
「顧問税理士に勧められた保険をそのまま続けている」「銀行から保険を提案されたが、断りにくい」「解約返戻金のピークが近いと言われたが、その後どうすればよいか分からない」。法人保険の相談先は、保険代理店、保険会社、銀行、税理士、ファイナンシャルプランナーなど複数あり、相談先によって得意なことも、提案が偏りやすい方向も違います。
法人保険は、保険料の税務の扱いだけでなく、役員退職金規程や退職金規程、福利厚生の加入対象、事故が起きたときの請求まで関わります。保険の商品選びだけで判断すると、規程と保険金額が合わない、解約したときに思わぬ税負担が出る、といった問題が後から見つかります。
この記事では、法人保険で相談できること、相談先の種類と違い、代理店を選ぶ7つのポイント、慎重に判断したい提案、目的別の注意点、代理店を変えたいときの手続きまで、ファイナンシャルプランナーが解説します。
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
- 法人保険の相談先は、乗合代理店、専属代理店・保険会社、銀行、税理士、社会保険労務士、ファイナンシャルプランナーに分かれ、得意分野と提案の偏りやすさが違う。
- 代理店は、法人の相談実績、生保・損保の両方、比較の根拠、税務の説明、規程との整合、事故時の体制、契約後の見直しの7つで選ぶ。
- 役員退職金・従業員の退職金・弔慰金は、規程に支給の根拠がないと、保険金を受け取っても予定どおりに支給できない。
- 2019年の税制改正後、法人保険は「節税」より「課税の繰延べ」の意味合いが強い。解約返戻金を受け取ったときの課税と使い道まで決めてから加入する。
- 代理店を変えても契約内容は変わらない。担当代理店の変更は、保険会社への手続きで行う。
法人保険で相談できること
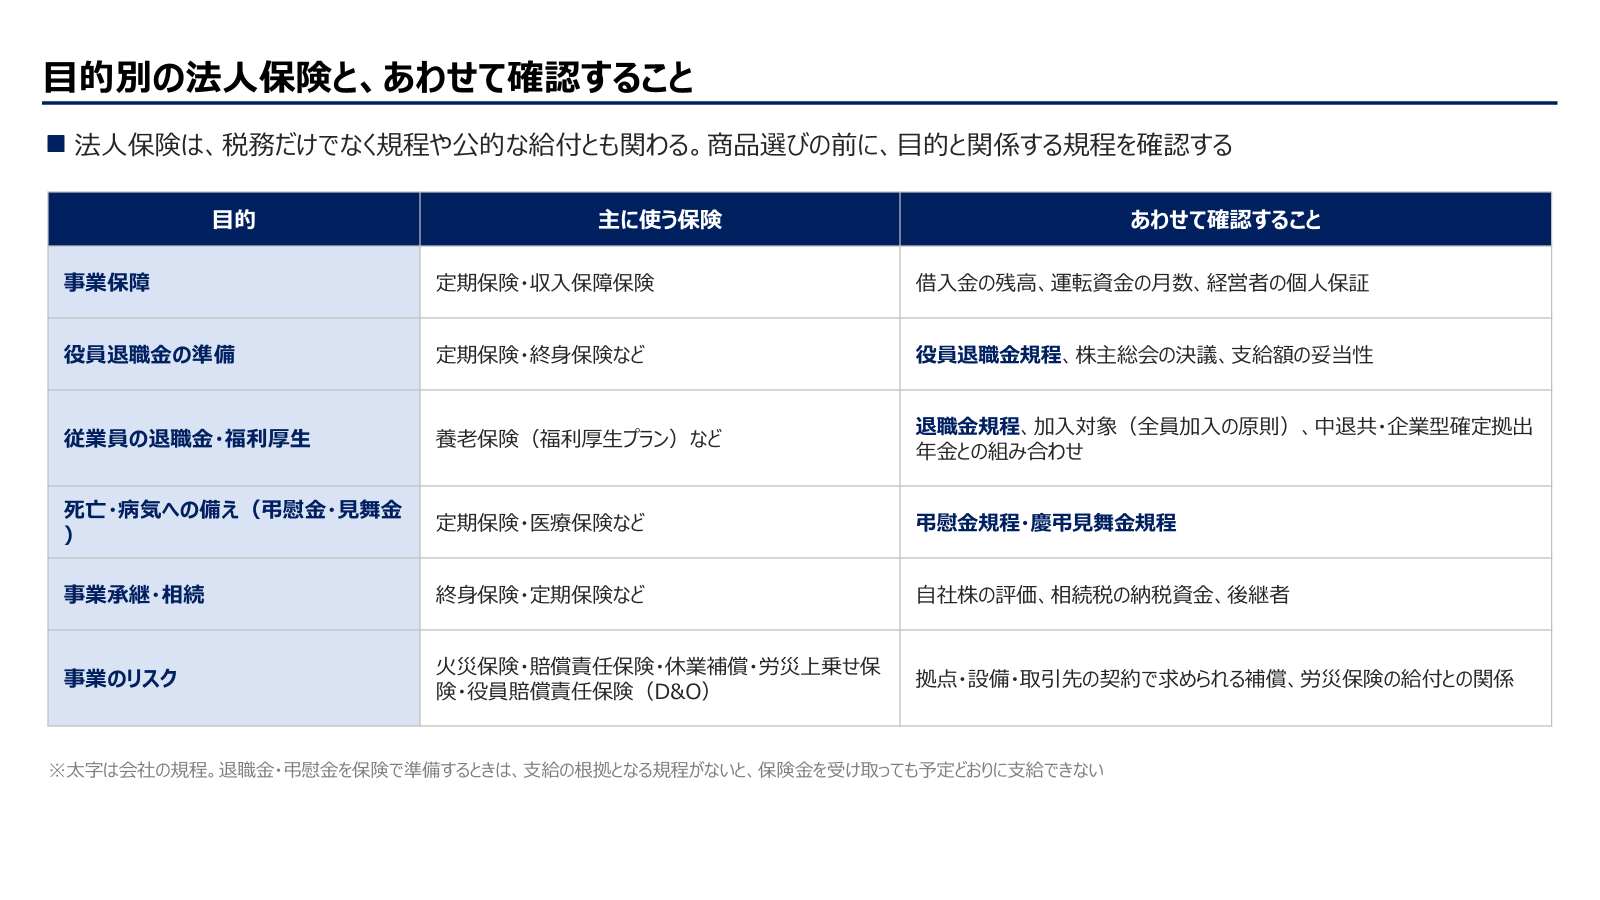
| 目的 | 主に使う保険 | あわせて確認すること |
|---|---|---|
| 事業保障 | 定期保険・収入保障保険 | 借入金の残高、運転資金の月数、経営者の個人保証 |
| 役員退職金の準備 | 定期保険・終身保険など | 役員退職金規程、株主総会の決議、支給額の妥当性 |
| 従業員の退職金・福利厚生 | 養老保険(福利厚生プラン)など | 退職金規程、加入対象(全員加入の原則)、中退共・企業型確定拠出年金との組み合わせ |
| 死亡・病気への備え(弔慰金・見舞金) | 定期保険・医療保険など | 弔慰金規程・慶弔見舞金規程 |
| 事業承継・相続 | 終身保険・定期保険など | 自社株の評価、相続税の納税資金、後継者 |
| 事業のリスク | 火災保険・賠償責任保険・休業補償・労災上乗せ保険・役員賠償責任保険(D&O) | 拠点・設備・取引先の契約で求められる補償、労災保険の給付との関係 |
法人保険の種類と基本は法人保険とは?、法人の損害保険は法人の損害保険とは?で解説しています。
法人保険の相談先の種類と違い
- ①乗合代理店:複数の保険会社の商品を比べて提案する保険代理店
- ②専属代理店・保険会社:1社の保険会社の商品を提案する
- ③銀行:融資や資金繰りとあわせて保険を提案する
- ④税理士:決算・税務の視点から保険の扱いを助言する
- ⑤社会保険労務士:退職金規程・弔慰金規程・福利厚生の規程や社会保険の視点から助言する
- ⑥ファイナンシャルプランナー:会社と経営者個人のお金をあわせて資金計画を立てる
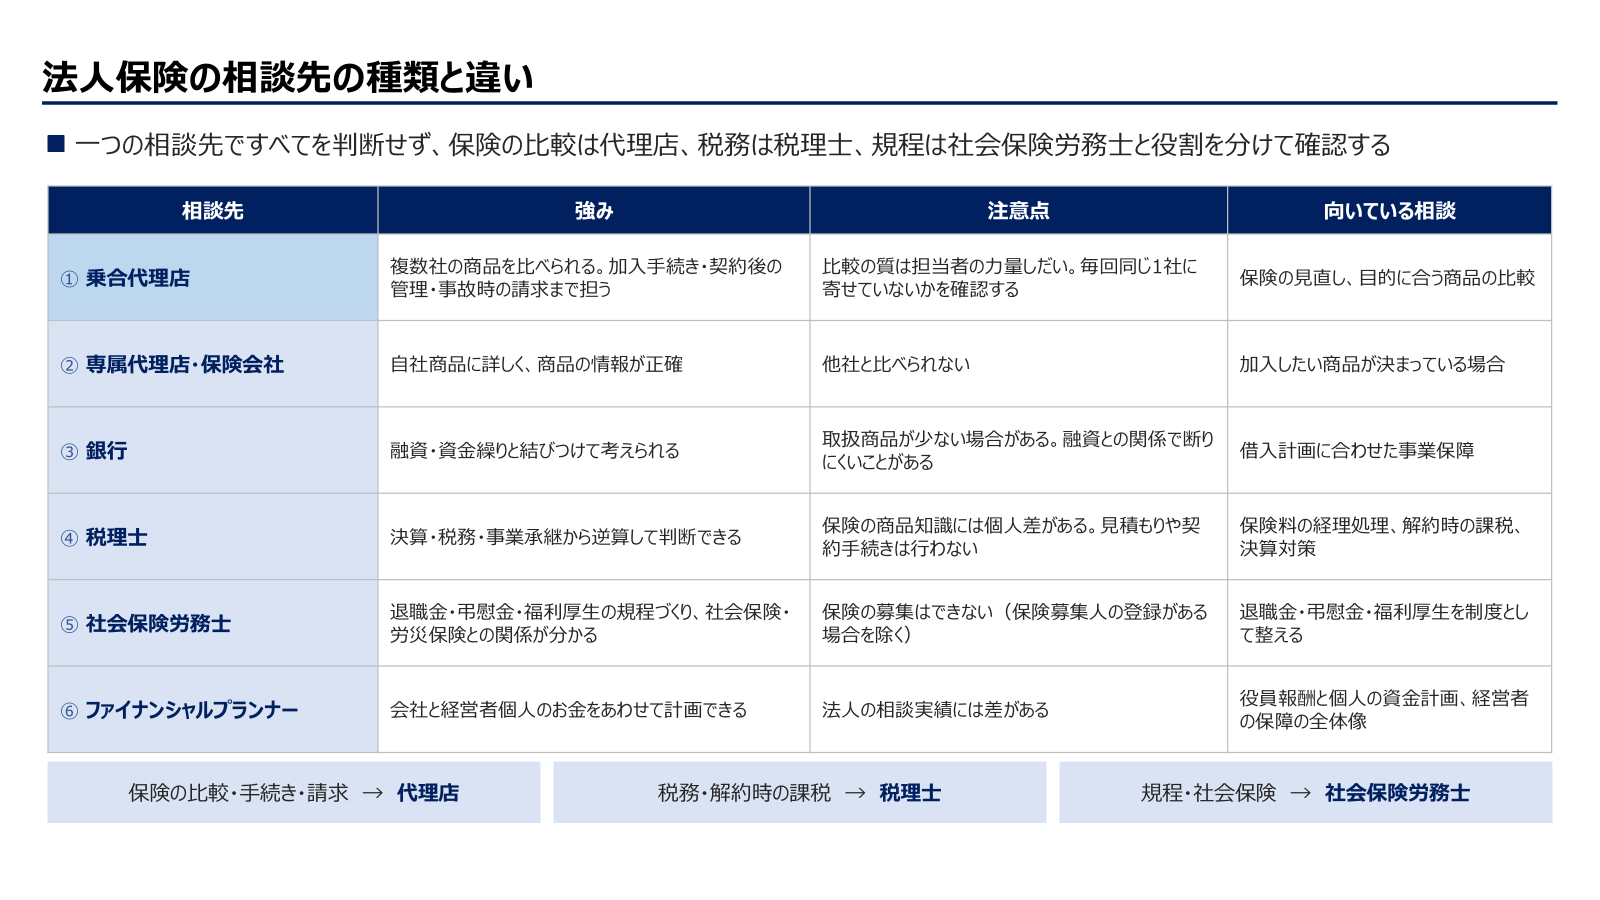
| 相談先 | 強み | 注意点 | 向いている相談 |
|---|---|---|---|
| ①乗合代理店 | 複数社の商品を比べられる。加入手続き・契約後の管理・事故時の請求まで担う | 比較の質は担当者の力量しだい。毎回同じ1社に寄せていないかを確認する | 保険の見直し、目的に合う商品の比較 |
| ②専属代理店・保険会社 | 自社商品に詳しく、商品の情報が正確 | 他社と比べられない | 加入したい商品が決まっている場合 |
| ③銀行 | 融資・資金繰りと結びつけて考えられる | 取扱商品が少ない場合がある。融資との関係で断りにくいことがある | 借入計画に合わせた事業保障 |
| ④税理士 | 決算・税務・事業承継から逆算して判断できる | 保険の商品知識には個人差がある。見積もりや契約手続きは行わない | 保険料の経理処理、解約時の課税、決算対策 |
| ⑤社会保険労務士 | 退職金規程・弔慰金規程・福利厚生の規程づくり、社会保険・労災保険との関係が分かる | 保険の募集はできない(保険募集人の登録がある場合を除く) | 退職金・弔慰金・福利厚生を制度として整える |
| ⑥ファイナンシャルプランナー | 会社と経営者個人のお金をあわせて計画できる | 法人の相談実績には差がある | 役員報酬と個人の資金計画、経営者の保障の全体像 |
一つの相談先ですべてを判断せず、保険の比較は代理店、税務は税理士、規程は社会保険労務士というように、役割を分けて確認すると、提案の偏りに気づきやすくなります。具体的な代理店は法人保険に強い保険代理店おすすめ12選、相談先ごとの特徴は法人保険の相談はどこにすべき?で解説しています。
法人保険の代理店を選ぶ7つのポイント
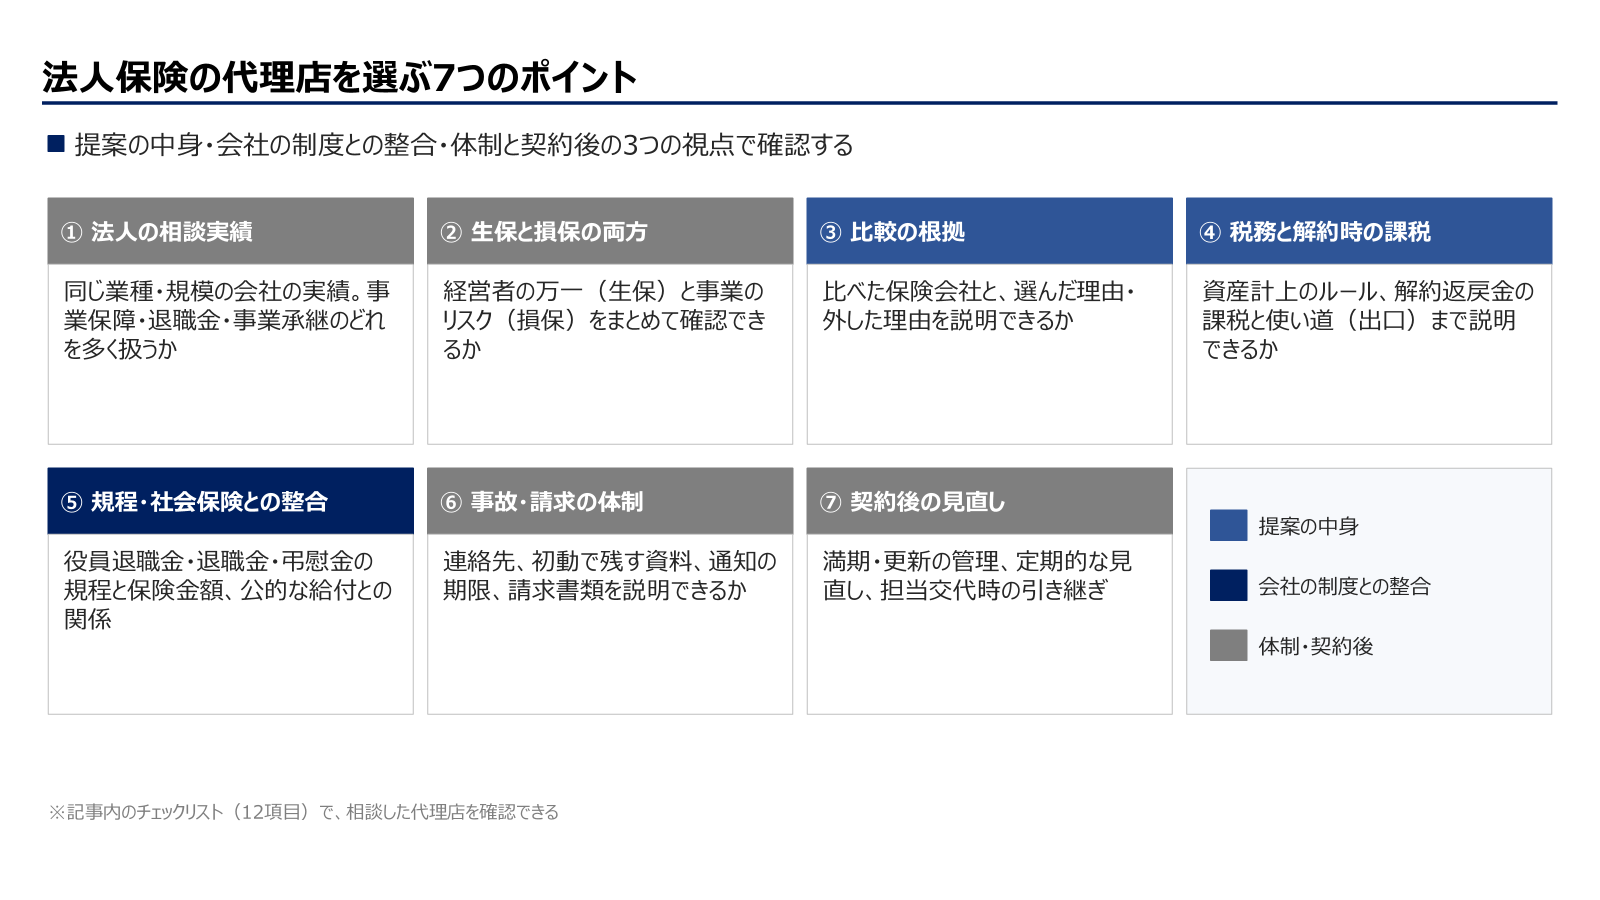
①法人の相談実績があるか
個人向けの来店型ショップでは、法人保険を扱っていない、または経験が少ない場合があります。同じ業種・規模の会社の相談実績があるか、事業保障・退職金・事業承継のどれを多く扱っているかを確認します。
②生命保険と損害保険の両方を相談できるか
経営者の万一への備え(生命保険)と、火災・賠償・休業など事業のリスク(損害保険)を別々の窓口で管理すると、補償の重なりや抜けが見えにくくなります。両方を扱い、保険証券をまとめて確認できる代理店を選びます。
③比較した保険会社と、選んだ理由を説明できるか
乗合代理店であっても、実際には毎回同じ1社の商品を提案していることがあります。どの会社と比べたのか、なぜその商品なのか、ほかの商品を外した理由は何かを説明できるかを確認します。
④税務の扱いと、解約したときの課税まで説明できるか
2019年の税制改正で、定期保険や第三分野の保険は、最高解約返戻率に応じて保険料の一部を資産に計上するルールに変わりました。保険料の損金算入による効果は「節税」というより「課税の繰延べ」で、解約返戻金を受け取ったときには益金として課税されます。加入する時点で、解約返戻金を何に使うか(役員退職金・設備投資など)まで決めておくことが大切です。必要に応じて顧問税理士と連携できる代理店を選びます。税務の扱いは法人保険で節税はできる?、経理処理は法人保険の経理処理、解約時の処理は保険の解約返戻金の勘定科目と仕訳で解説しています。
⑤会社の規程・社会保険と整合しているか
役員退職金・従業員の退職金・弔慰金を保険で準備する場合、支給の根拠となる規程がなければ、保険金を受け取っても予定どおりに支給できず、税務上も否認されるおそれがあります。規程と保険金額が合っているか、労災保険や遺族年金など公的な給付との関係まで確認できる代理店であれば、制度として機能する設計になります。規程の作り方は役員退職金規程の作り方、退職金規程の作り方、弔慰金規程の作り方で解説しています。
⑥事故や請求のときの体制があるか
保険金は自動では支払われません。事故の連絡先、初動で残す写真や見積もり、保険会社への通知の期限、請求に必要な書類を、相談の段階で説明できるかを確認します。支払うかどうかを判断するのは保険会社のため、「必ず支払われます」と断定する説明には注意が必要です。
⑦契約後の見直しと満期の管理があるか
借入金の増減、役員の交代、拠点の追加、従業員の増加など、会社の変化に合わせて保険も見直しが必要です。満期や更新の時期を一覧で管理し、定期的に見直しを提案してくれるか、担当者が替わったときの引き継ぎが決まっているかを確認します。
法人保険の代理店チェックリスト
相談した代理店を、7つのポイントに沿って確認できます。
法人保険の代理店チェックリスト
提案の中身
会社の制度との整合
体制・契約後
慎重に判断したい提案
- 節税だけを前面に出す:解約したときの課税や、解約返戻金の使い道の説明がない
- 返戻率の高さだけで勧める:ピークの時期と、その時期に資金を使う予定が合っていない
- 規程の確認がないまま退職金準備を勧める:役員退職金規程・退職金規程との整合を確かめていない
- 一部の役員だけを対象にした福利厚生プラン:加入対象に偏りがあると、保険料の損金算入が認められないおそれがある
- 名義変更を前提とした提案:2021年の改正で、名義変更時の評価のルールが変わっている
- 免責や支払の条件を説明しない:保険料の安さの理由を説明できない
保険の加入を急がせる提案ほど、一度持ち帰って、顧問税理士や社会保険労務士にも確認します。法人保険のメリット・デメリットは法人保険のメリット・デメリット、ランキングの見方は法人保険ランキングの正しい見方で解説しています。
目的別の注意点
役員退職金
役員退職金は、役員退職金規程と株主総会(または取締役会)の決議にもとづいて支給します。支給額が不相当に高額な部分は損金に算入できないため、最終報酬月額・在任年数・功績倍率から考える方法が一般的に使われています。保険の解約返戻金のピークを退任の時期に合わせて設計します。詳しくは退職金を法人保険で準備する方法で解説しています。
従業員の退職金・福利厚生
養老保険を使った福利厚生プランは、役員・従業員の全員を加入対象とすることが原則です。退職金規程の内容と、中小企業退職金共済や企業型確定拠出年金との組み合わせも検討します。福利厚生プランは法人保険を福利厚生に活用するには?、確定拠出年金は確定拠出年金とは?で解説しています。
事業保障
経営者に万一のことがあったときに、借入金の返済と、事業を立て直すまでの運転資金をまかなえる額を考えます。借入金の返済が進めば必要な保障額も減るため、定期的な見直しが必要です。
事業承継・相続
自社株の評価と相続税の納税資金、後継者への承継の方法を、保険とあわせて考えます。相続税の非課税枠の活用は相続税対策に生命保険が有効な理由で解説しています。

損害保険・労災上乗せ
労災保険の給付だけでは、会社が負う損害賠償(安全配慮義務違反による慰謝料など)はまかなえません。労災上乗せ保険や使用者賠償責任の補償で備えます。経営者自身は原則として労災保険の対象外のため、特別加入も検討します。詳しくは労災上乗せ保険とは、労災保険の特別加入とはで解説しています。
代理店を通すと保険料は高くなる?
同じ保険商品であれば、代理店を通して加入しても、保険会社から直接加入しても、保険料は変わりません。代理店は、契約に応じて保険会社から手数料を受け取っています。損害保険では、代理店を通さずにインターネットや電話で加入する「ダイレクト型」の商品もあり、保険料が安く設定されていることがありますが、補償の設計や事故時のサポートは自分で行う前提です。
代理店を変えたいとき
代理店を変えても、保険の契約内容(保障・保険料・解約返戻金)は変わりません。新しい代理店を通して保険会社に担当代理店の変更(移管)を申し出ます。新しい代理店がその保険会社と代理店契約を結んでいることが前提です。移管の前に、進行中の事故の請求や、満期・更新が近い契約の扱いを確認しておきます。
相談の流れと準備する資料
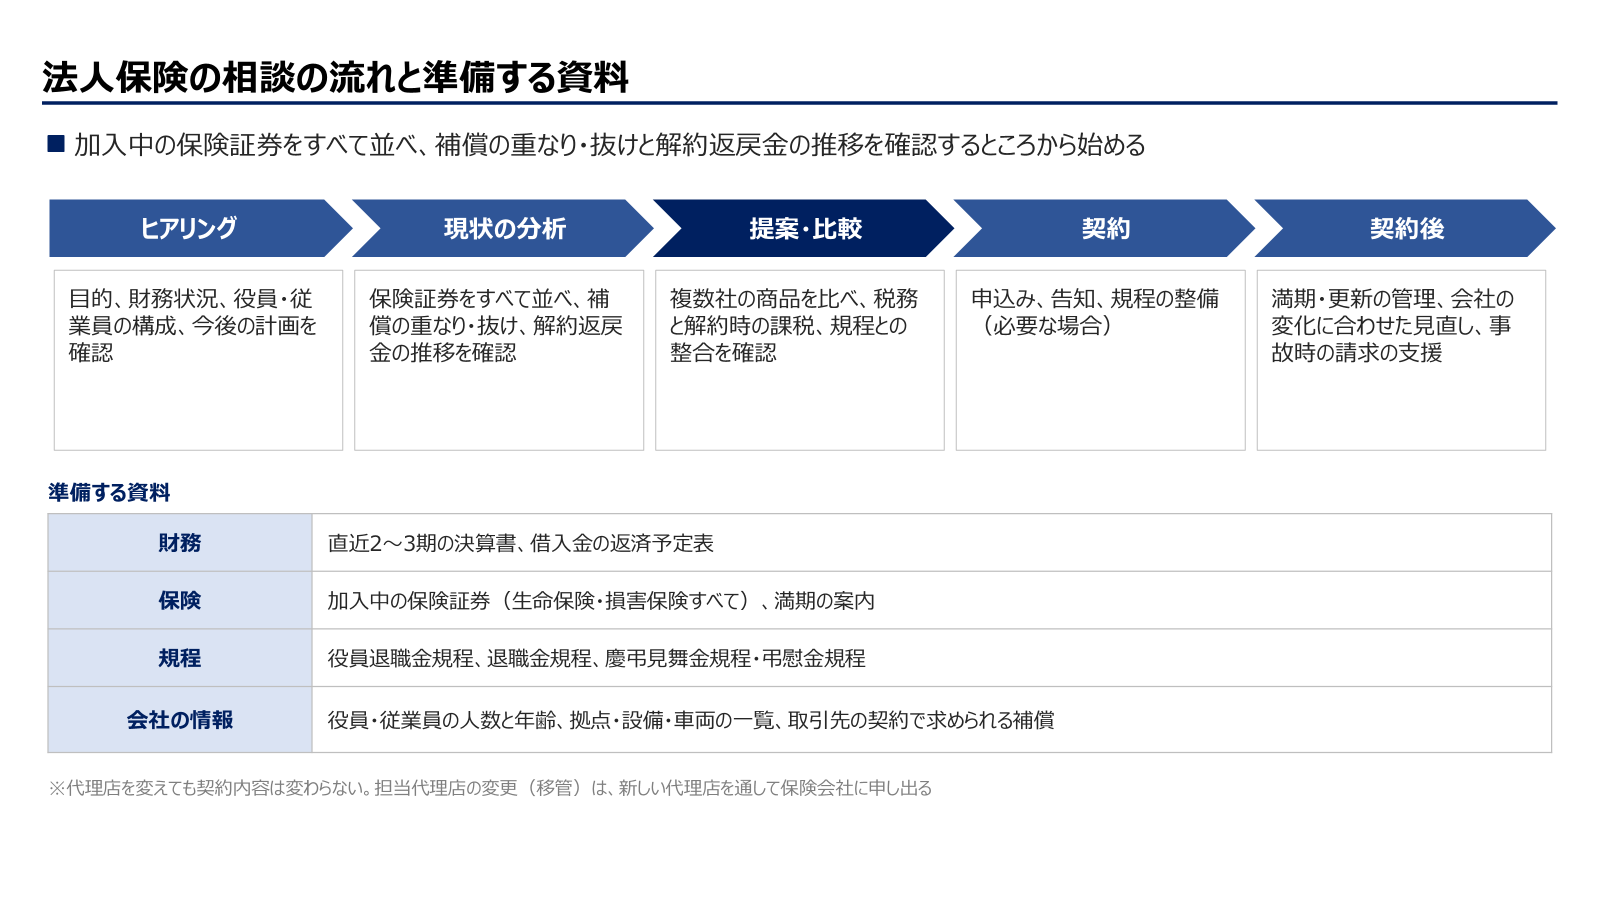
| 段階 | 内容 |
|---|---|
| ヒアリング | 目的(事業保障・退職金・福利厚生・事業承継など)、財務状況、役員・従業員の構成、今後の計画を確認する |
| 現状の分析 | 加入中の保険証券をすべて並べ、補償の重なり・抜け、解約返戻金の推移を確認する |
| 提案・比較 | 複数の保険会社の商品を比べ、税務の扱いと解約時の課税、規程との整合を確認する |
| 契約 | 申込み、告知、規程の整備(必要な場合) |
| 契約後 | 満期・更新の管理、会社の変化に合わせた見直し、事故時の請求の支援 |
準備する資料
- 財務:直近2〜3期の決算書、借入金の返済予定表
- 保険:加入中の保険証券(生命保険・損害保険すべて)、満期の案内
- 規程:役員退職金規程、退職金規程、慶弔見舞金規程・弔慰金規程
- 会社の情報:役員・従業員の人数と年齢、拠点・設備・車両の一覧、取引先の契約で求められる補償
株式会社altruloopフィナンシャルパートナーズの法人保険の相談
法人保険は、商品を選ぶ前に、会社の規程と財務、経営者個人の家計までを一つの絵にすることが大切です。株式会社altruloopフィナンシャルパートナーズは、altruloopホールディングスグループの保険代理店として、保険の設計と、規程の整備・社会保険・相続の法務を、同じグループの専門家と一緒に進められます。ほかの相談先とあわせて比べたい場合は法人保険に強い保険代理店おすすめ12選、経営者個人の保険の相談先は保険相談のおすすめ窓口・代理店15社、FP相談はFP相談のおすすめ15社で紹介しています。
- 法人保険の目的すべてに対応:事業保障、役員退職金、従業員の退職金準備・福利厚生、事業承継まで相談できます
- 生命保険と損害保険をまとめて確認:加入中の保険証券を並べ、補償の重なり・抜けを洗い出します
- 規程・社会保険との整合:役員退職金規程・退職金規程・弔慰金規程の整備や、労災保険・社会保険との関係は、グループの社会保険労務士と連携します
- 相続・事業承継の法務:グループの弁護士・司法書士と連携します
- 経営者個人の保険も一緒に:役員報酬と個人の家計・保険をあわせて設計します
- こんな会社におすすめ:保険を何本も契約していて全体が見えない会社、退職金や福利厚生を制度として整えたい会社、事業承継を考え始めた会社
- 取扱保険会社:FWD生命、アクサ生命、SOMPOひまわり生命、第一ネオ生命、ソニー生命、損保ジャパン
- 相談方法:対面(全国)・オンライン
- お問い合わせ:法人保険のご相談はこちら
よくある質問
法人保険は、顧問税理士と保険代理店のどちらに相談すべきですか?
役割が違うため、両方に確認するのが安全です。保険商品の比較や加入手続き、事故時の請求は代理店、保険料の経理処理や解約時の課税、決算全体への影響は税理士が得意とします。
乗合代理店と専属代理店は、どちらがよいですか?
一概には言えません。乗合代理店は複数社を比べられ、専属代理店は1社の商品に詳しいのが強みです。乗合代理店であれば、比較した会社と選んだ理由を説明できるかで判断します。
今の法人保険を解約して入り直すべきか、相談できますか?
相談できます。解約返戻金の推移とピークの時期、解約したときの課税、入り直す場合の保険料と健康状態による加入の可否をあわせて比べます。解約してから新しい保険に入れないこともあるため、新しい保険の加入が決まる前に解約しないことが大切です。
従業員数が少ない会社でも、法人保険の相談はできますか?
できます。役員だけの会社でも、経営者の万一への備えや役員退職金の準備は重要なテーマです。
代理店を変えると、保険料や保障は変わりますか?
変わりません。担当代理店の変更は、契約内容をそのままに、窓口だけを変える手続きです。
まとめ
- 法人保険の相談先は、乗合代理店、専属代理店・保険会社、銀行、税理士、社会保険労務士、FPに分かれ、役割を分けて確認すると提案の偏りに気づきやすい。
- 代理店は、法人の実績、生保・損保の両方、比較の根拠、税務の説明、規程との整合、事故時の体制、契約後の見直しで選ぶ。
- 退職金・弔慰金を保険で準備するなら、支給の根拠となる規程を先に整える。
- 保険料の損金算入は課税の繰延べ。解約返戻金の使い道まで決めてから加入する。
- 代理店を変えても契約内容は変わらない。進行中の事故や満期が近い契約を確認してから移管する。
株式会社altruloopフィナンシャルパートナーズでは、法人保険の設計から規程の整備、相続・事業承継まで、グループの専門家と一緒にご提案します。