
医療保険の「先進医療特約」は本当につけるべきでしょうか?ネット上の「いらない」という意見を見て、迷う方も多いはずです。
正しい判断には、がん治療等における先進医療のリアルな費用と、保険がない場合の経済的リスクを知ることが不可欠です。本記事では、費用の相場や公的制度の仕組みを踏まえ、あなたに先進医療特約が必要かを見極める客観的な基準を専門家の視点から解説します。
- 先進医療特約が必要かどうかの客観的な判断基準
- 「保険はいらない」と言われる3つの理由
- 高額療養費制度など、費用の仕組み
- がん治療における具体的な費用相場
- 保険の見直しや特約を後付けする際の注意点
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
先進医療に保険は必要か?ズバリ結論と判断基準
ご自身の貯蓄額やリスクへの考え方と照らし合わせ、以下の判断基準を確認してください。
結論:月額数百円で数百万のリスクに備えたいなら「必要」
先進医療の「技術料」は公的保険が適用されず、全額自己負担となります。がんの「重粒子線治療」などでは約300万円が一括請求されることもありますが、特約があれば技術料と同額が給付されます。
月額数百円という少額の負担で、費用を理由に最新治療を諦めるリスクを防げるため、非常に費用対効果の高い合理的な備えと言えます。
「先進医療保険はいらない」と言われる3つの理由
ネット上で「不要」と言われる背景には、以下の3つの理由があります。
理由1:実際に先進医療を受ける確率が低いから
先進医療は、国が定めた厳しい施設基準を満たす一部の医療機関でのみ実施されます。年間患者数は約14万人と、日本の総人口や全体の患者数から見ると自身が対象となる確率は低く、これが不要論の主な根拠となっています。
理由2:対象となる治療法が常に見直され限定的だから
先進医療は、将来の公的保険導入を目指す評価段階の治療です。安全性と有効性が認められれば通常の「保険診療(1〜3割負担)」へ移行するため(例:一部のがんに対する粒子線治療など)、対象技術が常に変化し、将来特約を使う場面が限定的になるという意見です。
理由3:貯蓄で十分にカバーできると考える人がいるから
がんの先進医療にかかる技術料は約300万円が目安です。もし家計に常に500万円以上の動かせる現預金があれば、自費で支払っても家計は破綻しません。「貯蓄で賄えないリスクに備える」という保険の原則から見れば、十分な流動資産がある人に特約は不要となります。
そもそも先進医療とは?保険診療との違いと費用の仕組み
費用リスクを正しく評価するために、公的医療保険との違いを整理しましょう。
先進医療の技術料は全額自己負担
通常、保険外の治療を含むと医療費全体が全額自己負担になりますが、先進医療は例外的に「保険診療」との併用が認められています。ただし、先進医療にかかる「技術料」のみ公的保険の対象外となり、全額自己負担(10割)です。
| 医療費の項目 | 費用の負担割合 | 備考 |
|---|---|---|
| 先進医療の技術料 | 全額自己負担(10割) | 公的医療保険の適用外 |
| 通常の治療と共通部分 (診察・検査・入院等) | 一部負担(1〜3割) | 公的医療保険の対象 (高額療養費制度も適用可) |
(例:総医療費100万円のうち、技術料20万円なら全額負担、共通部分80万円なら3割の24万円を負担)
注意!高額療養費制度は先進医療には使えない
最も注意すべきは、医療費の自己負担上限を超えた分が戻ってくる「高額療養費制度」が、先進医療の技術料には一切使えない点です。
たとえば重粒子線治療で約314万円の技術料が発生した場合、この部分は高額療養費制度の対象外となるため、314万円をそのまま実費で支払う必要があります(診察料や入院費などの共通部分は負担軽減されます)。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
がん先進医療における保険の重要性と費用例
がん治療での利用場面や具体的にかかる費用を整理しましょう。
がん治療で先進医療が選ばれるケース
代表例は「重粒子線治療」や「陽子線治療」などの粒子線治療です。がん病巣へピンポイントに照射できるため、正常な組織への影響を抑えられ、身体への負担が少ないのがメリットです。切除手術が難しい場合や、働きながら通院で治療を続けたい方の重要な選択肢となっています。
がんの先進医療にかかる具体的な費用
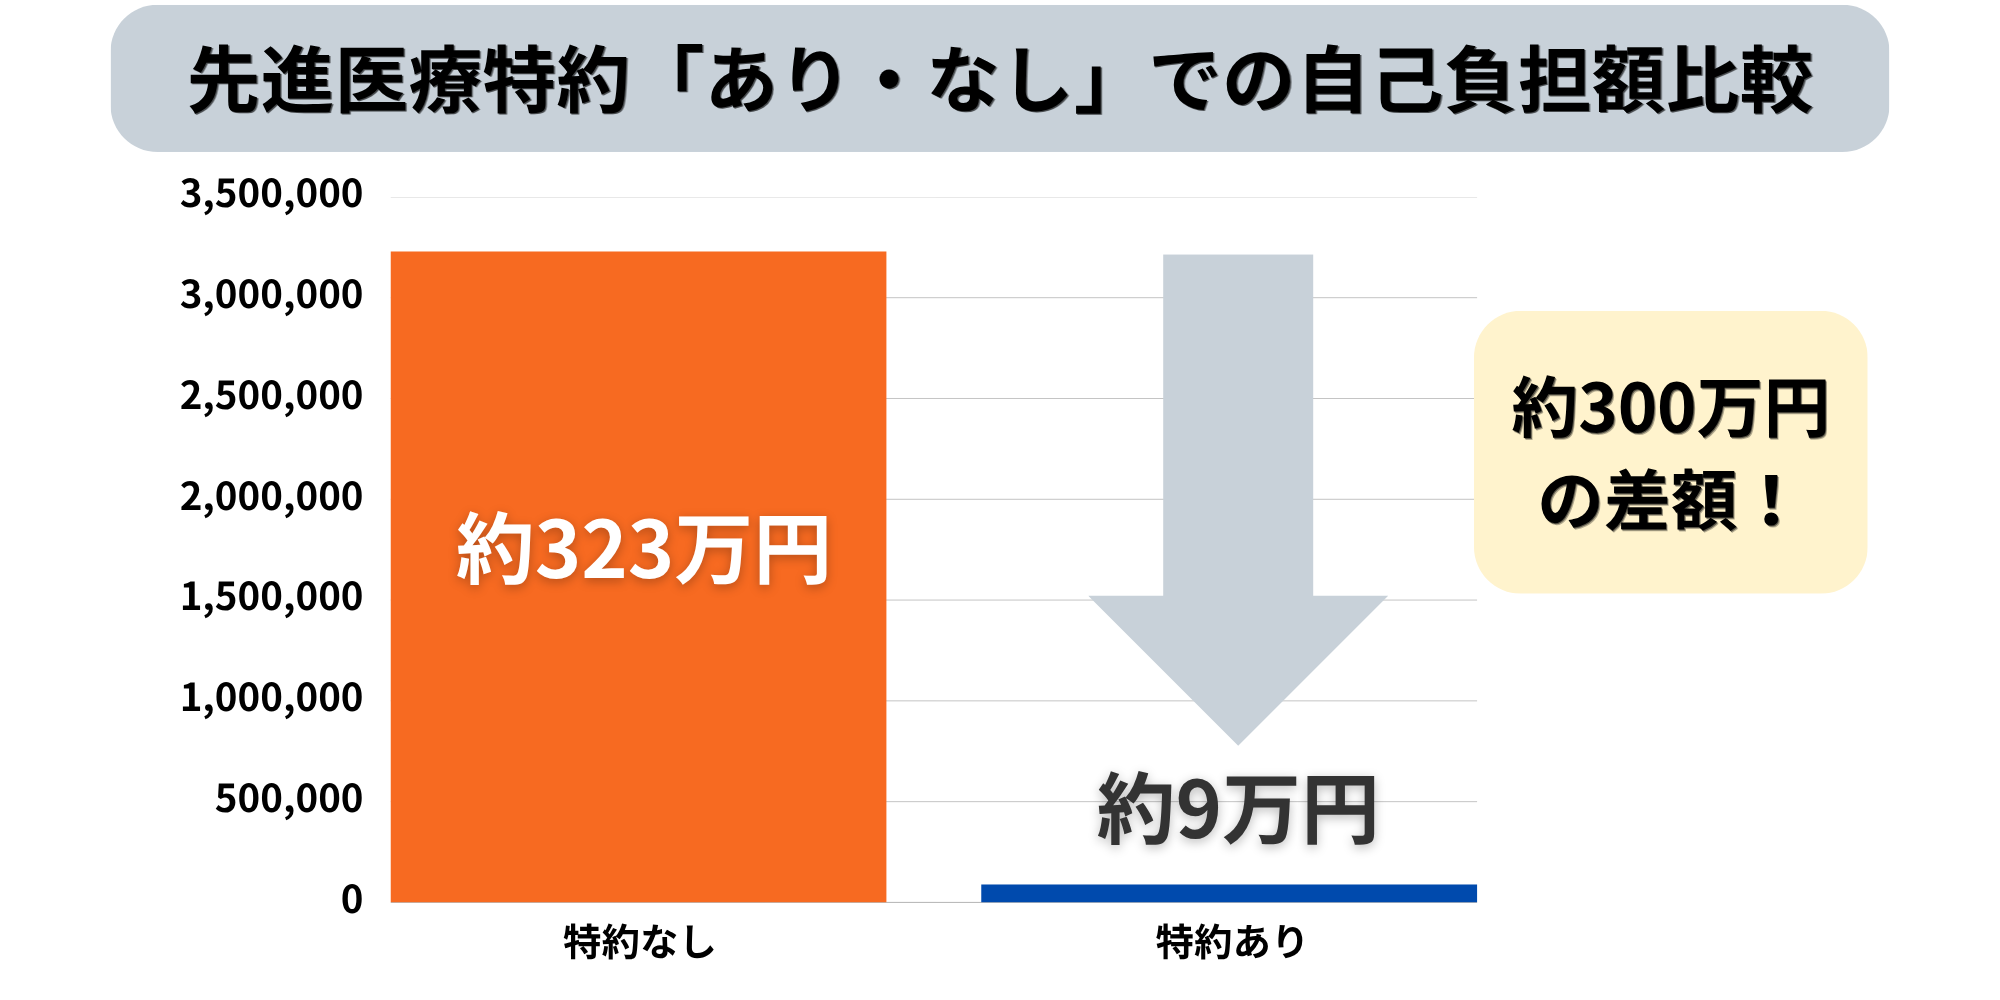
がんの先進医療の技術料は、非常に高額です。以下は代表的な治療の技術料の目安と、実施施設数です。
| 先進医療の種類 | 技術料の目安 (全額自己負担) | 実施医療機関数 |
|---|---|---|
| 重粒子線治療 | 約314万円〜318万円 | 全国7機関程度 |
| 陽子線治療 | 約288万円 | 全国11機関程度 |
一部のがん(前立腺がん、頭頸部がんなど)はすでに公的保険の対象へ移行していますが、保険適用外のがんで受ける場合は、依然として約300万円の全額自己負担が発生します。
先進医療保険のメリット・デメリット
ここまでの費用構造を踏まえ、先進医療特約を付加するメリットとデメリットを整理します。
メリット:少額の保険料で高額な治療費の不安をなくせる
最大の魅力は、月額数百円で数百万円の実費をカバーできる点です。手元に資金がなくても安心な「直接支払サービス(保険会社から病院へ直接支払い)」や、遠方への交通費・宿泊費に充てられる「一時金」が付く商品もあり、お金を理由に最新治療を諦めずに済みます。
デメリット:特約単独では加入できず、利用の確実性はない
特約単独では契約できず、必ず医療保険やがん保険(主契約)に付加するため、トータルの保険料負担を考慮する必要があります。また、利用確率が低いうえ、治療を受ける時点でその技術が先進医療の認定から外れていれば給付対象外となるため、「将来確実に使える保証」はありません。
先進医療の保険が必要な人・いらない人の特徴
これまでの解説をもとに、特約が必要な人と不要な人の特徴を整理します。
がん先進医療への備えなど、保険が必要な人の特徴
以下に当てはまる方は、特約の付加を強く推奨します。
- 手元に十分な現金貯蓄がない人:
今すぐ300万円の現金を用意するのが難しい場合、特約による備えが必須です。 - 治療の選択肢を広げたい人:
費用を気にせず、身体への負担が少ない最新治療をためらわずに選びたい方に向いています。 - 費用対効果を重視する人:
月額数百円の負担で数百万単位の安心を買うことに価値を見出せる方に最適です。
貯蓄が潤沢など、先進医療保険がいらない人の特徴
逆に、以下に該当する方は無理に特約をつける必要はありません。
- 潤沢な余剰資金がある人:
生活費とは別に、医療費として即座に動かせる300万〜500万円程度の貯蓄があるなら自費で対応可能です。 - 公的保険の範囲内で十分と考える人:
あえて高額な先進医療は望まず、標準治療で十分と割り切れる場合は不要です。
先進医療の保険を選ぶ・見直す際の3つの注意点
特約を新たに付加する、あるいは見直す際の実務的なポイントを3つに絞って解説します。
1. 特約の「更新型」と「終身型」の違いを理解する
- 更新型: 10年などの一定期間で更新されます。加入時は安価ですが、更新時の年齢に合わせて将来保険料が値上がりします。
- 終身型: 加入時から保険料が一生涯定額です。長期間の安心を得られますが、将来の先進医療制度の変化に保障内容が合わなくなるリスクもあります。
2. 通算支払限度額が十分か確認する
給付金の上限は、複数回の治療や将来の高額化リスクを考慮し、通算2,000万円までカバーできる商品を選ぶのが無難です。 また、先進医療特約は実費補填のため、複数社で重複加入しても実際の技術料を超えた二重受け取りはできません。保険料の無駄になるため、特約は1社に絞りましょう。
3. 今加入している医療保険に後付けできるか確認する
既存の保険を解約せず、特約のみを途中追加(中途付加)できるケースもあります。ただし、追加時にも現在の健康状態の審査(告知)が必要であり、断られることもあります。
また、すでに保険料を払い終えている「払済契約」の場合は原則として後付けできないため、別の保険への新規加入などを検討する必要があります。
良くある質問
先進医療特約は途中で解約(取り外し)できますか?
可能です。主契約を残したまま先進医療特約のみを解約できます。
手続きを行えば翌月から特約分の保険料を削減できます。ただし、一度解約すると再付加時に改めて健康状態の告知(審査)が必要となり、再加入できない場合があるため注意が必要です。
先進医療を受けなかった場合、支払った特約保険料は戻ってきますか?
戻りません。先進医療特約は原則として掛け捨てです。
解約返戻金や満期保険金はありません。月々数百円で数千万円規模の高額リスクに備える「掛け捨ての安心料」と割り切るのが合理的です。
健康状態に不安がある場合でも、今入っている保険に先進医療特約を後付けできますか?
後付けは可能ですが、健康状態の審査によっては断られる場合があります。
特約の追加(中途付加)には新規加入時と同様の告知が必要です。持病や既往歴によっては付加できないほか、主契約がすでに保険料払済になっている場合も後付けはできません。
複数の保険で先進医療特約を重複して契約することはできますか?
契約は可能ですが、かかった技術料以上の二重受け取りはできません。
実費補填型の仕組みであるため、複数社で加入していても給付金は「実際の技術料」が上限となります。保険料が無駄になるため特約は1社に絞るのが適切です。
先進医療を受けるための交通費や宿泊費も保険でカバーされますか?
原則対象外ですが、「一時金」付きの商品であればカバー可能です。
基本の保障対象は「技術料」のみですが、「先進医療一時金(5万〜20万円程度)」が給付される特約であれば、その資金を遠征費や宿泊費に充てることができます。
保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
まとめ
- 先進医療の技術料は全額自己負担であり、高額療養費制度の適用対象外となる。
- がんの重粒子線治療・陽子線治療などを先進医療として受ける場合、約300万円の出費リスクがある。
- 手元に300万円〜500万円の余裕資金がなければ、特約は「必要」と判断できる。
- 保険料は月額数百円と安価なため、費用対効果の観点から付加するメリットは大きい。
- 加入・見直し時は、通算限度額(2,000万円推奨)、重複加入の有無、後付けの可否(告知・払済条件)に注意する。
先進医療の利用確率は高くありませんが、直面した時の経済的ダメージは家計を揺るがすほど甚大です。公的医療保険の枠組みが変化しても、「先進医療の技術料は全額自己負担」という原則は変わりません。
毎月数百円のコストで、将来の治療の選択肢を大きく広げられるのが、先進医療特約の最大の魅力です。ご自身の現在の貯蓄状況や万が一の際の治療方針と照らし合わせ、加入や見直しを検討してみてください。