
法人保険の保険料が経費(損金)になるか資産に計上するかは、「保険の種類」と「最高解約返戻率」でほぼ決まります。
定期保険や医療保険は最高解約返戻率が50%【要確認】を超えると保険料の一部を資産計上し、法人が受取人の終身保険は原則として全額を資産計上します。
まずは自社の契約の「保険の種類」と「最高解約返戻率」を設計書で確認することが、正しい経理処理の第一歩です。
とはいえ、同じ種類の保険でも加入時期によって適用されるルールが異なり、支払時にどの勘定科目を使うか判断に迷う場面は少なくありません
特に近年の税制改正により、法人保険の税務ルールは一層複雑化しています。過去の知識のまま処理を進めると、税務調査で指摘を受けるリスクが生じます。
この記事では、法人保険に関する仕訳や勘定科目の選び方を、具体的なケース別に解説します。
- 保険の種類別・経理処理の早見表と、加入時期による注意点
- 保険料支払時・解約返戻金受取時の具体的な仕訳と税務上の影響
- 保険を「減額」「払済」にした際の処理方法
- 役員へ「名義変更」して退職金代わりにする際の税務上の注意点
- 令和以降の税制改正(短期払規制・名義変更評価)を踏まえた最新ルール
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
法人保険の経理処理の基本と勘定科目
法人保険の経理処理において押さえるべき根本は、「支払った保険料が経費(損金)になるか、資産に留まるか」です。まずは経理処理の基本ルールと、実務で頻繁に使う勘定科目を確認します。
経理処理は「保険の種類」と「返戻率」で変わる
法人保険の保険料が損金か資産かは、「保険の種類(定期保険か、養老保険かなど)」と「最高解約返戻率」で定まります。
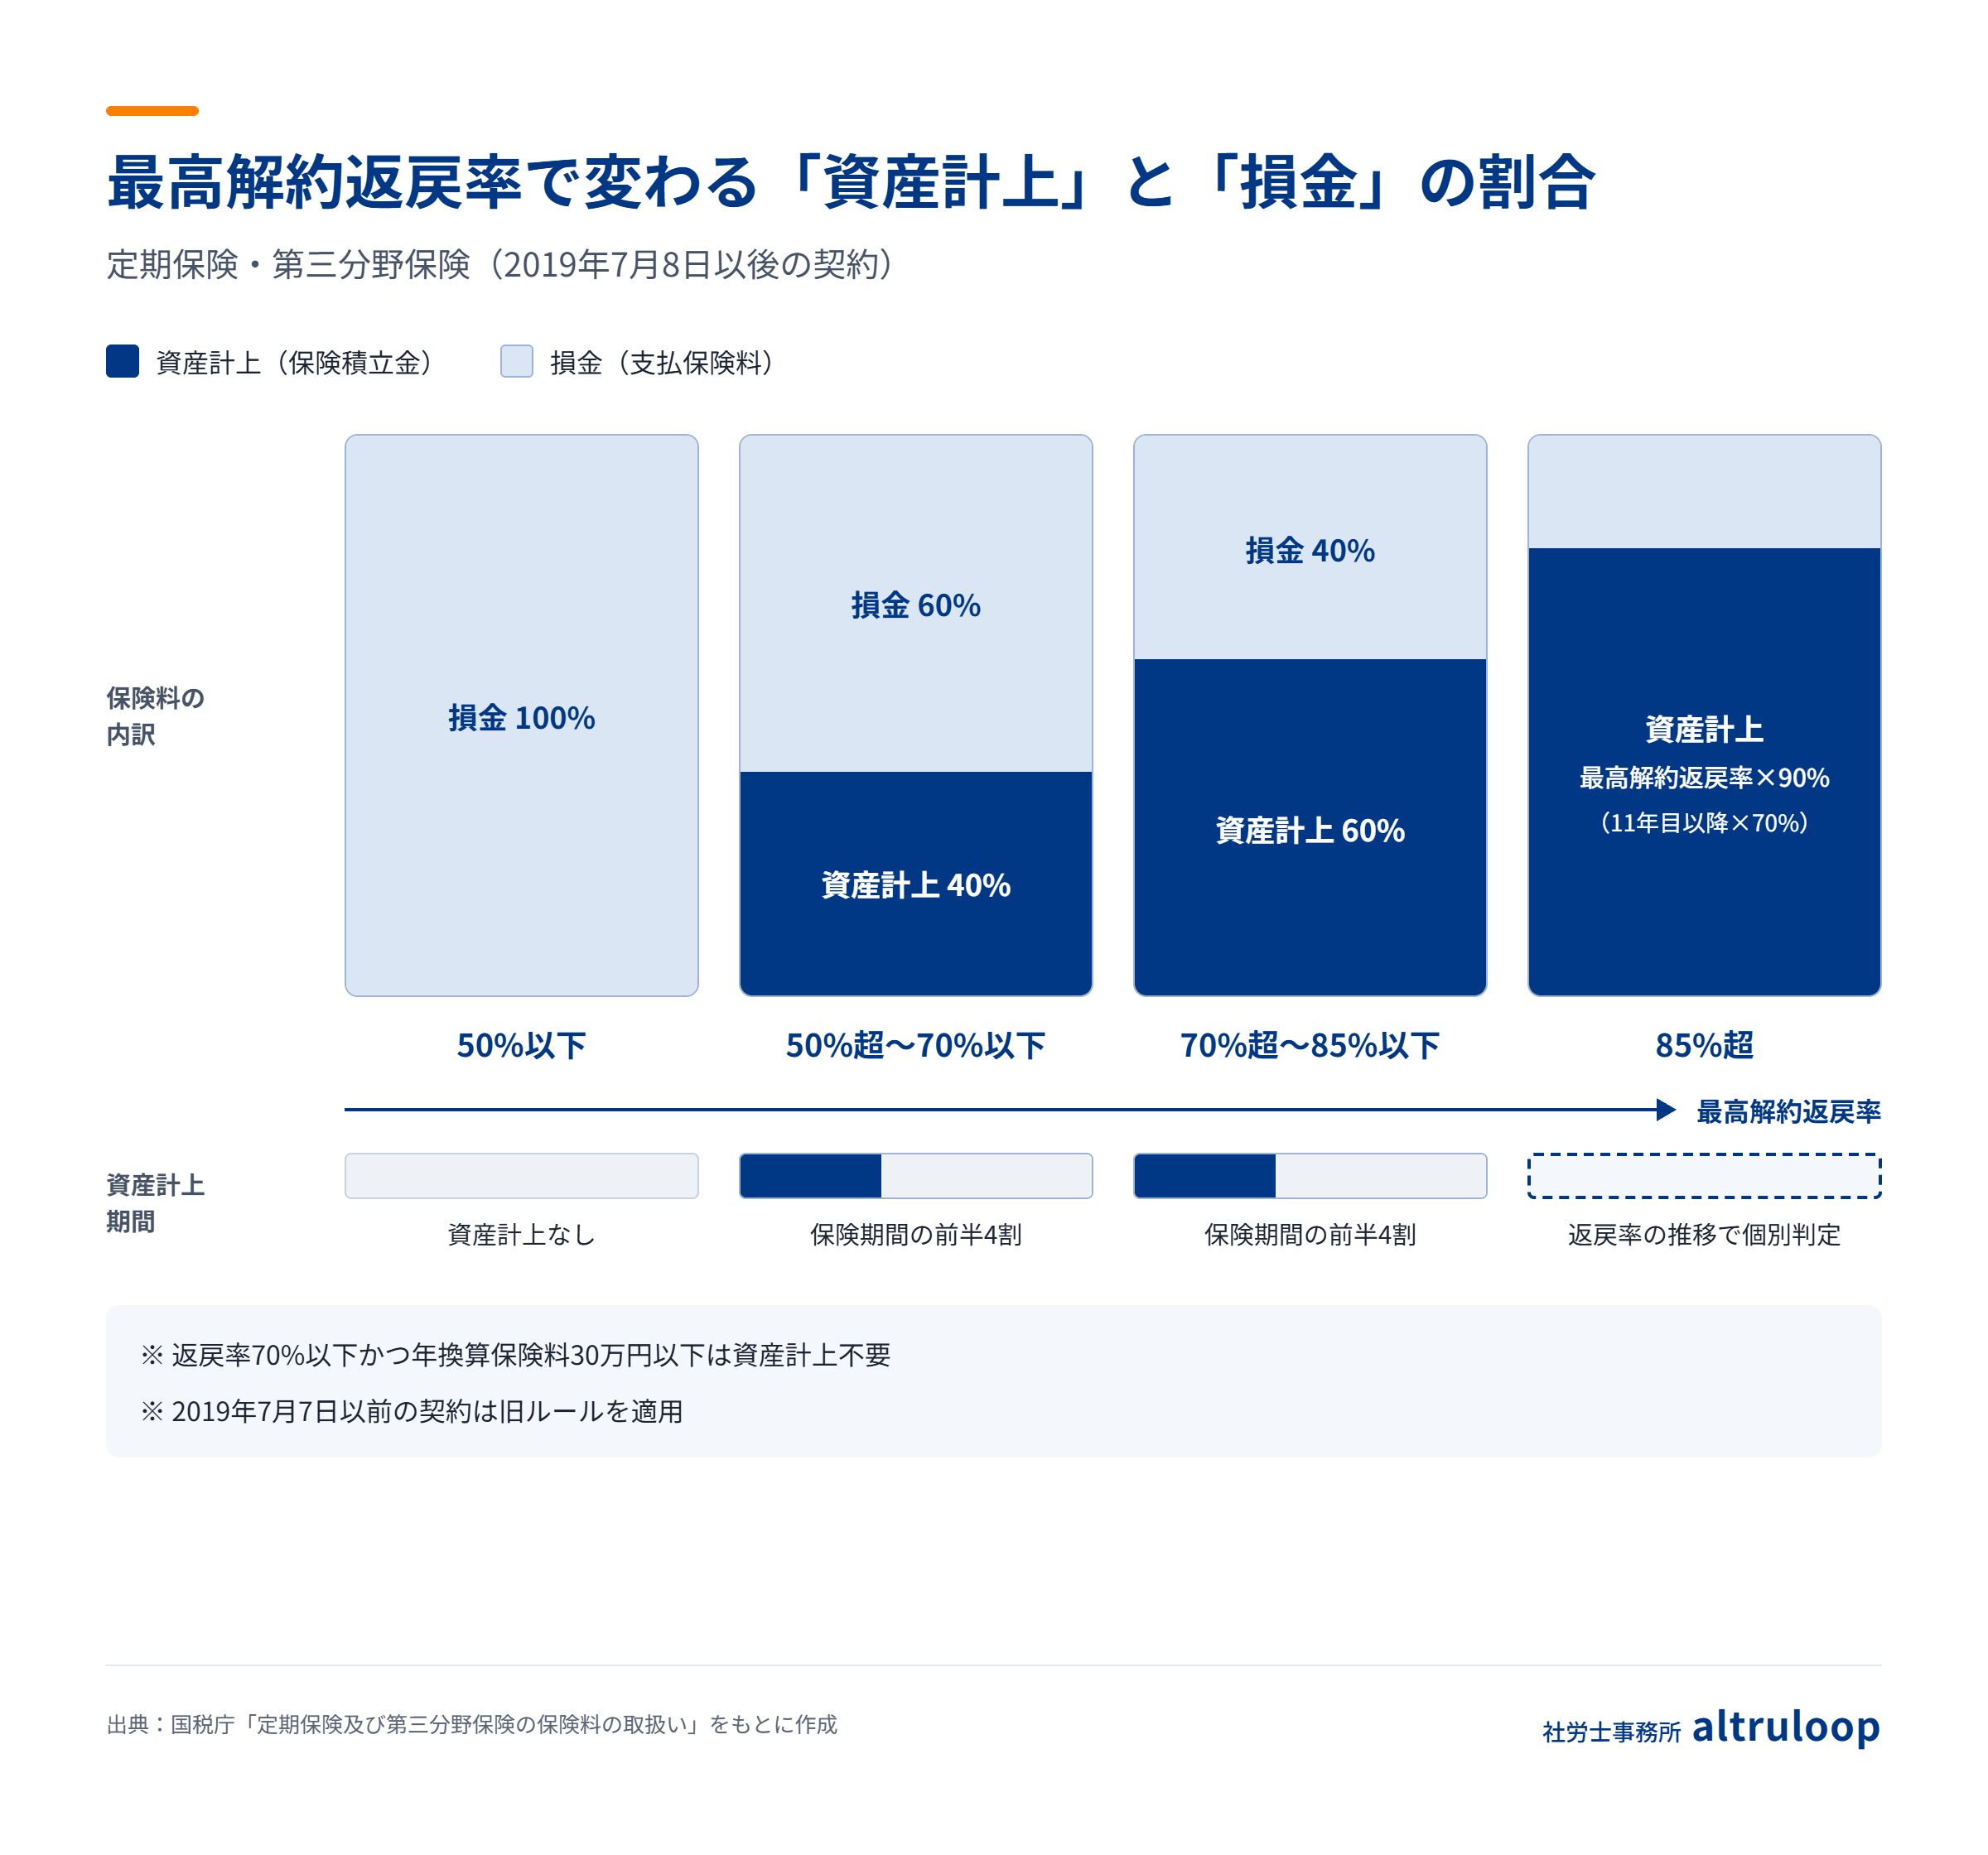
2019年(令和元年)7月8日以降の契約については、法人税基本通達改正により、定期保険や第三分野保険(医療保険など)の税務ルールが刷新されました。現在は、保険期間中の「最高解約返戻率」が50%を超える場合、その高さに応じて保険料の一部を「資産計上」する必要があります。
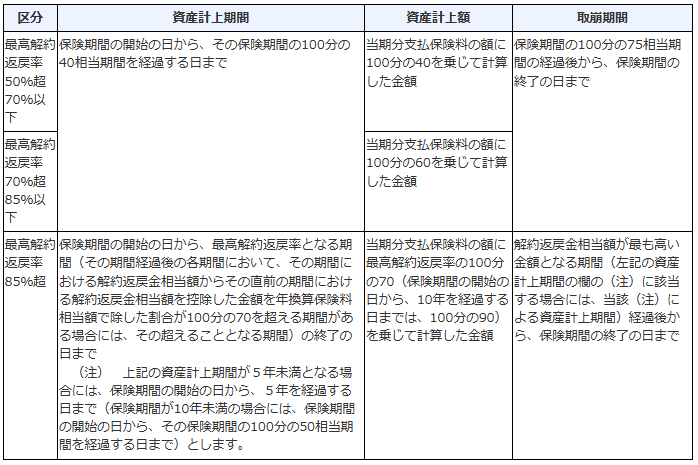
上図の通り、最高解約返戻率に応じて以下のように処理区分が細かく定められています。
- 最高解約返戻率が50%以下: 保険期間の経過に応じて損金算入(前払部分を除き、実質的に全額が損金)
- 最高解約返戻率が50%超~70%以下: 前半4割の期間で40%を資産計上(60%損金)
- 最高解約返戻率が70%超~85%以下: 前半4割の期間で60%を資産計上(40%損金)
- 最高解約返戻率が85%超: 初10年間は保険料×最高解約返戻率×90%、11年目以降は×70%を資産計上
なお、最高解約返戻率が70%以下で、被保険者1人あたりの年換算保険料相当額が30万円以下の契約は、上記の資産計上ルールの対象外となり、期間の経過に応じて損金算入します。
契約内容や返戻率によって仕訳パターンが変わるため、保険会社の設計書を都度確認する作業が欠かせません。
※過去契約(経過措置)に関する重要ポイント
2019年7月7日以前に加入した保険については、現行ルールではなく「加入当時の税務ルール(旧通達)」が継続して適用されます。社内の過去契約を処理する際は、必ず保険証券の「契約年月日」を確認してください。
法人保険で使う主な勘定科目
法人保険の仕訳では、損金処理する科目と、資産処理する科目を使い分けます。主な勘定科目は以下の通りです。
| 勘定科目 | 貸借対照表/損益計算書 | 概要・使い分け |
| 支払保険料 | 損益計算書(費用) | 掛け捨て部分など、損金(経費)となる保険料 |
| 保険積立金 | 貸借対照表(資産) | 解約返戻金がある保険で、資産計上すべき部分 |
| 福利厚生費 | 損益計算書(費用) | 養老保険(ハーフタックスプラン)などで、全従業員向けとする保険料 |
| 雑収入 | 損益計算書(収益) | 解約返戻金や保険金が、帳簿上の資産を上回った場合の差額 |
| 雑損失 | 損益計算書(費用) | 解約時などに受け取った金額が、帳簿上の資産を下回った場合の差額 |
法人保険の種類別・経理処理の早見表
法人保険の保険料を支払ったときの扱いを、保険の種類ごとに一覧にまとめました。自社の保険証券・設計書と照らし合わせて、どの区分に当てはまるかを確認してください。
| 保険の種類 | 契約形態の例 | 保険料支払時の扱い(原則) | 主に使う勘定科目 |
|---|---|---|---|
| 定期保険(最高解約返戻率50%以下【要確認】) | 契約者・受取人とも法人 | 保険期間の経過に応じて損金算入 | 支払保険料 |
| 定期保険(最高解約返戻率50%超【要確認】) | 契約者・受取人とも法人 | 返戻率の区分に応じて一定期間、一部を資産計上 | 保険積立金(前払保険料)/支払保険料 |
| 養老保険 | 死亡保険金・満期保険金とも法人受取 | 全額資産計上 | 保険積立金 |
| 養老保険(福利厚生プラン) | 死亡=遺族/満期=法人、全従業員が対象 | 1/2【要確認】を資産計上、残りを損金算入 | 保険積立金/福利厚生費 |
| 養老保険 | 死亡・満期とも被保険者側が受取 | 被保険者への給与扱い | 給料手当・役員報酬 |
| 終身保険 | 契約者・受取人とも法人 | 原則として全額資産計上 | 保険積立金 |
| 医療保険・がん保険(第三分野) | 契約者・受取人とも法人 | 定期保険と同じく、最高解約返戻率の区分で判定 | 支払保険料/保険積立金 |
↓↓↓ 早見表を見るときのポイント ↓↓↓
- 2019年7月8日【要確認】より前の契約は、加入当時のルール(旧通達)が適用されます。まず保険証券の「契約日」を確認してください。
- 保険期間が終身の医療保険・がん保険は、被保険者が116歳【要確認】に達するまでを保険期間とみなして判定します。
- 最高解約返戻率70%以下かつ年換算保険料30万円以下の定期保険・第三分野保険は、資産計上せず期間に応じて損金算入する扱いがあります。
- 資産計上部分の勘定科目は「保険積立金」「前払保険料」のどちらも実務で使われます。社内で統一しておけば問題ありません。
最高解約返戻率が50%を超える場合の区分(50%超70%以下/70%超85%以下/85%超)は、前述の「経理処理は「保険の種類」と「返戻率」で変わる」で詳しく解説しています。
なお、解約返戻金や満期保険金を受け取ったときの勘定科目・仕訳は、以下の記事で詳しく解説しています。

保険料を支払ったときの仕訳
保険料(月払・年払)を支払った際の経理処理は、契約内容によって大きく3パターンに分かれます。具体的な仕訳例を見ていきます。
全額損金になる場合の仕訳
最高解約返戻率が50%以下の定期保険や、掛け捨ての医療保険など、保険料全額を損金算入できるケースです。
【例】掛け捨ての定期保険料(年間120,000円)を普通預金から支払った場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 支払保険料 | 120,000 | 普通預金 | 120,000 |
全額を「支払保険料」として費用処理します。全額が当期の損金となるため、その期の利益を圧縮する効果があります。
※短期払(年短払)に関する注意点
保険期間に対して払込期間が著しく短い「短期払」契約(例:10年保障で支払は3年で完了など)については、2019年(令和元年)の通達改正により、2019年10月8日以後の契約から、支払時に一括で全額損金とすることができなくなりました。払込期間中は資産計上を行い、払込終了後に期間按分して損金化するルールに変更されているためご注意ください。
※ただし、解約返戻金のない短期払の保険で、被保険者1人あたりの年換算保険料相当額が30万円以下の場合は、支払時に損金算入できる扱いがあります
参考:法人税基本通達9-3-5
一部を資産計上する場合の仕訳
解約返戻金が設定されており、規定に基づき一部を資産計上するケースです。
【例】年間保険料1,000,000円のうち、40%を資産計上、60%を損金算入する場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 保険積立金 | 400,000 | 普通預金 | 1,000,000 |
| 支払保険料 | 600,000 |
資産計上分は「保険積立金」、損金算入分は「支払保険料」に分けて記帳します。将来解約返戻金を受け取る際は、積み上げた「保険積立金」を取り崩すことになります。
養老保険(ハーフタックスプラン)の仕訳
養老保険を活用した福利厚生プラン(通称:ハーフタックスプラン)では、要件を満たすことで保険料の半額を資産計上、残り半額を福利厚生費として損金処理できます。
【例】全従業員を対象とした養老保険料200,000円を支払った場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 保険積立金 | 100,000 | 普通預金 | 200,000 |
| 福利厚生費 | 100,000 |
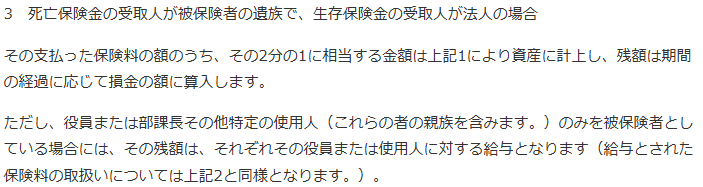
上記の国税庁規定(項目3)の通り、ハーフタックスプランとして福利厚生費処理が認められるには「役員や特定の従業員だけでなく、全従業員を対象(普遍的加入)とする」という条件をクリアしなければなりません。
画像内の「ただし書き」にある通り、もし役員や特定の社員のみを被保険者として加入させていた場合、福利厚生費としての計上は否認され、会社が支払った保険料が「役員給与」と認定されます。税務上の重大なリスクに直結するため、対象範囲の設計には注意が必要です。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
仕訳例でわかる法人保険の経理処理
前章では1年分の保険料を支払った時点の仕訳を紹介しました。ここでは実務でつまずきやすい「決算期をまたぐ支払い」「資産計上期間が終わった後」「福利厚生プランの月払い」の3つのケースを、契約期間の流れに沿って整理します。
ケース1:全額損金の保険料を年払いし、決算期をまたぐ場合
【前提】3月決算の会社が、最高解約返戻率50%以下の定期保険の年払保険料120,000円を1月に支払った場合
原則(期間対応で処理する場合)
支払時(1月)
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 支払保険料 | 30,000 | 普通預金 | 120,000 |
| 前払費用 | 90,000 |
翌期首(4月)
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 支払保険料 | 90,000 | 前払費用 | 90,000 |
短期前払費用の特例を使う場合
支払日から1年以内に提供を受けるサービスの対価で、毎期継続して同じ処理をしているなどの要件を満たすときは、支払時に全額を「支払保険料」として処理する方法も認められています(法人税基本通達2-2-14【要確認】)。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 支払保険料 | 120,000 | 普通預金 | 120,000 |
・特例は一度採用したら継続適用が前提です。利益の出た期だけ使う処理は認められません。
・資産計上が必要な保険(最高解約返戻率50%超)の資産計上部分には、この特例は使えない点に注意してください【要確認】。
ケース2:一部を資産計上する保険の「資産計上期間」と「取崩期間」
【前提】最高解約返戻率75%(70%超85%以下の区分)、保険期間20年、年払保険料1,000,000円の定期保険
この区分では、契約期間が次の3つの期間に分かれます。
- 資産計上期間:保険期間の前半4割(1〜8年目)
- 据置期間:資産計上も取崩もしない期間(9〜15年目)
- 取崩期間:保険期間の75%経過後〜終了(16〜20年目)
1〜8年目(資産計上期間):60%【要確認】を資産計上
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 保険積立金 | 600,000 | 普通預金 | 1,000,000 |
| 支払保険料 | 400,000 |
9〜15年目(据置期間):全額損金
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 支払保険料 | 1,000,000 | 普通預金 | 1,000,000 |
16〜20年目(取崩期間):積み上げた資産を均等に損金化
8年間の資産計上額の合計は4,800,000円です。これを5年で均等に取り崩すと、1年あたり960,000円になります。
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 支払保険料 | 1,960,000 | 普通預金 | 1,000,000 |
| 保険積立金 | 960,000 |
・期中に期間の切り替わりがある場合は月数で按分します。
・「何年目からどの処理か」は保険会社の資産計上推移表で確認するのが確実です。
ケース3:養老保険(福利厚生プラン)を月払いしている場合
【前提】全従業員を被保険者とする養老保険(死亡保険金受取人=遺族、満期保険金受取人=法人)の保険料、月額30,000円
毎月の支払時
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 保険積立金 | 15,000 | 普通預金 | 30,000 |
| 福利厚生費 | 15,000 |
摘要欄に「養老保険料(1/2資産計上・福利厚生プラン)」などと記載しておくと、決算時や税務調査時の説明がスムーズです。
役員や特定の従業員だけを対象にすると、福利厚生費部分は給与(役員給与)と扱われるおそれがあります。加入対象のルールは、福利厚生規程などで明文化しておくと安心です。

満期保険金を受け取ったときは、積み上げた保険積立金を取り崩し、差額を雑収入として処理します。満期時の仕訳は以下の記事で解説しています。
解約返戻金・保険金を受け取ったときの仕訳
この章では受取時の基本的な考え方を紹介します。資産計上額より多く戻った場合・少なかった場合・入金が翌期になる場合など、ケース別の仕訳と勘定科目の選び方は以下の記事で詳しく解説しています。
解約返戻金を受け取ったときの仕訳
資産計上していた保険を解約した際は、帳簿上の「保険積立金」を取り崩し、実際の受領額との差額を収益または費用として処理します。
【例】帳簿上の保険積立金3,000,000円の保険を解約し、返戻金3,500,000円が口座に振り込まれた場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 普通預金 | 3,500,000 | 保険積立金 | 3,000,000 |
| 雑収入 | 500,000 |
受領額が帳簿残高を上回ったため、差額の500,000円を「雑収入(益金)」に計上します。この雑収入は当期の課税対象となるため、同年度に大規模な設備投資や役員退職金の支給など「損金(費用)」が発生するタイミングに合わせて解約するのが実務上のポイントです。
受領額が帳簿残高を下回る場合は、差額を「雑損失(損金)」として借方に立てます。
資産計上がない(全額損金タイプ)場合の仕訳
全額損金で処理していた(帳簿上の資産がゼロの)保険を解約し、返戻金を受け取った場合の仕訳です。
【例】全額損金タイプの保険を解約し、解約返戻金200,000円を受領した場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 普通預金 | 200,000 | 雑収入 | 200,000 |
相殺すべき資産が存在しないため、受け取った返戻金の全額が「雑収入」となります。支払時に全額費用処理していた分、戻ってきた返戻金は全額がその期の利益(益金)となり、法人税が課されます。
死亡保険金を受け取ったときの仕訳
被保険者の死亡により法人が死亡保険金を受け取った場合も、解約返戻金と同様の考え方で処理します。
【例】帳簿上の保険積立金2,000,000円の契約で、死亡保険金10,000,000円を受領した場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 普通預金 | 10,000,000 | 保険積立金 | 2,000,000 |
| 雑収入 | 8,000,000 |
この保険金をもとにご遺族へ死亡退職金を支払う場合は、別途「死亡退職金 / 普通預金」の仕訳を起こします。保険金の受領(雑収入)と退職金の支払い(損金)が同じ事業年度に計上されれば、結果として利益への影響を抑えられます。ただし、帳簿上は両者を相殺せず、それぞれ独立した取引として記帳してください。
死亡退職金を支給するには、退職金規程などの支給根拠を整えておくことが前提です。
保険を減額・払済にしたときの経理処理
資金繰りの調整などを目的に、契約を維持したまま負担を抑える「減額」や「払済保険への変更」を行った際の処理を解説します。
保険を減額したときの経理処理
保険の「減額」は、保障額を一部削減する手続きです。税務上は減額した割合分を「一部解約」したものとして扱います。
【例】保障額を半分に減額。対応する保険積立金1,000,000円を取り崩し、返戻金800,000円を受領した場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 普通預金 | 800,000 | 保険積立金 | 1,000,000 |
| 雑損失 | 200,000 |
減額割合に応じて積立金を取り崩し、返戻金との差額を雑損失(または雑収入)で処理します。翌月以降の保険料は、減額後の金額で計上します。
払済保険に変更したときの経理処理
「払済保険」とは、保険料の払い込みをストップし、その時点の解約返戻金を充当して保障額を下げる仕組みです。
払済保険への変更は、税務上「旧契約を解約し、その返戻金で新契約に一時払いで加入した」とみなすのが原則です。
【例】払済保険に変更。変更時点の返戻金相当額が3,000,000円、旧契約の保険積立金残高が2,500,000円だった場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 保険積立金(新) | 3,000,000 | 保険積立金(旧) | 2,500,000 |
| 雑収入 | 500,000 |
返戻金相当額を新しい資産(保険積立金)として立て直し、旧資産との差額を益金計上します。ただし、同種の払済保険に変更した場合など、以前の帳簿価格を引き継げる例外規定も存在するため、契約ごとの確認が求められます。
名義変更したときの経理処理と注意点
法人が契約する生命保険の名義を役員個人へ変更し、退職金代わりに現物支給する手法があります。この処理を行う際は、近年の税務改正に十分注視しなければなりません。
退職金として名義変更するときの経理処理
法人から役員へ名義変更する場合、法人は役員に対して「保険契約という資産を支給した」扱いになります。
【例】退任役員へ退職金として保険を名義変更。評価額5,000,000円、帳簿上の保険積立金3,000,000円の場合
| 借方科目 | 金額 | 貸方科目 | 金額 |
| 役員退職慰労金 | 5,000,000 | 保険積立金 | 3,000,000 |
| 雑収入 | 2,000,000 |
評価額を「役員退職慰労金」に計上し、保険積立金を取り崩します。両者の差額は雑収入(または雑損失)として処理します。
名義変更時の評価ルールに注意
以前は名義変更時の評価額に「解約返戻金額」を用いていたため、返戻金が一時的に低く抑えられた時期に安く個人へ譲渡する手法が横行しました。
しかし、2021年(令和3年)7月1日以後の名義変更から、所得税基本通達36-37の改正によりこの手法は厳格化されました。
現在は、「解約返戻金相当額」が「資産計上額」の7割未満である場合、解約返戻金額ではなく「資産計上額」を評価額として譲渡計算を行う規則になっています。
評価額が高く見積もられることで、個人側に想定外の所得税・住民税が課されるリスクがあります。名義変更を伴う設計や実行に際しては、評価額の事前試算が不可欠です。
名義変更を退職金の一部として活用する場合は、役員退職金の支給額全体(現金部分+保険の評価額)が適正な水準かどうかもあわせて検討する必要があります。
保険の名義変更は、役員退職金の支給方法のひとつです。退職金の支給額の決め方や、保険を退職金の原資として準備する方法は、こちらの記事で解説しています
法人保険の経理処理で間違えないための注意点
実務上の処理ミスを防ぐために意識すべき重要ポイントは3点です。
保険会社の設計書・通知書を確認する
法人保険の仕訳ルールは契約ごとに個別判定します。
「このタイプの保険だから全額損金のはず」と思い込まず、加入時の「契約内容設計書」や毎年届く「決算用通知書」を必ず確認してください。記載されている「最高解約返戻率」や「資産計上推移表」が、税務処理の根拠資料となります。
税制改正で経理処理は変わる
2019年の通達改正(全額損金保険の制限)や2021年の名義変更ルール改正・短期払規制のように、法人保険の税務取扱いは見直しが頻繁に行われます。過去の情報や書籍に頼って処理すると、現在の通達から外れてしまう危険があります。常に最新の税務運用を前提に処理を進める必要があります。
個別の経理処理は税理士に確認する
特例適用の条件判断や払済変更時の資産の振替など、実務では個別の事情が絡む事例が多々あります。自己判断で処理を進めて後から追徴課税を受けないよう、決算時や契約変更時には顧問税理士などの専門家へ事前に相談してください。
また、保険を退職金や死亡退職金の原資として活用する場合は、税務処理だけでなく、退職金規程・役員退職慰労金規程の整備もセットで検討する必要があります。規程の整備は社労士、保険の設計は保険代理店、税務処理は税理士と、それぞれの専門家が連携することで、処理ミスや規程との食い違いを防げます。
法人保険経理処理でよくある質問
法人保険の保険料はどの勘定科目で処理しますか?
損金(経費)になる部分は「支払保険料」、資産として残る部分は「保険積立金」で処理します。
全従業員を対象とした養老保険等の場合は「福利厚生費」を使用することもあります。
解約返戻金を受け取ったときの仕訳はどうなりますか?
帳簿上の「保険積立金」を取り崩し、実際に口座へ入金された金額との差額を「雑収入」または「雑損失」として処理します。
全額損金の保険は受取時にどう仕訳しますか?
取り崩す資産が存在しないため、受け取った返戻金・保険金の全額を「雑収入」に計上します。
その期の法人の利益(益金)となります
保険を減額したときの経理処理はどうなりますか?
「一部解約」として処理します。
減額した割合に応じて保険積立金を取り崩し、入金された返戻金との差額を雑収入または雑損失で計上します。
名義変更したときの経理処理で注意することは?
譲渡時の評価額計算に注意が必要です。
解約返戻金が資産計上額の7割未満である場合、解約返戻金ではなく「資産計上額」を評価額として計算する改正ルール(令和3年施行)が適用されます。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
法人保険の経理処理は、保険の種類、最高解約返戻率、加入時期、さらには近年の税制改正のタイミングによって処理方法が大きく変動する領域です。
- 保険料の損金/資産の割合は「保険の種類」と「最高解約返戻率」で決まる(過去契約は旧ルール適用)
- 解約時・受取時は帳簿上の「保険積立金」を取り崩し、差額を雑収入・雑損失で処理する
- 保険の減額は「一部解約」とみなし、減額割合に応じて資産を切り崩す
- 法人から個人への名義変更は、令和3年改正の「7割ルール」を踏まえて評価額を試算する
- 自己判断を避け、最新の設計書・通知書を手元に置き税理士と連携して処理する
正しくルールを把握し、自社の帳簿処理と税務管理を適正に進めていきましょう。
当グループでは、法人保険の正しい経理処理はもちろん、税制改正を踏まえた最適な保険の見直しや税務対策まで、実績豊富な専門家がトータルでサポートいたします。まずは一度、お気軽にお問い合わせください。