
法人保険を解約したときは、受け取った解約返戻金と帳簿上の資産計上額(保険積立金)との差額を、「雑収入」または「雑損失」で処理します。
資産計上額より多く戻れば差額が雑収入(益金)、少なければ雑損失(損金)となり、保険料を全額損金にしていた保険なら受取額の全額が雑収入です
法人が加入する生命保険を解約した際、受け取った解約返戻金や保険金には法人税がかかります。法人保険は加入時の損金算入に目が向きがちですが、実際に手元に残る資金を最大化するには「受取時(出口)」の税金対策が欠かせません。
本記事では、解約返戻金や保険金を受け取った際の課税の仕組み、経理処理の具体例、税負担を軽減するための出口戦略を整理して解説します。
- 法人保険の解約返戻金・保険金に対する課税の仕組み
- 受取時の経理処理(勘定科目と計算方法)
- 「法人保険の節税=課税の繰延」と言われる理由
- 税金で損をしないための実践的な出口戦略
- 解約時や名義変更時に注意すべき税務リスク
保険料を支払ったときに「損金」と「資産」をどう分けるか(最高解約返戻率による区分)は、別記事で仕訳例つきで解説しています。解約時の処理は支払時の資産計上額が出発点になるため、あわせてご確認ください。
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
法人保険の解約返戻金・保険金に税金はかかる?
法人が受け取る解約返戻金や保険金は、原則として法人税の課税対象です。ただし、受け取った全額に対してそのまま税金がかかるわけではありません。過去に帳簿へ資産計上していた金額との「差額」に対して課税されます。
解約返戻金・保険金は「益金」として課税される
法人税法上、解約返戻金や保険金は会社の収益である「益金」に算入されます。個人のように一時所得として分けるのではなく、本業の売上など他の収益と合算して法人税を計算します。
利益が出ている決算期に無計画に解約返戻金を受け取ると、その期の利益が押し上げられます。他に相殺できる損金(経費)がなければ、増加した利益に対して法人税(実効税率約30%)が課され、手元に残るキャッシュが目減りします。
資産計上していた分を差し引いた額が課税対象
解約返戻金のうち課税対象となるのは、受け取った金額から「過去に資産計上した保険料の累計額」を差し引いた残額です。
- 課税対象額 = 受け取った解約返戻金(保険金) - 資産計上している保険料の累計額
支払った保険料の全額を損金処理していた場合は、差し引く資産がないため受け取った全額が課税対象です。一方で、保険料を資産計上していた場合は、受け取った金額との差額のみが課税対象となるため、解約時の税負担は抑えられます。
解約返戻金・保険金を受け取ったときの経理処理
解約返戻金や保険金を受け取った際の経理処理は、過去に支払保険料を損金処理していたか、資産計上していたかによって決まります。
雑収入・雑損失の仕組み
仕訳の際、勘定科目は益金(利益)が出る場合は「雑収入」、損金(損失)が出る場合は「雑損失」を使用するのが一般的です。
- 雑収入となるケース:解約返戻金が資産計上額(保険料積立金)を上回る場合。その差額を雑収入として益金に算入します。
- 雑損失となるケース:解約返戻金が資産計上額を下回る場合。その差額を雑損失として損金に算入します。
【仕訳例】
- 解約返戻金1,000万円を受領し、資産計上額が600万円だった場合: 差額の400万円を「雑収入」に計上
- 解約返戻金1,000万円を受領し、資産計上額が1,200万円だった場合: 差額の200万円を「雑損失」に計上
解約・満期・名義変更時の仕訳例(ケース別)
受取時の仕訳は「帳簿上の資産(保険積立金)を取り崩し、受取額との差額を雑収入か雑損失にする」が基本です。
代表的なケースを一覧にまとめました。
| ケース | 前提 | 借方 | 貸方 | ポイント |
|---|---|---|---|---|
| ① 資産計上額より多く戻った | 保険積立金2,400,000/解約返戻金2,700,000 | 普通預金 2,700,000 | 保険積立金 2,400,000/雑収入 300,000 | 差額は益金。受け取った期の利益が増える |
| ② 資産計上額より少なく戻った | 保険積立金2,400,000/解約返戻金2,100,000 | 普通預金 2,100,000/雑損失 300,000 | 保険積立金 2,400,000 | 差額は損金。解約時期によって起こりやすい |
| ③ 解約したが入金が翌期になる(未収) | 決算日前に解約手続済み、入金は翌期。保険積立金2,400,000/返戻金2,700,000 | 未収入金 2,700,000 | 保険積立金 2,400,000/雑収入 300,000 | 原則は入金日ではなく解約日の属する期に計上【要確認】。入金時は「普通預金/未収入金」 |
| ④ 満期保険金を受け取った(養老保険・福利厚生プラン) | 保険積立金4,500,000/満期保険金9,600,000 | 普通預金 9,600,000 | 保険積立金 4,500,000/雑収入 5,100,000 | 1/2【要確認】のみ資産計上していたため、差額が大きくなりやすい |
| ⑤ 名義変更で役員に退職金として支給した | 保険積立金3,200,000/評価額4,000,000【要確認】 | 役員退職慰労金 4,000,000 | 保険積立金 3,200,000/雑収入 800,000 | 評価額は解約返戻金相当額が原則。資産計上額の7割【要確認】未満なら資産計上額で評価 |
④の養老保険(福利厚生プラン)の加入要件や、保険料を支払うときの扱いは、【福利厚生としての法人保険の活用方法】で解説しています。
契約者貸付を受けている場合は、解約返戻金から貸付金と利息が差し引かれて入金されます。差し引かれた分は「借入金」「支払利息」の消し込みとして処理します。
名義変更の評価ルールと役員退職金としての活用は、役員退職金の記事で詳しく解説しています。
全額損金タイプと一部損金タイプで出口の課税が変わる
法人が加入する生命保険は、2019年の税制改正(通達改正)以降、「最高解約返戻率」に応じて保険料の損金算入割合や資産計上額が厳格にルール化されています。
現在、国税庁が定めている基準は下図の通りです。
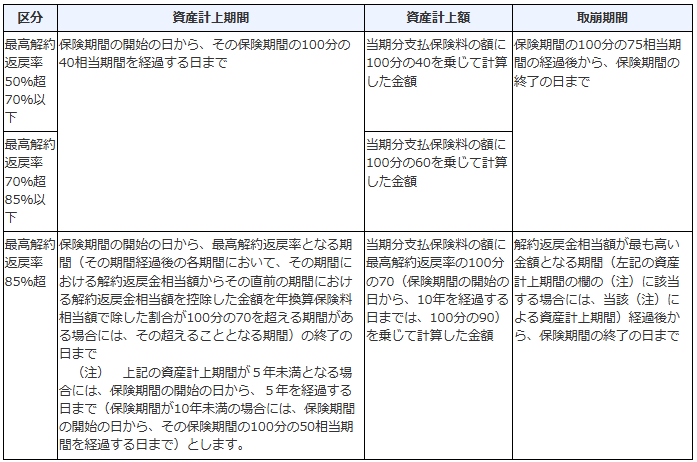
出典:国税庁「定期保険及び第三分野保険の保険料の取扱い」
上図の通り、最高解約返戻率が50%を超える商品の場合、支払った保険料の一定割合(40%〜90%)を「資産」として帳簿に計上しなければなりません。
解約時には、この「過去に資産計上していた金額」と「実際に受け取った解約返戻金」の差額に対して課税されます。そのため、自社が加入している保険がどの区分(50%超〜70%以下、70%超〜85%以下など)に該当するかによって、出口で発生する雑収入(益金)の金額が大きく変わります。
- 1. 全額損金タイプ(最高解約返戻率50%以下など) 保険料の全額を損金算入している場合、帳簿上に保険の資産は残りません。加入時に利益を圧縮できる反面、解約時は受け取った返戻金の全額が利益に計上されます。
- 2. 一部損金・全額資産タイプ(最高解約返戻率50%超など) 保険料の一部または全部を資産計上している場合、解約時には受け取った金額から資産計上額を相殺します。全額損金タイプに比べ、解約時の雑収入発生額を低く抑えられます。
保険金(死亡保険金)を受け取ったときの扱い
被保険者(役員・従業員)の死亡により法人が受取人として死亡保険金を受け取った場合も、考え方は解約返戻金と同じです。受け取った保険金から資産計上額を差し引いた金額を益金計上します。
なお、実務では保険金受取と同一年度内に「死亡退職金」や「弔慰金」を遺族へ支払うケースが多く見られます。保険金(益金)と退職金・弔慰金(損金)を相殺させることで、法人税の発生を抑えることが可能です。
死亡退職金や弔慰金を支払うには、就業規則や退職金規程に支給の根拠を定めておく必要があります。規程の書き方は【退職金制度の有無に応じた就業規則の記載例】をご覧ください。


保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
法人保険の「節税」は課税の繰延にすぎない
法人保険による節税対策は、実質的には税金を払う時期を先送りにする「課税の繰延」です。
入口で減った税金は、出口で支払うことになる
保険料支払時(入口)に損金算入すれば、その年の利益が減り法人税は下がります。しかし、解約時(出口)に返戻金を受け取ると益金が発生し、税金が課されます。
トータルの税額は変わらないか、解約返戻率が100%を下回る場合は手元に残る資金が減る可能性もあります。この構造を理解せずに加入すると、解約時に想定外の税負担を抱えることになります。
それでも繰延にメリットがあるケース
課税の繰延であっても、次のような経営上の目的があれば活用価値があります。
- 突発的な赤字への備え:業績が悪化した際に保険を解約し、本業の赤字(損金)と解約返戻金(益金)を相殺して資金繰りを支える。
- 運転資金の確保:契約者貸付制度を使い、解約せずに解約返戻金の一定範囲内で資金を調達する。
- 退職金原資の準備:役員の退職時期に合わせて解約し、解約返戻金を退職金の支払原資に充てる。
損をしないための出口戦略
解約返戻金を受け取る際、出口戦略がないまま解約すると多額の法人税がかかります。手元資金を減らさないための具体策を解説します。
解約返戻金の受取時期に大きな損金をぶつける
解約返戻金(益金)にかかる税金を抑えるには、同じ事業年度に同額の損金(経費)を出して利益を相殺するのが原則です。
【相殺に使える損金の例】
- 役員退職金の支給:社長・役員の退職時期に合せて解約し、退職金(損金)として支給する。
- 設備投資・修繕:工場の修繕、基幹システムの刷新、機械設備の購入などを解約年度に実行する。
- 広告宣伝費・研究開発費:新規事業や販路開拓の費用としてまとめて投じる。
役員退職金は退任時の役員報酬をもとに算定されることが多いため、【役員報酬の決め方と社会保険料への影響】もあわせて確認しておくと、支給時期と金額の計画を立てやすくなります。
解約返戻率のピーク時期を見極める
多くの法人保険は、契約後一定期間が経つと解約返戻率がピークに達し、その後は低下していく設計(ピークアウト)になっています。
ピークを迎えた後に放置すると、受け取れる金額自体が減ってしまいます。毎年届く契約内容案内や設計書を確認し、返戻率が最高となる時期を把握しておきましょう。
出口の選択肢——解約以外の方法
返戻率がピークを迎えても、その期に大きな損金を作る予定がない場合、無理に解約する必要はありません。
- 契約者貸付の利用:解約せずに返戻金の範囲内で借入を行う。保障を維持したまま資金調達が可能。
- 払済保険への変更:以降の保険料支払いを止め、その時点の返戻金をもとに保障額を下げた保険へ変更する。解約返戻率の低下を防ぐ効果がある。
加入時に出口戦略を決めておくことが重要
「節税になるから」という理由だけで加入するのは避けるべきです。「〇年後の設備投資」「〇年後の役員退職金」など、使用目的と時期を定めた上で、それに合った返戻率・ピーク時期の保険を選ぶ必要があります。
出口で失敗しないための注意点
法人保険の出口対応における主な注意点は以下の通りです。
使い道が決まっていないと課税で損をする
明確な使い道(相殺する損金)がない状態で解約すると、返戻金の全額または差額が益金となり、約30%の税金がかかります。
例えば、1,000万円の保険料(全額損金)を支払い、返戻率85%(850万円)で解約したとします。相殺する損金がないと、受け取った850万円に約30%(約255万円)の法人税がかかります。結果として手元に残る現金は約595万円となり、支払った1,000万円に対して大幅な元本割れとなります。
名義変更時の課税リスクに注意
法人で加入した保険契約を役員個人へ名義変更(譲渡)する手法について、かつては「低解約返戻金期間」などの解約返戻金が低くなっている時期を狙い、安く個人へ売却する節税策(いわゆる名義変更スキーム)が広く行われていました。
しかし、国税庁は2021年6月に「所得税基本通達36-37」を改正し、評価ルールを大幅に厳格化しています。
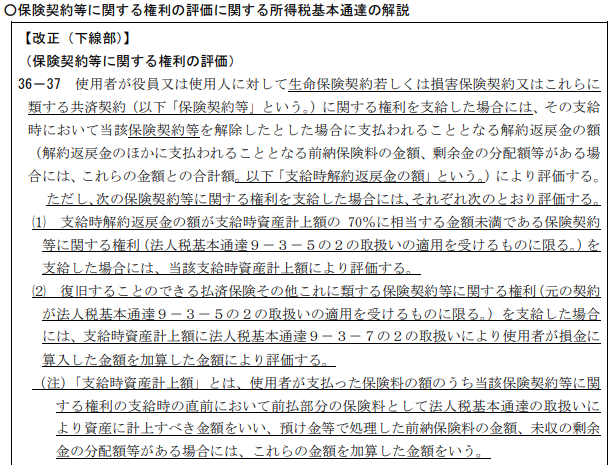
上図の通り、解約返戻金が資産計上額の70%未満となる保険を名義変更する場合、解約返戻金の金額ではなく「資産計上額(支払った保険料のうち資産にあげていた金額)」で評価することが義務付けられました。
適正な評価額(資産計上額)よりも低い金額で名義変更を行った場合、その差額が役員に対する「賞与(給与)」とみなされます。その結果、法人側では損金不算入による法人税の増加、個人側では給与所得としての多額の所得税・住民税が発生するため、安易な名義変更は極めて危険です。
経理処理・税務は専門家に確認する
法人保険の税制は、2019年の通達改正や2021年の名義変更ルールの見直しなど、変更が相次いでいます。契約時期(新旧ルールの違い)や商品構造によって、必要な経理処理は異なります。
自己判断で処理を進めると税務調査で指摘を受けるおそれがあるため、解約手続きや申告の際は必ず税理士などの専門家へ相談してください。
法人 保険 解約返戻金 税金でよくある質問
法人保険の解約返戻金に税金はかかりますか?
かかります。
受け取った解約返戻金から帳簿上の資産計上額を差し引いた金額が益金となり、法人税の課税対象です。全額損金タイプの保険であれば、受取額の全額が課税対象となります。
解約返戻金は雑収入として処理するのですか?
受取額が資産計上額を上回る場合は「雑収入(益金)」、下回る場合は「雑損失(損金)」で処理します。
法人保険は節税になりますか?
税金そのものを免除する仕組みではなく「課税の繰延」です。
解約時に退職金などの大きな損金と相殺させて、初めて実質的な効果が得られます。
解約返戻金にかかる税金を抑える方法はありますか?
解約する事業年度に、役員退職金の支給や設備投資などの損金を発生させて利益を相殺するのが一般的です。
解約のタイミングはいつがいいですか?
「解約返戻率がピークに達する時期」かつ「退職金や設備投資などの支出が発生する時期」に合わせるのが適しています

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
法人保険の解約返戻金や保険金についての重要ポイントは以下の通りです。
- 解約返戻金や保険金は「益金」となり法人税の課税対象になる
- 受け取った金額と資産計上額の差額を「雑収入」または「雑損失」で処理する
- 法人保険の節税は「課税の繰延」であり、解約時の税負担まで想定する必要がある
- 税負担を軽減するには、受取年度に退職金などの損金をぶつける出口戦略が必須
- 税制改正が頻繁に行われているため、解約や名義変更は専門家に確認の上進める
法人保険は、出口戦略を事前に設計しておくことで初めて資金準備としての役割を果たします。
解約時期の判断や現在の契約内容に不安がある場合は、解約手続きを進める前に税理士などの専門家へご相談ください。