
医療保険の選び方は、年代やライフステージによって変わります。年齢ごとに病気のリスクや家計状況が変化するだけでなく、利用できる公的保障の手厚さも異なるためです。
「自分に医療保険がどの程度必要なのか分からない」「今の保障内容で無駄がないか不安」「女性特有の病気にいつ備えるべきか」と悩む方は少なくありません。ネット上に情報があふれるなか、家計に合った正解を見つけるのは難しいものです。そこで本記事では、士業の実務的視点から、20代〜60代および女性の医療保険の選び方を解説します。
- 年代別(20代〜60代)における医療保険の選び方と見直しのタイミング
- 高額療養費制度や傷病手当金など、公的制度を踏まえた合理的な保障設計
- 妊娠・出産トラブルや乳がんなど、女性特有のリスクに備える特約の活用法
- 生命保険料控除を活用した、実務的な節税メリットの最大化
- 無駄な保険料を削るための具体的な計算式と判断基準
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
医療保険は年代別でどう変わる?おすすめを知る前に押さえる基本
民間医療保険を検討する際は、「手厚い公的医療保険制度でカバーしきれない部分だけを民間保険で補う」という考え方が基本になります。前提となる制度を把握すれば、過剰な保険加入による家計の圧迫を防げます。
公的医療保険と民間医療保険の役割
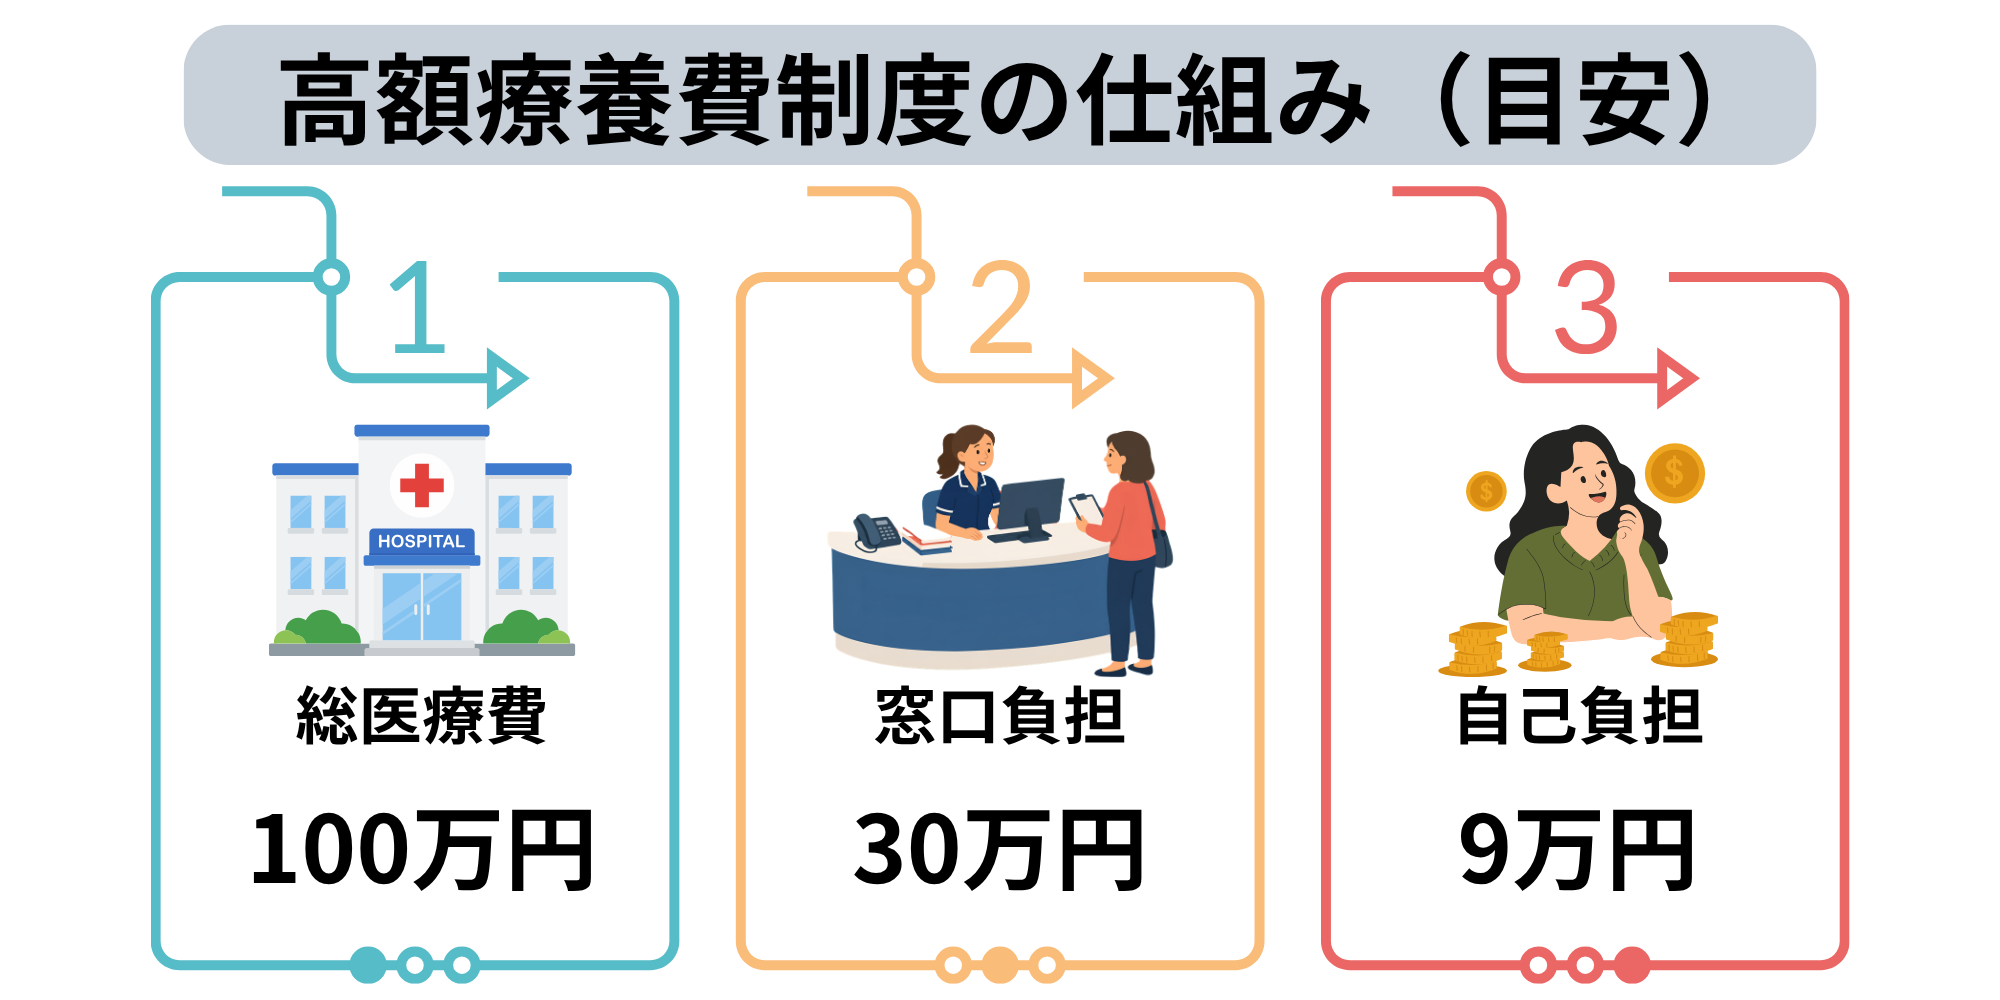
公的医療保険は、医療費の窓口負担を原則1〜3割に抑える制度です。さらに、1ヶ月の医療費が高額になった場合は「高額療養費制度」が適用されます。所得に応じて自己負担限度額が決められており、青天井で費用がかかることはありません。
令和8年(2026年)8月以降は所得区分が細分化され、新たな年間上限額が設定されるなど長期療養者への配慮が強化されています。70歳未満の方の自己負担限度額は以下の通りです。
| 所得区分(70歳未満) | 標準報酬月額の目安 | 1ヶ月の自己負担限度額(令和8年8月以降の目安) | 多数回該当(4回目以降) |
|---|---|---|---|
| 年収約1,160万円〜 | 83万円以上 | 270,300円+(医療費-901,000円)×1% | 140,100円 |
| 年収約770万円〜約1,160万円 | 53万円〜79万円 | 179,100円+(医療費-597,000円)×1% | 93,000円 |
| 年収約370万円〜約770万円 | 28万円〜50万円 | 85,800円+(医療費-286,000円)×1% | 44,400円 |
| 年収〜約370万円 | 26万円以下 | 61,500円 | 44,400円 |
| 住民税非課税 | – | 36,900円 | 24,600円 |
一般的な年収(約370万〜約770万円)であれば、月額100万円の医療費がかかっても実際の自己負担額は約9万円前後に収まります。 ただし、公的制度にも限界はあります。入院中の食事代や差額ベッド代(個室代)、先進医療の技術料、自由診療は全額自己負担です。
こうした「公的制度の対象外となる費用」を準備し、貯蓄の目減りを防ぐのが民間医療保険の役割といえます。
ライフステージの変化に合わせた見直しの重要性
医療保険は一度加入して放置するのではなく、ライフステージに合わせて見直すことが大切です。家族構成や年齢が変われば、必要な保障額や発症しやすい病気のリスクも変わってきます。
独身時代はご自身の医療費をまかなう最低限の保障で十分です。しかし、結婚して子どもが生まれれば、世帯主が倒れた際の家族の生活費も考慮しなければなりません。逆に、子どもが独立した50代以降は、大きな死亡保障を減らして長生きリスクへの備えへシフトさせます。状況に応じてプランを組み替えることで、無駄のない保険設計が実現します。
| 年代 | リスクの特徴 | 優先すべき保障 | 保険料の方向性 |
| 20代 | 病気リスク低、貯蓄期 | 最低限の入院・手術(掛け捨て) | 安い |
| 30代 | 家族増加、ライフイベント集中 | 就業不能保障、入院一時金 | やや安い |
| 40代 | 三大疾病罹患率上昇開始 | 三大疾病一時金、がん特約 | 上がる |
| 50代 | 老後準備開始、保障見直し | 終身医療、短期払い | 高い |
| 60代以上 | 入院・手術確率高、持病 | 一生涯の保障(引受緩和型も) | 非常に高い |
【20代〜30代】医療保険のおすすめの選び方
20代・30代は病気のリスクが比較的低いものの、結婚、住宅購入、子育てなどのライフイベントが集中しやすい時期です。この年代は、保険料負担と貯蓄のバランスがカギを握ります。
20代医療保険のおすすめ:安さ重視で最低限の備えを
20代の医療保険は、保険料の安さを優先し、掛け捨て型の定期医療保険や共済などを活用した最低限の備えにとどめましょう。重大な病気にかかる確率は低く、今は万が一のリスクより中長期的な資産形成に資金を回すべき時期だからです。
独身者の場合
独身の20代なら、入院日額5,000円程度のシンプルな保障で十分に対応できます。扶養家族がおらず、万が一休職しても当面の自分の生活費さえ確保できれば問題ありません。
会社員であれば、休職中は「傷病手当金」として給与の約3分の2相当が最長1年6ヶ月支給されます。そのため、月額1,000円〜2,000円台の安い保険料で差額ベッド代などの不足分をカバーするのが賢明です。
共働き夫婦の場合
夫婦共働きで子どもがいない20代も、お互いに収入があるため基本は独身者と同じ保障で問題ありません。片方が一時的に働けなくなっても、もう一方の収入と公的保障で家計の破綻は防げます。
ただし、夫婦で住宅のペアローンを組んでいる場合や固定費が高い場合は注意が必要です。一人の収入減がローンの滞納に直結する恐れがあるため、退院時にまとまった金額が受け取れる「入院一時金特約」や「就業不能保険」の追加を検討してみてください。
医療保険おすすめ30代:結婚・出産・育児を見据えた保障拡充
30代になると結婚や子育てにより「守るべき家族」ができるため、20代よりも手厚い保障へシフトしていくのが一般的です。仕事の責任が増して病気のリスクが徐々に上がり始めることに加え、突発的な医療費の支出が教育資金などに大きな影響を与えかねません。
家族が増えた際の必要保障額の考え方
家族が増えた際は、「世帯主が入院した際のマイナス分(医療費+収入減少分)」から「公的保障+当座の貯蓄」を差し引いた金額を必要保障額として設定します。
たとえば小さな子どもがいる家庭で世帯主が入院した場合、配偶者が看病や育児でパート勤務を休まざるを得なくなり、世帯全体で収入減が発生することがあります。これを補うために、入院日額を10,000円に引き上げたり、一時金型の保障を手厚くしてベビーシッター代などに充てる設計が考えられます。
貯蓄が少ない世帯ほど、民間保険による手厚いカバーが必要です。
【40代〜50代】医療保険のおすすめの選び方
40代・50代は収入がピークに達する一方で、がんや生活習慣病の罹患リスクが目立ち始める世代です。現役時代の後半戦として、老後を見据えた保障の再構築が求められます。
医療保険おすすめ40代:生活習慣病・がんリスクへの備え
40代の最重要ポイントは、がん(悪性新生物)、心疾患、脳血管疾患といった「三大疾病」に対する備えを固めることです。これらの疾病は40代から罹患率が上がり、治療が長期化しやすい特徴を持ちます。後遺症によって元の職場への復帰が難しくなるケースも少なくありません。
三大疾病特約の必要性
40代からの医療保険には、ベースとなる入院保障に加えて「三大疾病特約(特定疾病一時金特約)」を付加しておくと安心です。三大疾病と診断された時点で、入院の有無にかかわらずまとまった一時金を受け取れる商品が多いためです。
脳血管疾患の場合、リハビリを含めると入院期間が数ヶ月に及ぶこともあります。一時金があれば、高額な差額ベッド代や退院後の通院交通費、保険外治療費などに柔軟に資金を割り当てられ、家計の貯蓄を切り崩す事態を回避できます。
医療保険おすすめ50代:老後資金と医療費のバランス最適化
50代のテーマは、迫りくる定年退職を見据え、保険料負担と老後資金確保のバランスを最適化する「保障の断捨離」です。多くの場合、50代後半には子どもが独立して教育費の負担が終わるため、現役時代と同じ高額な死亡保障を払い続けるのは不合理になります。
子育て一段落後の保障スリム化と老後へのシフト
高額な死亡保障を目的とした掛け捨ての保険は減額または解約し、その予算を一生涯続く「終身型の医療保険」へ回す見直しが効果的です。50代以降は、残された家族が困窮するリスクより、自身が長生きして発生する継続的な医療費リスクのほうが大きくなります。
定年退職後は会社の健康保険組合から国民健康保険へ移行するのが一般的です。国民健康保険には休業補償である「傷病手当金」がないため、病気による経済的ダメージを直接受けやすくなります。したがって、一生涯カバーする終身医療保険を現役のうち(60歳や65歳まで)に払い終える「短期払」で契約し、老後の固定費から保険料をなくす設計が理想的です。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
【60代以上】医療保険のおすすめの選び方
60代以降は年金生活をベースとした家計管理へと移行します。健康状態の変化に伴い、これまでの保険を実情に合わせて整理するフェーズに入ります。
医療保険おすすめ60代:一生涯の安心の再確認
60代で意識すべきは、必要な保障が一生涯途切れることなく続くか(終身保障か)を再確認することです。60代以降は病気での入院・手術の確率が上がります。この時期に定期型医療保険の更新を迎え、保険料の大幅な引き上げに耐えられず解約してしまう事態は避けなければなりません。
公的年金生活における保険料負担の適正化
収入の柱が公的年金に切り替わるため、毎月の保険料が生活を圧迫しないよう適切な金額に調整しましょう。70歳以上の高齢者は、高額療養費制度において現役世代よりも自己負担限度額が低く設定されており、手厚い公的保障が用意されています。
これを前提にすれば、民間医療保険で過剰な日額保障(日額10,000円など)を維持する必要性は薄れます。もし保険料が負担になっている場合は、保険自体を解約するのではなく、入院日額を5,000円に減額する「一部解約」を活用し、年金生活でも無理なく支払えるレベルに適正化してみてください。
持病があっても入りやすい「引受基準緩和型」の活用
60代ですでに高血圧や糖尿病、過去の手術歴などの持病がある場合は、「引受基準緩和型(限定告知型)」の医療保険が役立ちます。一般的な医療保険に比べて健康状態の告知項目が少なく、「直近3ヶ月以内に入院・手術を勧められていないか」「過去2年以内に入院したか」など3〜4項目程度に限定されているためです。
通常の医療保険より保険料は割高に設定されていますが、持病の悪化や再発による入院・手術もきちんと保障されます。高齢になってからの無保険状態を回避するセーフティネットとして十分に機能します。
女性医療保険のおすすめ!女性特有の病気に備える選び方
女性の医療保険を検討する際は、年代ごとに異常分娩や乳がん、子宮疾患などのリスクが現れることを考慮し、「女性疾病特約」をうまく組み込むことがポイントです。女性特有の疾患は心理的・経済的負担の大きい治療を伴うケースが多いためです。
20代・30代女性の医療保険:妊娠・出産トラブルへの備え
20代・30代女性は、将来の妊娠・出産に伴う予期せぬトラブルに備えるため、必ず「妊娠前」に女性疾病特約付きの医療保険に加入しておくことをおすすめします。
厚生労働省の統計によれば、近年は帝王切開による出産の割合が増加傾向にあります。特約を付けていれば、帝王切開や切迫早産による長期入院、子宮外妊娠などの異常分娩が手厚い保障の対象になります。
一度妊娠が判明してから加入しようとすると、「今回の妊娠・出産に関わる異常は保障対象外」という条件(部位不担保)がつくことがほとんどです。健康なうちに加入しておけば、異常分娩が発生した際に給付金が上乗せされ、急な出費を大きく軽減できます。
40代・50代の医療保険女性おすすめ:乳がん・子宮疾患リスク対策
40代・50代の女性は、乳がん、子宮頸がん、子宮体がん、子宮筋腫といった疾患のリスク上昇に備え、がん一時金や女性疾病入院特約を充実させるのがおすすめです。とくに乳がんや子宮筋腫は40代での発症率が高く、長期間の通院やホルモン療法が必要になり、通常の入院ベースの保険だけではカバーしきれない負担が生じます。
女性疾病特約を付加していれば、乳がんや子宮筋腫の治療で入院・手術をした際に給付金が倍増する仕組みの商品が多く存在します。この上乗せ分を活用すれば、大部屋を避けて個室を希望したり、ウィッグの購入費用に充てたりと、プライバシーを守りながら療養に専念しやすくなります。
士業・専門家が教える医療保険選びの実務的ポイント
実務家が医療保険を設計する際は、商品のスペックだけでなく、税務メリットや社会保険制度との連動を緻密に計算します。ここが一般論と実務的な設計の分かれ道です。
生命保険料控除を活用した節税効果
民間医療保険に加入して保険料を支払うことは、「介護医療保険料控除」の対象として所得税や住民税を軽減できるメリットがあります。年末調整や確定申告を行うことで、支払った保険料に応じて課税所得から一定額が差し引かれ、結果として手取り収入を増やす効果が期待できます。
平成24年(2012年)1月1日以降の保険契約では、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの枠が設けられています。
| 控除の種類(新制度) | 所得税の控除限度額 | 住民税の控除限度額 |
|---|---|---|
| 一般生命保険料控除 | 最大40,000円 | 最大28,000円 |
| 介護医療保険料控除 | 最大40,000円 | 最大28,000円 |
| 個人年金保険料控除 | 最大40,000円 | 最大28,000円 |
| 合計適用限度額 | 120,000円 | 70,000円 |
医療保険やがん保険は「介護医療保険料控除」の枠に該当します。年間の支払保険料が80,000円を超える場合、所得税で上限4万円、住民税で上限2.8万円の控除を受けられます。たとえば課税所得600万円(所得税率20%)の方が年間8万円以上の医療保険料を支払った場合、合計で年間10,800円の節税効果が生まれます。
この3つの枠を上限までバランスよく活用することが家計管理の鉄則です。
傷病手当金や遺族年金を差し引いた合理的な設計
必要保障額を算出する際の大前提は、「傷病手当金」や「高額療養費制度」といった公的保障をベースとし、足りない金額だけを民間保険で補うことです。公的保障を無視して手厚い保険に加入してしまうと、結果的に老後資金などの資産形成スピードを遅らせてしまいます。
会社員が病気やケガで連続して3日間休業し、4日目以降も仕事に就けない場合、生活保障として「傷病手当金」が支給されます。
- 1日あたりの支給額 =
支給開始日以前の継続した12ヶ月間の各月の標準報酬月額の平均額 ÷ 30日 × 3分の2
※加入期間が12ヶ月に満たない場合は、直近の平均額か全被保険者の平均額(令和7年4月以降は32万円)のいずれか低い額が適用されます。
たとえば、直近12ヶ月の平均月収(標準報酬月額)が30万円の方であれば、1日あたり約6,666円が最長1年6ヶ月にわたり支給されます8。休業中の収入減は公的制度で大部分がカバーされるため、民間医療保険の入院日額は「自己負担分を補填する目的」に絞り、日額5,000円〜10,000円程度に設定するのが最も合理的です。
良くある質問
医療保険は一度入ったら見直さなくても大丈夫ですか?
いいえ、定期的な見直しが必要です。
ライフステージの変化や保険の更新時期に合わせて保障を見直すことで、無駄な保険料の支払いを防げます。
十分な貯金があれば、医療保険には入らなくてもいいですか?
はい、急な医療費に対応できる十分な貯蓄があれば不要な場合もあります。
公的制度(高額療養費制度)により医療費の自己負担額はある程度抑えられます。ただし、全額自己負担となる個室代や休業による収入減少を貯蓄で賄えない場合は、最低限の保険で備えておくのが安心です。
女性特約(女性疾病特約)は必ずつけるべきですか?
必須ではありませんが、手厚い備えをしたい方にはおすすめです。
通常の医療保険でも女性特有の病気は保障されます。特約をつけることで給付金が上乗せされ、個室利用などの費用に充てやすくなります。
過去に病気をしたり、現在持病があったりしても医療保険に入れますか?
はい、「引受基準緩和型」の保険であれば加入できる可能性が高いです。
告知項目が少なく持病があっても入りやすいですが、保険料は通常より割高になります。まずは通常の保険に加入できるか検討し、難しい場合の選択肢としましょう。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
年代別、そして女性向けの医療保険の選び方について、公的制度や税制の知識を交えて解説しました。ご自身の年齢や家族構成に照らし合わせることで、優先すべき保障内容と削るべき部分が明確になったのではないでしょうか。
ただし、医療保険の最適な形は、世帯ごとの収入やローンの有無、保有する貯蓄額によって異なります。さらに、段階的に改定が進む高額療養費制度や生命保険料控除の計算を個人で完全に把握し、無数の商品から最適なものを選び出すのは容易ではありません。
無駄な保険料を払い続ける損失を防ぐためにも、医療制度や税務知識に精通した専門家への相談を検討してみてください。ご自身のライフプランに合った、合理的な保障設計のお役に立てれば幸いです。
- 医療保険は年代特有のリスクやライフステージの変化に合わせて定期的に見直す
- 高額療養費制度や傷病手当金といった公的保障を計算し、不足分のみを民間保険で補う
- 20代・30代は安さ重視、40代・50代は三大疾病対策、60代以上は終身型で保険料を適正化する
- 女性は妊娠前の早い段階や、40代からの乳がんリスクに備えて女性疾病特約を活用する
- 生命保険料控除を賢く活用し、節税を通じて家計の実質的な手取り額を増やす