
法人保険は企業の財務・税務・労務に直結する重要な決断ですが、「種類が多くて選べない」「誰に相談すべきか分からない」と悩む経営者は多くいます。
安易な加入による保障不足や税務リスクを防ぐため、本記事では士業実務家の視点から、目的別の選び方や見直しのポイントを解説します。
- 法人保険と個人保険の決定的な違いと基本の仕組み
- 経営課題(事業保障・退職金・事業承継など)に応じた目的別の選び方
- 自社に最適な「必要保障額」を正しく算出するための計算式
- 法人保険を見直す際の適切なタイミングと税務上の注意点
- 自社の財務・労務リスクを踏まえた「失敗しない相談先の選び方」
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
法人保険とは?個人保険との違いと基本の仕組み
法人保険とは、法人が契約者となって加入する生命保険や損害保険の総称です。経営者や従業員に万が一のことが起きた際、企業を存続させるための資金を確保することが本来の役割となります。
法人保険の基本的な契約形態
法人保険が個人保険と最も異なるのは、「契約者」「被保険者」「受取人」の構成です。
| 項目 | 個人保険の例 | 法人保険の基本形 |
|---|---|---|
| 契約者(保険料を払う人) | 個人(夫など) | 法人 |
| 被保険者(保険をかけられる人) | 個人(夫など) | 経営者・役員・従業員 |
| 受取人(保険金を受け取る人) | 家族(妻など) | 法人(※または遺族) |
法人保険では、保険料を法人が負担し、保険金もまずは法人が受け取る形が基本です。法人が受け取った保険金は、借入金の返済や遺族への死亡退職金の支払いなど、企業の様々な資金ニーズに充当されます。
法人保険が経営に果たす役割
個人の保険が「残された家族の生活保障」を目的とするのに対し、法人保険は「企業の存続と事業リスクの回避」を主目的とします。
経営者に不測の事態が生じた場合、売上の減少や取引先からの信用不安、金融機関からの返済要求など、企業は一気に資金繰りの危機に直面しかねません。
法人保険は、こうした突発的な資金不足に備える防波堤の役割を果たします。
法人保険の主な活用目的
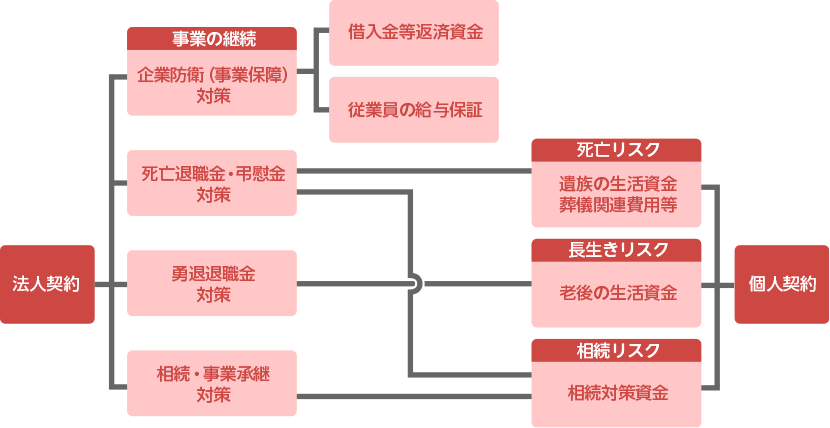
法人保険選びは、「何のための加入か」という目的の明確化から始まります。主な目的は以下の4つです。
①事業保障(借入金返済・運転資金)
トップの営業力や技術力に依存している中小企業の場合、経営者の万が一は直接的な売上減少に直結します。
このとき、金融機関からの借入金を一括返済し、さらに新しい体制が整うまでの数ヶ月〜1年程度の固定費(人件費や家賃)を賄えるだけの現金を確保しておく必要があります。事業保障は、企業が倒産を免れ、残された従業員の雇用を守るための最も重要な目的です。
②役員退職金(死亡退職金・弔慰金・勇退退職金)
経営者や役員の退職金は高額になることが多く、その時になって手元資金から捻出するのは財務上の大きな負担となります。
- 死亡退職金・弔慰金: 経営者が在職中に亡くなった場合、遺族の生活を守るために法人が支給します。
- 勇退退職金: 将来、無事に引退する際の老後資金です。
保険を活用することで、死亡という突発的な事態には「死亡保険金」で対応し、無事に勇退する時期には「解約返戻金」を退職金の原資として活用することが可能になります。
③事業承継・相続対策(自社株買取資金)
事業承継の場面において、後継者が先代から自社株(非上場株式)を買い取るための資金や、相続税を納付するための納税資金が不足するケースがよく見られます。
経営者を被保険者、受取人を法人とする生命保険に加入しておけば、経営者の死亡時に法人が多額の現金を手にします。その現金を使って、法人が遺族から自社株を買い取る(金庫株)ことで、遺族に現金を渡しつつ、株式の分散を防ぐことができます。
④従業員の福利厚生
従業員の死亡時の遺族補償や、将来の退職金準備として法人保険を活用するケースです。
代表的なものに「養老保険」を用いたハーフタックスプラン(福利厚生プラン)があります。要件(全従業員を対象とするなど)を満たせば、保険料の半分を損金算入しつつ、将来の退職金原資を計画的に積み立てることが可能です。
法人保険の主な種類と向いているケース
長期平準定期保険
保険期間が長期間(例えば満期が90歳や100歳など)に設定された定期保険です。
長期間にわたって高額な死亡保障を準備しつつ、一定期間経過後には解約返戻金が貯まる仕組みになっています。経営者の長期的な事業保障と、将来の勇退退職金の準備をバランスよく兼ねたい場合に向いています。
逓増(ていぞう)定期保険
契約から一定期間が経過すると、保険料は一定のまま死亡保険金額が段階的に増加(逓増)していく定期保険です。
企業の成長とともに借入金や事業規模が急速に拡大し、必要な保障額が年々増加していくケースに適しています。また、短期間で解約返戻金がピークに達する特徴があるため、数年後に明確な資金ニーズ(計画的な退職など)を控えている場合にも活用されます。
終身保険
定期保険のような満期がなく、一生涯の死亡保障が続く保険です。
いつ亡くなったとしても必ず保険金が受け取れるため、遺族への確実な死亡退職金の準備や、事業承継時の相続税対策(自社株買い取り資金の確保など)として非常に有効です。ただし、貯蓄性が高いため保険料は割高となります。
種類選びは「退職時期」と「目的」で考える
保険選びで失敗しないためのコツは、「いつまでに」「何のために」「いくら」必要なのかを逆算することです。
例えば、「10年後に勇退したい」という明確なゴールがあれば、10年後に解約返戻率がピークになる商品を検討します。一方で「一生涯の事業承継対策」が目的ならば、終身保険が選択肢となるでしょう。
自社の「目的」と「退職時期」から逆算し、商品特性がズレないよう選択しましょう。
自社に必要な保障額(必要保障額)の考え方
保険相談でよくあるのが「いくらの保障が必要か」という悩みです。不足すればリスクをカバーできず、過剰になれば資金繰りを圧迫するため、適正額の算出が不可欠です。
事業保障に必要な額の考え方
事業保障における必要保障額は、以下の計算式をベースに考えるのが一般的です。
- 必要保障額 = 借入金残高 + 運転資金(固定費の3〜6ヶ月分) + 買掛金・支払手形などの当面の決済資金 - 手元現預金
経営者の万が一の際、金融機関からの融資がストップしたり、取引先からの入金が遅れたりするリスクを想定し、最低でも半年間は会社が自走できるだけのキャッシュを確保しておくのが安全です。
役員退職金の必要額の考え方
役員退職金の適正額は、税務上否認されない(過大とみなされない)水準で設定する必要があります。一般的に、以下の「功績倍率方式」で算出します。
- 適正な役員退職金 = 最終報酬月額 × 役員在任年数 × 功績倍率
功績倍率は役職によって異なり、社長の場合は「3.0倍」、専務で「2.5倍」、平取締役で「2.0倍」程度が実務上の目安とされています。これに弔慰金(業務上の死亡か否かで非課税限度額が異なる)を足し合わせた金額が、退職金準備における必要保障額となります。
必要保障額は専門家と一緒に試算するのが安心
ただし、実際の適正額は簿外債務や将来の投資計画によっても変動します。
また、不当に高額な退職金を設定すると、税務調査で損金算入が否認されるリスクがあります。自社の決算書を正確に読み解き、税務上の妥当性を判断できる専門家(税理士など)と一緒に試算することをおすすめします。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
法人保険の見直し・見積もりの進め方
加入したまま放置されている法人保険は少なくありません。企業を取り巻く環境が変われば、必要な保険も変化します。
法人保険を見直すべきタイミング
以下の変化があった際は、法人保険の見直しを行う絶好のタイミングです。
- 事業規模や借入金額が大きく変動したとき
- 役員の交代や退職時期が具体的に近づいたとき
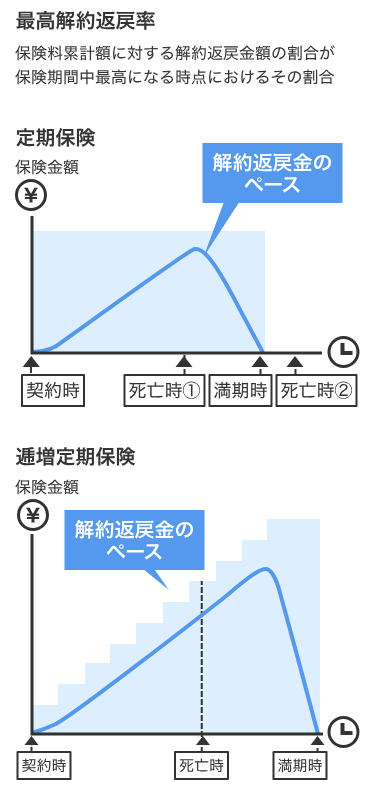
- 古い保険の解約返戻率がピークに達しようとしているとき
- 法人の業績が長期的に悪化(または急回復)し、保険料負担の見直しが必要なとき
特に、解約返戻金のピークを過ぎると、その後に受け取れる金額が減少していく(いわゆる「ピークアウト」)商品もあります。加入中の保険の「解約返戻金の推移表」は定期的に確認すべきです。
見直し・見積もりで確認すべきポイント
見直しの際は、現在の経営課題に対して「保障額」と「保険料」のバランスが適正かをチェックします。
また、新たに保険の見積もりを取る場合は、同じ保障額でも保険会社によって保険料や返戻率の推移が大きく異なるため、見積もり時は複数社の比較(相見積もり)が必須です。
名義変更時の課税リスクに注意
法人で契約した保険を、解約返戻金が低く設定されている期間に個人(役員など)へ名義変更し、その後個人が多額の解約返戻金を受け取る、いわゆる「名義変更プラン」については注意が必要です。
2021年の国税庁の通達改正により、こうした租税回避的な名義変更に対するルールが厳格化されました。安易な名義変更は税務調査で否認され、多額のペナルティを課されるリスクがあるため、見直しの際は必ず最新の税制に明るい専門家の助言を仰ぎましょう。
法人保険は誰に相談すべき?相談先の選び方
自社に合う法人保険を選べるかどうかは、「誰に相談するか」にかかっています。
法人保険の主な相談先
- 保険会社の直販営業職員: 自社の保険商品に精通していますが、他社商品との比較ができません。
- 銀行・信用金庫: 融資と紐付いた提案を受けやすい反面、担当者の異動が多く、アフターフォローに不安が残る場合があります。
- 乗合代理店(保険ショップなど): 複数社の比較ができるのが強みですが、担当者の法人実務に対する知識レベルにバラつきがあります。
- 士業(税理士・社労士など)と提携する代理店: 企業の財務や労務状況を深く理解したうえで、税務リスクも考慮した提案が可能です。
相談先を選ぶときのポイント
法人保険の相談先を選ぶ際は、以下の3点を確認してください。
- 複数の保険会社を取り扱っているか(最適な商品の選択肢があるか)
- 決算書(財務諸表)を正しく読み解き、根拠のある必要保障額を提示できるか
- 税制改正や最新の税務通達に精通しているか
「節税になりますよ」と安易にメリットだけを強調し、税務上のリスクや出口戦略(解約時の課税関係)を説明しない担当者は避けるべきです。
労務・退職金規程まで一体で相談できると失敗しにくい
保険で退職金原資を準備していても、社内に「役員退職慰労金規程」などが未整備だと、いざという時に税務署から支払いを否認される恐れがあります。
そのため、保険の提案だけでなく、労務管理(就業規則や退職金規程の整備)から税務申告まで、企業経営の裏側をワンストップでサポートできる「士業グループ」や、専門家と強固な連携を持つ代理店に相談するのが、最も失敗しにくい方法と言えます。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
法人保険 相談でよくある質問
法人保険の相談でよくある質問をまとめました。
法人保険は何のために入るのですか?
経営者や役員に万が一の事態が起きた際、売上の減少や借入金の返済から会社を守る「事業保障」が最大の目的です。
また、将来の役員退職金の原資準備や、事業承継時の自社株対策、従業員の福利厚生など、企業の継続と発展を資金面からバックアップする役割を果たします。
法人保険の保険料は経費(損金)になりますか?
契約形態や、解約時に戻ってくるお金の割合(解約返戻率)によって経費(損金)にできる割合が変わります。
かつては「保険料を全額経費にして大きく節税する」といった手法が流行しましたが、2019年の税制改正(バレンタインショック)によりルールが厳格化されました。
現在は以下の表のように、解約返戻率が高い(将来多くのお金が戻る)保険ほど、経費にできる割合が制限される仕組みになっています。
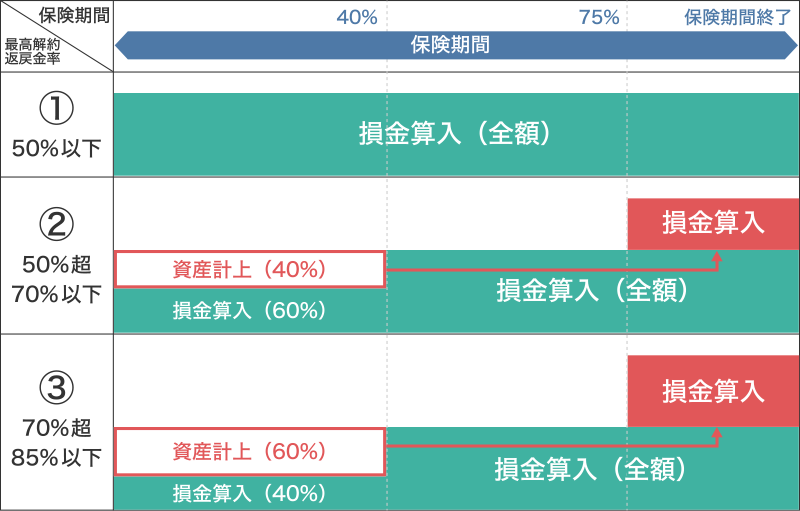
そのため、現在は単なる節税目的ではなく、本来の「事業保障」や「退職金準備」といった目的に合った保険選びが不可欠です。
自社に必要な保障額はどう計算しますか?
目的によって異なりますが、事業保障の場合は「借入金残高+当面の運転資金(固定費数ヶ月分)-手元現預金」がひとつの目安です。
役員退職金の場合は「最終報酬月額×在任年数×功績倍率」で適正額を算出し、必要な保障額を決定します。
加入中の法人保険を見直したいのですが、何を確認すべきですか?
まずは加入中の保険証券と解約返戻金の推移表を用意し、「現在の目的(事業保障や退職金準備など)に対して保障額が過不足ないか」「いつ解約返戻金がピークを迎えるか」を確認してください。
会社の財務状況が変わっていれば、保障の減額(一部解約)や別の保険への切り替えを検討します。
法人保険は誰に相談するのがよいですか?
複数の保険会社を比較でき、かつ「決算書が読める」「税務・労務リスクに精通している」専門家への相談を推奨します。
特に、役員退職金などの出口戦略には規程の整備が不可欠なため、税理士や社会保険労務士などの士業と連携している窓口を選ぶと安心です。
まとめ
法人保険は、企業の存続と経営者の家族を守るための重要な経営ツールです。
- 法人保険は個人の生活保障ではなく、企業の「事業保障」や「退職金準備」が主目的である。
- 自社に必要な保障額は、借入金残高や固定費、役員の功績倍率などから論理的に逆算して決める。
- 長期平準定期・逓増定期・終身保険など、退職時期や目的に合わせて最適な種類を選択する。
- 加入後は放置せず、決算期や役員交代のタイミングで定期的に解約返戻率や保障内容を見直す。
- 税務リスクや規程整備も考慮し、財務・労務に強い専門家(士業と連携する窓口)に相談するのが失敗しないコツである。
保険の加入や見直しは、自社の財務状況と将来のビジョンを見つめ直す良い機会です。
自社に最適なプランを構築するためにも、まずは決算書を持参のうえ、財務に明るい専門家へ相談してみてください。