
「決算書には載っていない負債があると言われた」「買い手の調査で、思わぬ金額を指摘されないか不安だ」。M&Aや事業承継の場面で必ず話題になるのが簿外債務です。簿外債務が後から見つかると、買収価格の減額や損害賠償、最悪の場合は取引の中止につながります。
簿外債務というと、債務保証や訴訟、リース債務を思い浮かべる方が多いかもしれません。しかし中小企業のM&Aで実際に金額が大きくなりやすいのは、未払い残業代や社会保険料の未納付といった労務の簿外債務です。人数と年数を掛け合わせて膨らむため、気づいたときには数千万円規模になっていることもあります。
この記事では、簿外債務の意味と偶発債務・引当金との違い、種類の全体像、M&Aで見落とされやすい労務の簿外債務とその見積り方、見つけ方、見つかったときの対応と表明保証の条項例まで、社会保険労務士・弁護士が解説します。
- 簿外債務とは、実態としては負担しなければならないのに、貸借対照表に計上されていない負債のこと。偶発債務は、将来の条件しだいで発生する可能性がある債務を指す。
- 中小企業は税務を基準に決算書を作ることが多く、賞与や退職金の引当金、未払い残業代などが計上されないまま残りやすい。
- M&Aで見落とされやすいのが労務の簿外債務。未払い残業代は3年分、社会保険料・労働保険料は2年分さかのぼって負担する可能性がある。
- 見つけるには、財務・税務・法務のDDに加えて、勤怠と賃金台帳を突き合わせる労務DDが欠かせない。
- 見つかったら、金額を見積もれるものは価格で調整し、不確実なものは表明保証・特別補償・エスクローで手当てする。売り手は事前のセルフ点検で、減額や破談のリスクを下げられる。
【野澤 惇 | 社会保険労務士】
社労士事務所altruloop/株式会社altruloopホールディングス 代表
人事労務DD(人事労務デューデリジェンス)・IPO準備の労務監査/労務是正を強みとする社会保険労務士。建設・介護・医療・IT・製造・飲食・小売・人材・不動産など多業種の労務顧問、就業規則作成、人事評価制度構築にも対応。
登録番号:13250298
【中内 康裕 | 弁護士】
法律事務所 sui/株式会社altruloopホールディングス
会社法務・知的財産・訴訟対応を中心に、スタートアップから事業者まで幅広く支援。アンダーソン・毛利・友常法律事務所、三村小松法律事務所を経て、特許庁商標課にて法務調査員(任期付公務員)を歴任。現在は文化服装学院 非常勤講師・知的財産管理技能検定 試験委員を務め、商標・ファッションロー分野の第一線で活動。『年報知的財産法』ほか共編著・寄稿多数。
第一東京弁護士会 所属 | 登録番号:58036
簿外債務とは
貸借対照表に載らない負債
簿外債務とは、会社が実態として負担しなければならないにもかかわらず、貸借対照表に負債として計上されていない債務のことです。「簿外負債」とも呼ばれます。会計処理の方法の違い、計上漏れ、将来の支払いが確定していないことなど、さまざまな理由で生じます。
簿外債務があること自体が、直ちに違法というわけではありません。ただし、M&Aでは、決算書の数字をもとに企業価値を算定するため、簿外債務の分だけ会社の価値が実態より高く見えることになります。買い手にとっては、買収後に予定外の支出が生じるリスクそのものです。
偶発債務・引当金との違い
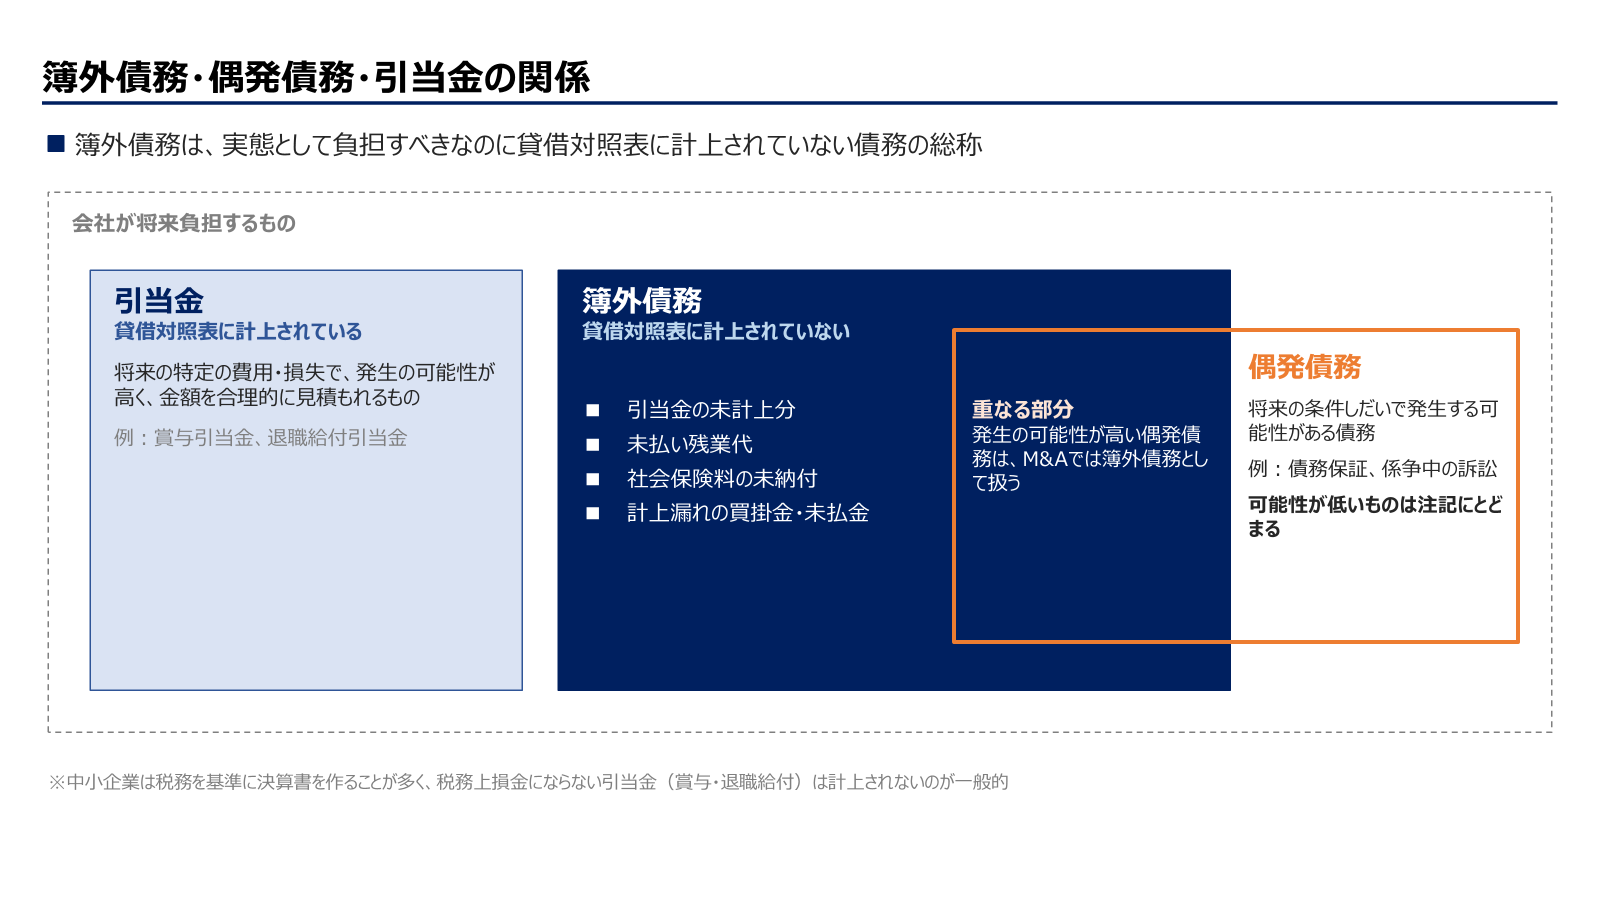
| 用語 | 意味 | 貸借対照表への計上 | 例 |
|---|---|---|---|
| 引当金 | 将来の特定の費用・損失で、原因が当期以前にあり、発生の可能性が高く、金額を合理的に見積もれるもの | 会計基準どおりなら計上される | 賞与引当金、退職給付引当金 |
| 偶発債務 | 現時点では確定していないが、将来の条件しだいで発生する可能性がある債務 | 計上されない(注記にとどまることが多い) | 債務保証、係争中の訴訟 |
| 簿外債務 | 実態として負担すべきなのに、計上されていない債務の総称 | 計上されていない | 引当金の未計上分、未払い残業代、計上漏れの買掛金、偶発債務の一部 |
本来は引当金として計上すべきものが計上されていない場合や、発生の可能性が高い偶発債務を見込んでいない場合は、M&Aの場面では簿外債務として扱われます。
中小企業で簿外債務が生じやすい理由
- 税務を基準にした決算:中小企業の決算書は、法人税の計算を基準に作られることが多く、税務上損金にならない引当金(賞与引当金・退職給付引当金など)は計上されないのが一般的
- 労務管理の不備:勤怠の記録や残業代の計算、社会保険の加入判断に誤りがあっても、本人から請求されるまで表に出ない
- 経営者だけが知っている契約:債務保証や個別の約束(退職時の慰労金など)が、書面や帳簿に残っていない
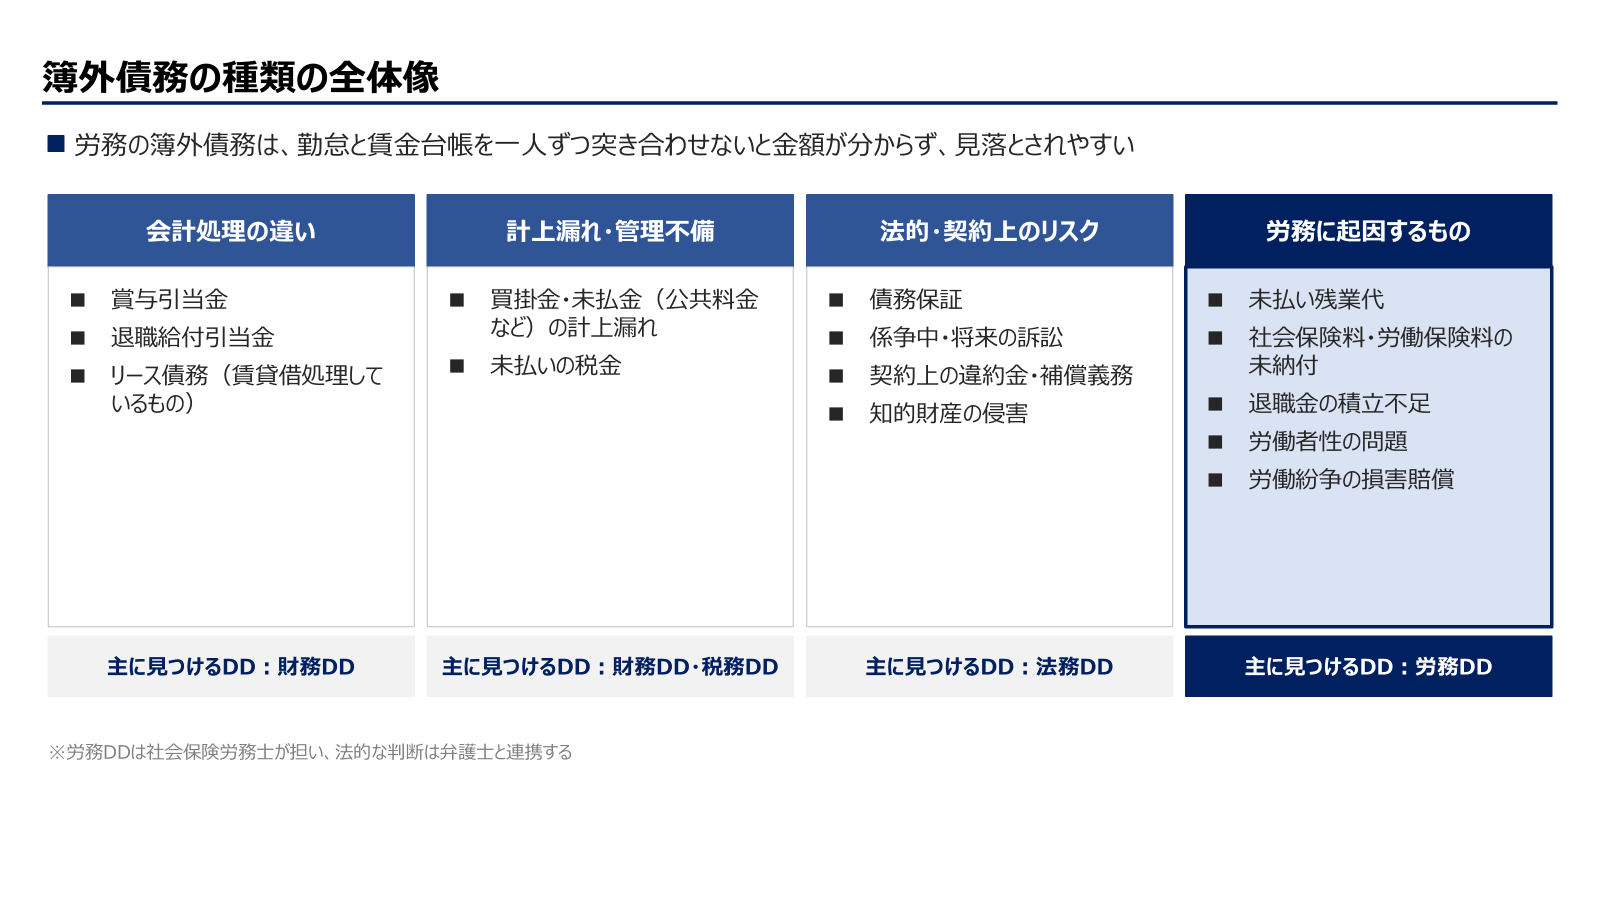
| 分類 | 主な簿外債務 | 主に見つけるDD |
|---|---|---|
| 会計処理の違いによるもの | 賞与引当金、退職給付引当金、リース債務(賃貸借処理しているもの) | 財務DD |
| 計上漏れ・管理不備によるもの | 買掛金・未払金(公共料金など)の計上漏れ、未払いの税金 | 財務DD・税務DD |
| 法的・契約上のリスクによるもの | 債務保証、係争中・将来の訴訟、契約上の違約金・補償義務、知的財産の侵害 | 法務DD |
| 労務に起因するもの | 未払い残業代、社会保険料・労働保険料の未納付、退職金の積立不足、労働者性の問題、労働紛争の損害賠償 | 労務DD |
会計・法務の簿外債務は、財務DDや法務DDで確認されるのが一般的です。一方、労務に起因する簿外債務は、勤怠の記録と賃金台帳を一人ずつ突き合わせなければ金額が分からないため、財務DDだけでは見落とされやすい領域です。
M&Aで見落とされやすい「労務の簿外債務」
未払い残業代
勤怠の記録と実際の労働時間のずれ、残業の申請をしていない時間、計算の基礎に含めるべき手当の漏れなどから生じます。賃金の請求権の時効は当分の間3年で、同じ働き方の従業員全員に同じ未払いがあると考えるのが基本です。退職者に対しては、年14.6%の遅延損害金がかかる点も見積りに含めます。
時効と請求されたときの対応は未払い残業代の時効は3年?で解説しています。

名ばかり管理職・固定残業代の無効
管理監督者として扱っている店長や課長が、実態として管理監督者に当たらなければ、残業代が必要になります。固定残業代の定めが無効と判断されると、支払った固定残業代が残業代として認められず、計算の基礎にも含まれます。いずれも、本人が請求するまで決算書にはまったく表れないのに、役職や制度の単位で全員に及ぶ点が特徴です。
判断基準は管理監督者とは、固定残業代(みなし残業代)とはで解説しています。
社会保険の未加入・標準報酬の過少届出
加入要件を満たすパート・アルバイトを加入させていない、残業代や手当を含めずに報酬月額を届け出ている、といった場合です。年金事務所の調査で指摘されると、最大2年分さかのぼって保険料(会社負担分と本人負担分)を納めることになります。本人負担分を後から従業員に求めるのは難しく、実質的に会社が負担するケースも少なくありません。
労働保険料の過少申告
雇用保険の加入漏れや、年度更新で申告した賃金総額の誤りがあると、労働保険料をさかのぼって納めることになります。労働保険料の徴収の時効は2年です。
退職金の積立不足
退職金規程がある会社では、全員が今退職した場合に支払う退職金(要支給額)と、中小企業退職金共済や保険で積み立てている額の差が、実質的な負債になります。退職給付引当金を計上していない中小企業では、この差額がそのまま簿外債務です。規程とは別に、経営者が口頭で約束した上乗せの慰労金がないかも確認します。
偽装請負・業務委託の労働者性
業務委託のフリーランスの実態が労働者と判断されると、残業代や社会保険料をさかのぼって負担することになります。また、偽装請負と判断されれば、発注者が作業者に直接雇用を申し込んだものとみなされる制度もあります。
判断基準は偽装請負とはで解説しています。
ハラスメント・労災・安全配慮義務の損害賠償
ハラスメントの申告がある、長時間労働で体調を崩した従業員がいる、労災が起きているといった場合は、将来の損害賠償や労災の上乗せ補償の可能性があります。発生するかどうかも金額も不確実な偶発債務で、価格調整ではなく、表明保証や特別補償で手当てすることが多い項目です。
労務の簿外債務 見積り早見表
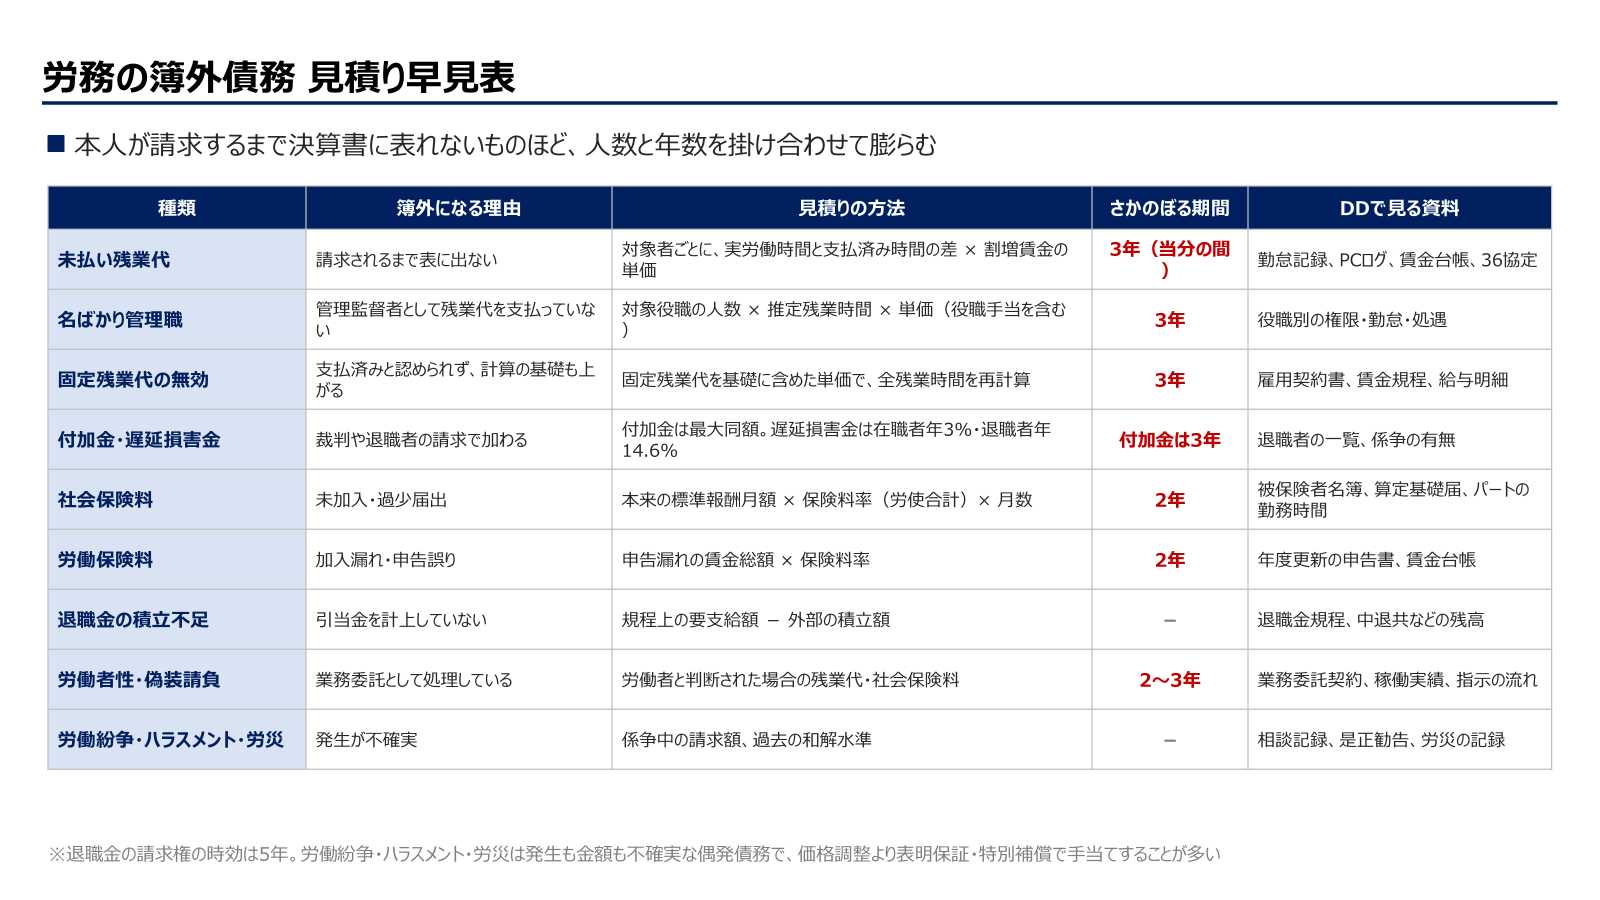
| 種類 | 簿外になる理由 | 見積りの方法 | さかのぼる期間 | DDで見る資料 |
|---|---|---|---|---|
| 未払い残業代 | 請求されるまで表に出ない | 対象者ごとに、実労働時間と支払済み時間の差 × 割増賃金の単価 | 3年(当分の間) | 勤怠記録、PCログ、賃金台帳、36協定 |
| 名ばかり管理職 | 管理監督者として残業代を支払っていない | 対象役職の人数 × 推定残業時間 × 単価(役職手当を含む) | 3年 | 役職別の権限・勤怠・処遇 |
| 固定残業代の無効 | 支払済みと認められず、計算の基礎も上がる | 固定残業代を基礎に含めた単価で、全残業時間を再計算 | 3年 | 雇用契約書、賃金規程、給与明細 |
| 付加金・遅延損害金 | 裁判や退職者の請求で加わる | 未払い額に対して、付加金は最大同額、遅延損害金は在職者年3%・退職者年14.6% | 付加金は3年 | 退職者の一覧、係争の有無 |
| 社会保険料 | 未加入・過少届出 | 本来の標準報酬月額 × 保険料率(労使合計)× 月数 | 2年 | 被保険者名簿、算定基礎届、パートの勤務時間 |
| 労働保険料 | 加入漏れ・申告誤り | 申告漏れの賃金総額 × 保険料率 | 2年 | 年度更新の申告書、賃金台帳 |
| 退職金の積立不足 | 引当金を計上していない | 規程上の要支給額 − 外部の積立額 | -(退職金の請求権の時効は5年) | 退職金規程、中退共などの残高 |
| 労働者性・偽装請負 | 業務委託として処理している | 労働者と判断された場合の残業代・社会保険料 | 2〜3年 | 業務委託契約、稼働実績、指示の流れ |
| 労働紛争・ハラスメント・労災 | 発生が不確実 | 係争中の請求額、過去の和解水準 | - | 相談記録、是正勧告、労災の記録 |
試算例:従業員30名の会社の労務の簿外債務
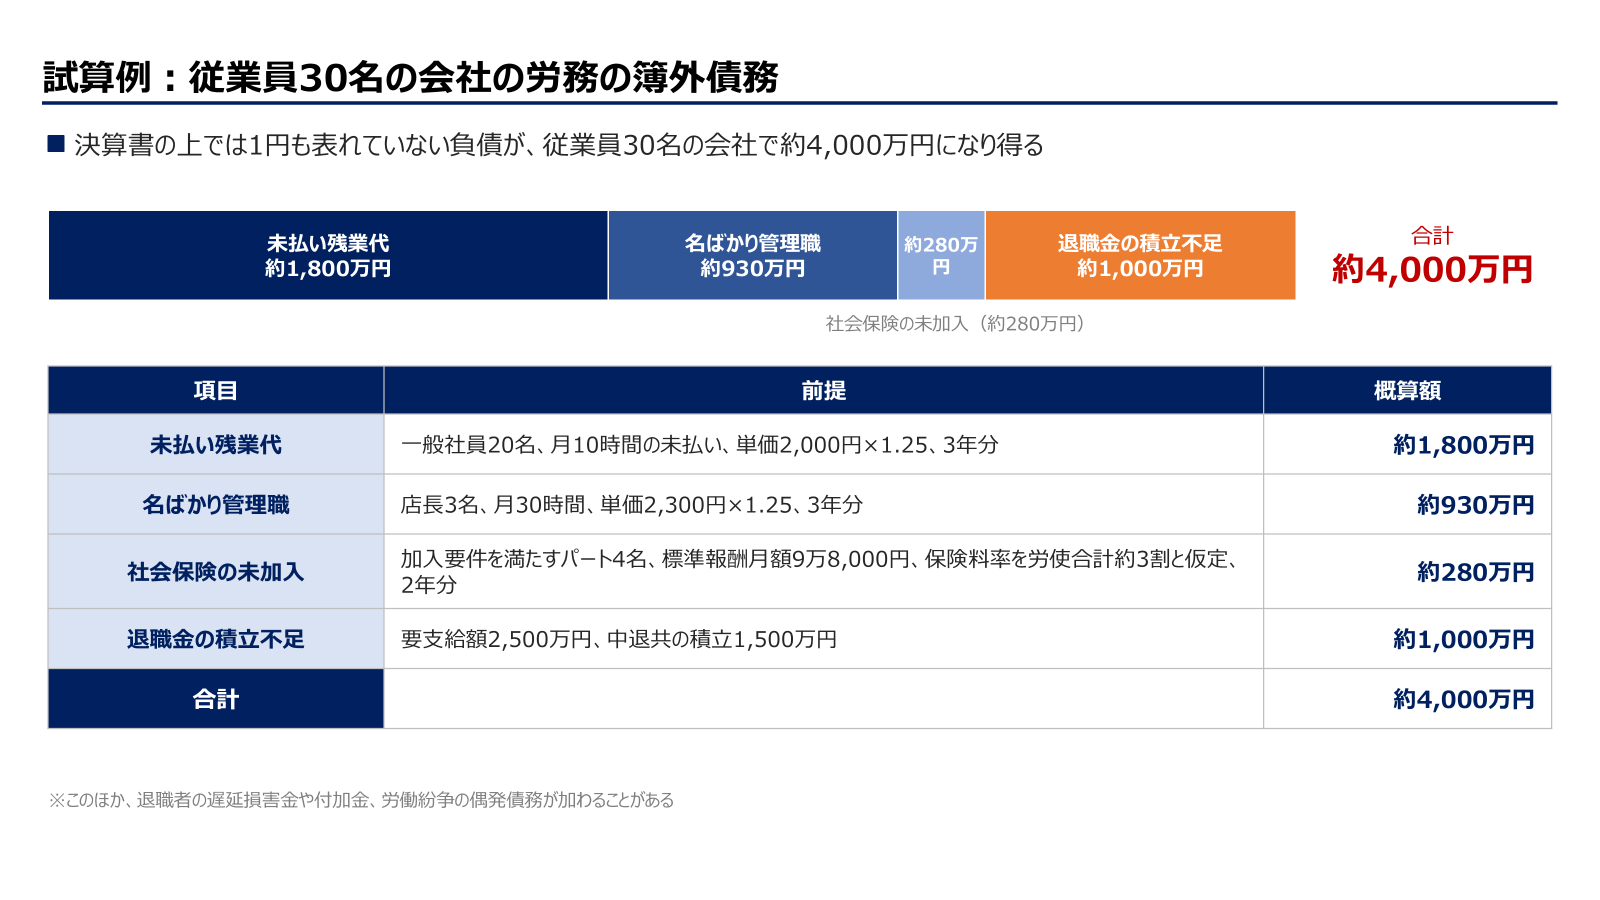
次の条件で、労務の簿外債務を概算します。
| 項目 | 前提 | 概算額 |
|---|---|---|
| 未払い残業代 | 一般社員20名、月10時間の未払い、単価2,000円×1.25、3年分 | 約1,800万円 |
| 名ばかり管理職 | 店長3名、月30時間、単価2,300円×1.25、3年分 | 約930万円 |
| 社会保険の未加入 | 加入要件を満たすパート4名、標準報酬月額9万8,000円、保険料率を労使合計約3割と仮定、2年分 | 約280万円(労使合計) |
| 退職金の積立不足 | 要支給額2,500万円、中退共の積立1,500万円 | 約1,000万円 |
| 合計 | 約4,000万円 |
このほか、退職者の遅延損害金や付加金、労働紛争の偶発債務が加わることがあります。決算書の上では1円も表れていない負債が、従業員30名の会社で数千万円規模になり得ることが分かります。
簿外債務の見つけ方
DDごとの分担
| DD | 主な担当 | 主に見つける簿外債務 |
|---|---|---|
| 財務DD | 公認会計士 | 引当金の未計上、計上漏れ、リース債務、注記の偶発債務 |
| 税務DD | 税理士 | 追徴課税のリスク、源泉徴収漏れ |
| 法務DD | 弁護士 | 債務保証、訴訟、契約上の義務 |
| 労務DD | 社会保険労務士(法的判断は弁護士と連携) | 未払い残業代、社会保険料・労働保険料、退職金、労働者性、労働紛争 |
労務DDの進め方は労務DD(デューデリジェンス)とは、人事面の調査の全体像は人事DD(人事デューデリジェンス)とはで解説しています。

資料の突合とインタビュー
簿外債務は、資料を1つ見るだけでは見つかりません。勤怠記録とPCのログ、賃金台帳と給与規程、被保険者名簿と従業員名簿、業務委託契約と実際の稼働のように、複数の資料を突き合わせてずれを探すことが基本です。あわせて、経営者や人事担当者へのインタビューで、書面に残っていない約束や運用を確認します。
売り手が事前にできるセルフ点検
売り手の側でも、買い手のDDより前に自社を点検しておくことで、交渉の主導権を保てます。勤怠と賃金台帳の突合、パート・アルバイトの社会保険の加入状況、管理監督者と固定残業代の運用、退職金の要支給額と積立額の確認などを、社労士の労務監査として行う方法があります。点検の項目は労務監査とはで解説しています。
簿外債務が見つかったときの対応
買収価格の調整
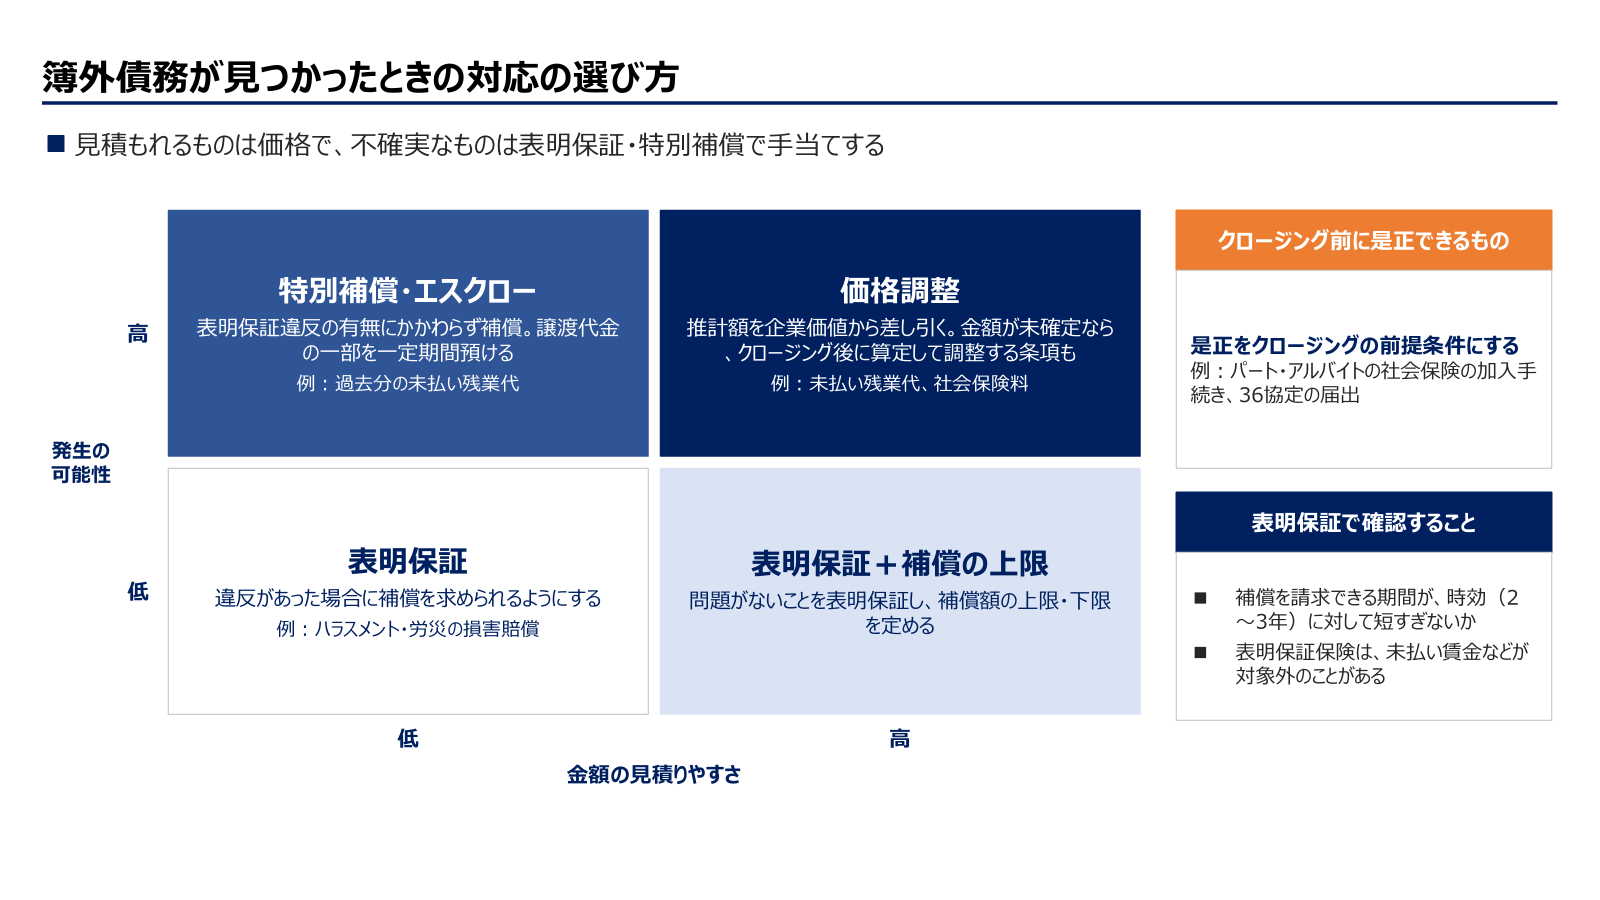
未払い残業代や社会保険料のように、発生の可能性が高く、金額を合理的に見積もれるものは、推計額を企業価値から差し引くのが基本です。DD時点で資料が足りず金額を確定できない場合は、クロージング後に合意した方法で算定し、価格を調整する条項を置くこともあります。
表明保証・特別補償
発生するかどうかが不確実なものは、売り手に「問題がないこと」を表明保証してもらい、違反があった場合に補償を求められるようにします。特定のリスク(たとえば過去分の未払い残業代)については、表明保証違反の有無にかかわらず補償する「特別補償」を定めることもあります。
表明保証の労務条項の例
(労務に関する表明保証)
第〇条 売主は、本契約締結日およびクロージング日において、対象会社について次の各号の事項が真実かつ正確であることを表明し、保証する。
(1) 対象会社は、労働基準法、労働安全衛生法、労働者派遣法その他の労働関係法令および社会保険・労働保険に関する法令を、重要な点において遵守しており、時間外・休日・深夜労働に対する割増賃金その他の賃金で未払いのものは存在しない。
(2) 対象会社は、加入要件を満たすすべての従業員について、健康保険・厚生年金保険・雇用保険・労災保険の手続きを行い、保険料を適正に算定し、納付している。
(3) 対象会社が管理監督者として取り扱っている従業員は、労働基準法第41条第2号に定める管理監督者に該当する。
(4) 対象会社が業務委託その他の契約に基づき役務の提供を受けている者に関し、労働者派遣法、職業安定法その他の法令に違反する事実は存在しない。
(5) 開示資料に記載したものを除き、対象会社と従業員または元従業員との間に、労働審判、訴訟、あっせん、団体交渉その他の労働紛争は存在せず、そのおそれもない。また、労働基準監督署その他の行政機関から是正勧告または指導を受けた事実はない。
(6) 対象会社の退職金規程に基づく退職金の要支給額は、別紙のとおりである。
(特別補償)
第〇条 売主は、クロージング日以前の期間に係る未払いの賃金(割増賃金を含む。)、社会保険料および労働保険料、ならびにこれらに係る付加金、遅延損害金および延滞金を、買主または対象会社が負担したときは、前条の表明保証の違反の有無にかかわらず、その金額を買主に補償する。
表明保証には、補償を請求できる期間、補償額の上限・下限(免責額)を定めるのが一般的です。労務の簿外債務は時効が2〜3年あるため、補償を請求できる期間が短すぎないかを確認します。売り手が知っている問題は、開示資料に記載して表明保証の対象から外す(開示による免責)のが通常で、隠していた場合は、表明保証違反の責任が重くなります。
クロージング前の是正
パート・アルバイトの社会保険の加入手続きや、36協定の届出など、クロージングまでに直せるものは、是正をクロージングの前提条件にします。未払い残業代をクロージング前に精算する方法もありますが、精算自体が他の従業員の請求のきっかけになることもあるため、対象者と期間の決め方を慎重に検討します。
エスクロー・表明保証保険
譲渡代金の一部を第三者に預け、一定期間、簿外債務が表面化しなければ売り手に支払うエスクローや、表明保証違反による損失を補う表明保証保険も選択肢です。ただし、表明保証保険では、DDで判明していた事項や、未払い賃金などが補償の対象外とされることがあるため、保険の範囲を確認します。
スキームの変更とその労務上の注意
株式譲渡では、会社が負っている簿外債務はそのまま会社に残り、実質的に買い手が引き受けることになります。事業譲渡に切り替えれば、引き継ぐ資産と負債を選べるため、簿外債務の多くを切り離せます。ただし、事業譲渡では従業員一人ひとりの転籍の同意が必要になり、社会保険の手続きや受け皿の準備も発生します。
詳しくは事業譲渡で従業員はどうなる?で解説しています。

簿外債務がM&Aに影響した事例
大企業でも、簿外債務や偶発債務がM&Aや経営に大きな影響を与えた例があります。
- シャープ:台湾の鴻海精密工業による買収の過程で、多額の偶発債務のリストが示され、契約の締結が延期されました。最終的に出資額を減らすことで合意しています。
- オリンパス:過去の損失を長年にわたって簿外で処理していたことが発覚し、決算の訂正と経営体制の見直しを迫られました。
中小企業のM&Aでは、こうした会計上の大きな事件よりも、労務の簿外債務が価格交渉を左右する場面の方がはるかに多いのが実情です。
従業員約60名の飲食チェーンの買収にあたり、買い手から依頼を受けて労務DDを行いました。店長を一律に管理監督者として扱っていたこと、パートの社会保険の加入漏れ、勤怠の打刻後の作業が常態化していたことから、未払い残業代と社会保険料を合わせて約3,000万円と推計しました。報告書をもとに、推計額の一部を譲渡価額から控除し、残りは特別補償の条項で手当てしたうえで、クロージング前にパートの加入手続きを完了させることを前提条件にしています。
弁護士 中内 康裕「表明保証は万能ではありません。補償の期間や上限が短く・低く設定されていると、労務の簿外債務が数年後に表面化したときに回収しきれないことがあります。金額を見積もれるものは価格で、見積もれないものは特別補償で、と使い分けることが、売り手・買い手の双方にとって紛争を減らす近道です。」
よくある質問
簿外債務があるのは違法ですか?
直ちに違法ではありません。中小企業では税務を基準に決算書を作るため、引当金を計上していないことはよくあります。ただし、意図的に負債を隠して決算書を作れば粉飾決算になり得ますし、M&Aで知りながら開示しなければ、表明保証違反として損害賠償を求められます。
簿外債務と粉飾決算の違いは何ですか?
簿外債務は、計上されていない負債の状態を指す言葉で、会計基準の違いや計上漏れなど、意図しない理由でも生じます。粉飾決算は、利益や財産の状況をよく見せるために、意図的に決算書を偽ることです。意図的に負債を簿外に隠す行為は、粉飾の手口の1つです。
簿外債務は、売り手と買い手のどちらが負担しますか?
株式譲渡では、債務は会社に残るため、買収後は実質的に買い手の負担になります。そのため、価格調整や表明保証・補償で売り手に負担を戻すのが一般的です。事業譲渡では、契約で引き継ぐと定めた債務以外は、原則として売り手(譲渡企業)に残ります。
売却前に是正すべきですか?価格で調整すべきですか?
社会保険の加入手続きや36協定の届出など、短期間で直せるものは売却前に是正しておく方が、交渉で不利になりにくくなります。未払い残業代のように金額が大きく、精算が他の従業員の請求につながり得るものは、推計額を開示したうえで価格で調整する方法も検討します。どちらがよいかは、金額と取引のスケジュールによって変わるため、専門家と相談して決めます。
まとめ
- 簿外債務とは、実態として負担すべきなのに貸借対照表に計上されていない負債。偶発債務は、将来の条件しだいで発生する債務。
- 中小企業では、引当金の未計上や労務管理の不備から簿外債務が生じやすい。
- 労務の簿外債務は、未払い残業代(3年)、社会保険料・労働保険料(2年)、退職金の積立不足などで、従業員30名でも数千万円規模になり得る。
- 見つけるには、財務・税務・法務のDDに加えて、勤怠と賃金台帳を突き合わせる労務DDが必要。
- 見つかったら、見積もれるものは価格で、不確実なものは表明保証・特別補償・エスクローで手当てする。売り手は事前のセルフ点検で、減額や破談のリスクを下げられる。
社労士事務所altruloopでは、買い手の労務DDによる簿外債務の推計、売り手の事前の労務監査と是正、表明保証の労務条項の検討まで対応しています。契約条項や紛争のリスクの判断は、グループの弁護士・税理士と連携して進めます。
