
医療保険の日額設定は、公的保障が手厚い会社員や公務員であれば「日額5,000円」がひとつの目安です。ただし、最適な保障額は職業や貯蓄額、年齢によって大きく異なります。
本記事では、同世代の月額相場や公的制度のデータをもとに、ご自身に合った過不足のない日額の決め方を専門家視点で解説します。
- 医療保険の日額目安と「5000円で十分」とされる理由
- 最新データに基づく入院1日あたりの自己負担費用の実態
- 【年代別】医療保険の平均月額(30代などのリアルな相場)
- 医療保険の月額500円などの格安プランに潜む見落としがちな注意点
- 職業や貯蓄状況から導き出す、最適な日額保障の決め方
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
医療保険の日額はいくら必要?目安と「5000円で十分」と言われる理由
医療保険の日額は、加入中の公的医療保険制度の適用範囲と、入院時に発生する実費のバランスから逆算して決めるのが基本です。会社員や公務員の方であれば、まずは「日額5,000円」を適正な目安として検討してみてください。
入院1日あたりの自己負担額の平均はいくら?
直近の調査では、入院1日あたりの自己負担費用は平均約24,300円です。治療費に加えて食事代や差額ベッド代なども含み、物価高などを背景に上昇傾向が続いています。なお、1回の入院で発生する自己負担の総額は平均約18.7万〜19.8万円で、全体の約3割が10万〜20万円未満の負担に収まっています。
| 傷病名 | 平均入院日数 | 自己負担額(3割負担の目安) |
|---|---|---|
| 乳がん | 約9.4日 | 約249,970円 |
| 胃潰瘍 | 約10日 | 約215,166円 |
| 脳梗塞 | 約68.9日 | 約915,619円 |
これだけを見ると、「1日2万円以上かかるなら日額5,000円では足りないのではないか」と不安に感じるかもしれません。しかし、日本の充実した公的保障制度を踏まえると、民間保険ですべての費用をカバーする必要はないのです。
医療保険日額「5000円で十分」なケースが多い3つの理由
自己負担額の平均が日額2万円を超えていても、医療保険は「日額5,000円」で十分とされるケースが多いのは、日本の公的制度と近年の医療事情が背景にあります。おもな理由は以下の3点です。
理由①:高額療養費制度で月の自己負担上限が決まっている
公的医療保険の「高額療養費制度」により、一般的な会社員であれば月々の医療費(保険適用分)の自己負担上限は約8〜9万円に抑えられます。
ただし、全額自己負担となる食事代や差額ベッド代は対象外となるため、この不足分をピンポイントで補う目的として「日額5,000円」が効果を発揮します。
理由②:会社員・公務員には「傷病手当金」がある
会社員や公務員が病気やケガで休業した場合、最長1年6ヶ月にわたり給与の約3分の2が「傷病手当金」として支給されます。休業時の収入減リスクの大半を公的制度でカバーできるため、民間保険で多額の生活費補填を用意する必要性は薄れます。
理由③:入院日数の短期化
医療技術の進歩などにより入院日数は年々短期化しており、現役世代(20〜50代)の大半は約9〜14日程度で退院しています。差額ベッド代や食事代などの諸経費がかさむ期間自体が短いため、無駄に高い日額を設定して保険料を上げるよりも、日額5,000円に抑えるのが現代の医療事情に即した合理的な備えと言えます。
医療保険の月額保険料は毎月いくら払ってる?
日額の目安が把握できたところで、「ほかの人は毎月の保険料をいくら払っているのか」という相場も気になるところです。月々の適正な予算を把握することは、家計への負担や将来的な解約リスクを防ぐために役立ちます。
【年代別】医療保険の平均月額
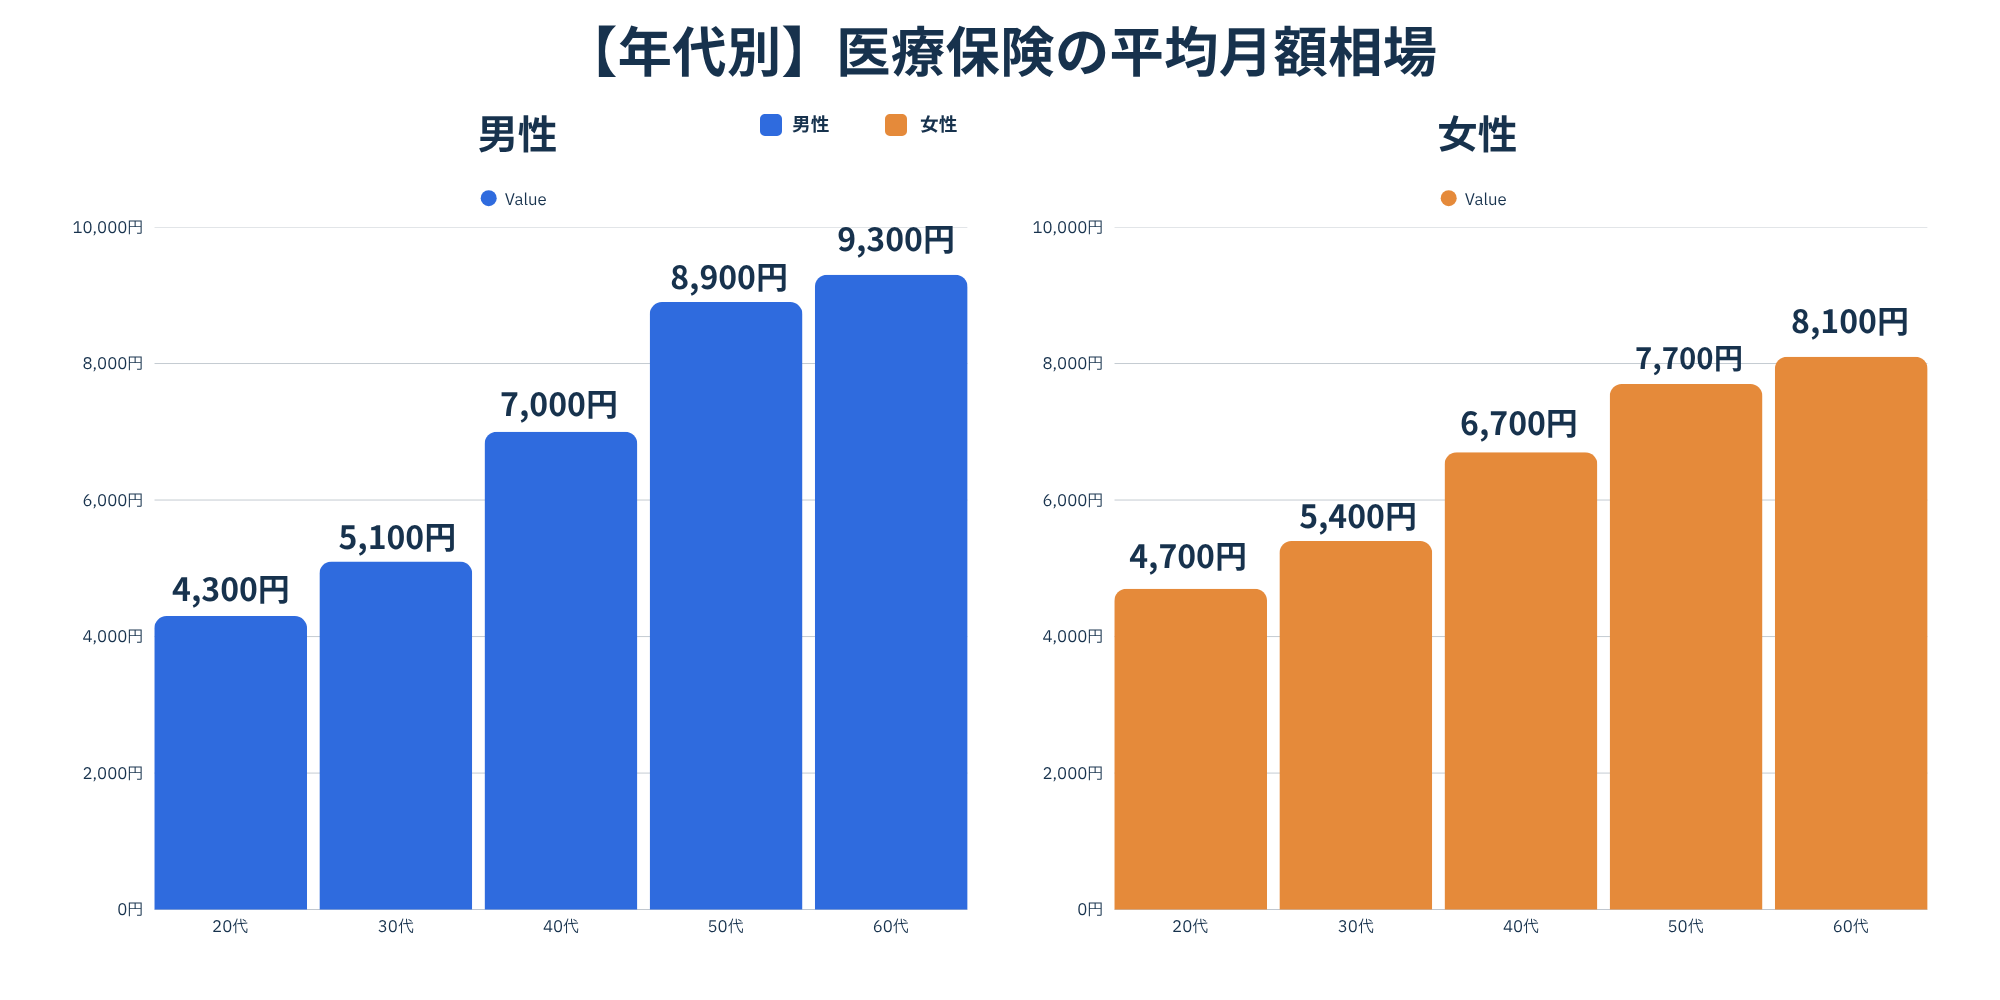
医療保険の月額保険料は、病気やケガによる入院・手術リスクが上昇するのに伴い、年齢が上がるにつれて高くなる傾向があります。
以下の表は、生命保険文化センター等の調査に基づく、年代・男女別の医療保険の月額平均保険料の目安です10。
| 年代 | 男性(月額平均) | 女性(月額平均) |
|---|---|---|
| 20代 | 約4,336円 | 約4,712円 |
| 30代 | 約5,062円 | 約5,353円 |
| 40代 | 約6,963円 | 約6,661円 |
| 50代 | 約8,893円 | 約7,713円 |
| 60代 | 約9,251円 | 約8,093円 |
特に「同世代の平均を知りたい」という声が多い30代に注目すると、男女ともに月額5,000円台が平均的な相場です。20代から30代にかけては、女性のほうが男性よりも保険料がわずかに高い傾向が見られます。これは、妊娠・出産に伴う入院リスク(帝王切開や切迫早産など)や、女性特有の疾病に備えた特約を付加するケースが多いためです。
この5,000円台という相場は、「日額5,000円の終身医療保険」をベースに、先進医療特約や三大疾病一時金特約などをバランスよく組み合わせた際の中央値に近い金額です。多くの方が、家計に無理のない範囲で合理的に保障を設計していることが読み取れます。
医療保険「ワンコイン(月額500円)」プランの注意点
保険料の負担を極力抑えたいと考える中で、ネット広告などで「月額500円」といった格安プランを目にすることがあるでしょう。手軽さは魅力的ですが、この安さには理由があります。
保障内容や日額が限定的である可能性
ワンコイン保険は手頃な保険料を維持するため、「がん専用」や「手術保障なし」など、保障範囲が極端に絞られているケースが大半です。対象外の病気では給付金が支払われないため、メインの保険としてではなく「セカンド保険」や、貯蓄が貯まるまでの「一時的なつなぎ」としての利用が賢明です。
定期型の場合、更新ごとの保険料アップに注意
月額500円の保険の多くが「定期型(保障期間が10年などに定まっている保険)」である点にも注意が必要です。
加入時の年齢のまま一生涯保険料が変わらない「終身型」とは異なり、定期型は5年や10年ごとの更新を迎えるたびに、その時点の年齢に応じた保険料へ再計算されます。加入時は500円と格安でも、40代、50代と更新するたびに保険料が跳ね上がっていきます。若いうちから終身医療保険に入っていた場合よりも、最終的な総支払額が割高になるリスクに留意が必要です。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
【状況別】あなたに最適な医療保険日額の決め方
最適な医療保険の日額は、すべての人に共通する正解があるわけではありません。依拠している公的医療保険の種類や世帯の貯蓄額によって、方針は大きく異なります。
会社員・公務員は「日額5000円」をベースに検討する
会社員や公務員は、高額療養費制度と傷病手当金があるため「日額5,000円」が基本の目安です。公的保険の対象外となる1日あたりの食事代(1,530円)と少人数部屋の差額ベッド代(約3,000円)を合わせても約4,530円となり、日額5,000円で持ち出し費用をほぼ相殺できます。
完全個室(平均約8,600円)を希望しない限り、必要十分なラインと言えます。
自営業・フリーランスは「日額10000円」など手厚く備える
自営業者が加入する国民健康保険には「傷病手当金」がないため、入院して事業がストップすると直ちに無収入となります。
治療費・固定費・生活費が重くのしかかるため、減少する収入を補填する意味も含めて「日額10,000円」など手厚い備えが必要です。あるいは別途「就業不能保険」を組み合わせる防衛策が必須となります。
十分な貯蓄があるなら医療保険は不要?
いざという時に数百万単位の現金をすぐに引き出せる十分な貯蓄(緊急予備資金)がある世帯であれば、医療保険の必要性は相対的に低くなります16。
保険の本来の目的は「発生頻度は低いが、起きた時の経済的ダメージが大きすぎて貯蓄では賄えないリスク」への備えです。日額5,000円で得られる給付金が総額数十万円程度であれば、潤沢な貯金から支払っても家計は破綻しません。
ただし、公的医療保険の対象外となる「先進医療」を受けた場合は例外です。がん治療などで厚生労働省が定める先進医療を利用すると、技術料だけで数百万円が全額自己負担となるケースがあります。ベースとなる入院日額の保障は不要と判断した場合でも、月額数百円程度で付加できる「先進医療特約」や、がんに特化した一時金保障だけは確保しておくという選択肢がよく推奨されます。
医療保険の金額に迷ったら「知恵袋」よりプロに相談を
医療保険の最適な設定額に迷った際、多くの方が手軽な解決策を求めてインターネットの掲示板で回答を探そうとします。しかし、専門家の観点からはこのアプローチは推奨できません。
ネットの匿名情報だけで保険を決めるリスク
「知恵袋」などの匿名情報を鵜呑みにすると、保障の致命的な過不足を招く恐れがあります。回答者はあなたの職業(会社員か自営業か)や貯蓄額、家族構成を把握しておらず、他人の「5,000円で十分」というアドバイスがご自身に当てはまるとは限らないためです。
万が一の保障不足や無駄な出費を防ぐためにも、公的制度に精通した専門家(士業やFPなど)に相談し、ご家庭の状況から逆算した個別シミュレーションを作成してもらうのが最も確実で安心なアプローチです。
良くある質問
医療保険の日額は「3,000円」でも足りますか?
会社員で一定の貯蓄があれば、日額3,000円でも足ります。
高額療養費制度や傷病手当金があるためです。ただし、食事代や差額ベッド代の不足分を貯蓄から補う前提での設定となります。
医療保険は「日帰り入院」でも給付金を受け取れますか?
はい、現在の医療保険の多くは日帰り入院から対象になります。
現代の主流プランは入院初日から給付金が出ます。ただし、入院を伴わない「外来通院のみ」は対象外となるケースもあるため事前確認が必要です。
医療保険と「がん保険」の日額保障は両方入る必要がありますか?
両方に日額を設定する必要はありません。
がんの入院も医療保険でカバーできます。がん治療は通院が中心化しているため、日額を重複させるより「がん診断一時金特約」をセットする方が効果的です。
公的保障があるなら、そもそも医療保険は不要ではありませんか?
100万〜200万円ほどの貯蓄があれば不要な場合もあります。
短期入院の費用は手元資金で賄えるためです。ただし、全額自己負担となる「先進医療」への備えや、貯金を減らしたくない場合は最低限の加入が適しています。
医療保険の見直しや加入は、何歳くらいで検討するのがベストですか?
結婚・出産・転職など「ライフステージが変わったタイミング」がベストです。
年齢が若いほど保険料は抑えられますが、職業や家族構成の変化で必要な保障額も変わるため、人生の節目で見直すのが最も無駄がありません。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
医療保険における最適な日額は、「不足して生活が困窮するリスク」と「過剰な保障で毎月の家計を圧迫するリスク」の双方を避けるバランスのうえに成り立っています。
「5,000円で十分」という言葉は、充実した日本の公的制度を前提とした的確な表現ですが、ご自身のライフスタイルや職業に合致しているかを見極めることが何より大切です。
- 会社員や公務員であれば、医療保険の日額は「5,000円」がひとつの合理的な目安となる
- 高額療養費制度や傷病手当金があるため、民間保険ですべての費用をまかなう必要はない
- 自営業・フリーランスは休業時の収入補填がないため、日額10,000円など手厚く備えるべき
- 30代の平均的な月額保険料は男女ともに約5,000円台が相場となっている
- 個別事情により適正額は異なるため、匿名情報ではなく専門家のシミュレーションを活用する
本記事でご紹介した指標を参考に、ぜひご家庭に最もフィットした保障内容を見つけてください。