
「今の保険が自分に合っているか不安」「保険料を払いすぎている気がするが、不足があるかも分からない」。このような悩みを抱えたまま、保険証券を眠らせていませんか。
生命保険は「一度加入すれば一生安心」ではありません。年齢や環境の変化に合わせて、必要な保障は常に変わります。しかし、いざ見直そうにも基準が分からず、「営業担当者に相談するとしつこく勧誘されそう」と足踏みしてしまう方は多くいらっしゃいます。
本記事では、士業実務家の視点から、生命保険を見直す最適なタイミングや年代別のポイント、安易な解約を防ぐための注意点を客観的に解説します。
- 生命保険を見直すべき「3つの最適なタイミング」
- 40代・50代・60代の年代別・見直しポイント
- 解約や見直しで失敗しないための注意点とリスク
- 「安易に解約したい」と動く前に検討すべき代替案
- しつこい勧誘を受けず、中立に「払いすぎ・不足」を診断してもらう方法
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
生命保険を見直すべきタイミング
見直しのベストタイミングは、主に以下の3つです。ご自身の状況に当てはまるものがないか確認してください。
ライフステージが変わったとき
結論から言うと、結婚、出産、マイホーム購入、子供の独立といった節目が最も重要な見直しタイミングです。
環境が変われば「誰のために、いくらの保障が必要か」が根本から変わるからです。例えば、子供が生まれたら教育費に備えて死亡保障を手厚くする必要があります。一方で、住宅ローンを組んで団体信用生命保険(団信)に加入した場合は、住居費がカバーされるため、既存の生命保険は大幅に減額できる可能性が高いでしょう。
保険の更新時期が近づいたとき
定期保険や更新型の医療保険に加入している場合、更新前が絶好の見直しチャンスです。
更新型の保険は10年などの期間ごとに契約が更新され、その時点の年齢で保険料が再計算されます。保障内容は同じでも、「来月から保険料が1.5倍に跳ね上がる」といったケースは珍しくありません。更新のお知らせが届いたら漫然と継続せず、一生涯保険料が変わらない「終身型」への切り替えや、不要な特約を外す検討をしてください。
保険料の負担が大きいと感じたとき
「毎月の保険料が家計を圧迫している」と感じたときも、見直しのサインです。
よくあるのが、複数の保険による「保障の重複」です。医療保険にがん特約をつけているのに、単独のがん保険にも加入している場合などが該当します。保険料の払いすぎは現在の生活や将来の貯蓄を圧迫するため、本当に必要な保障に絞り込みましょう。
【年代別】生命保険の見直しポイント
年代によって抱えるリスクや必要な保障は異なります。40代・50代・60代の年代別に見直しの軸を整理しました。
40代の見直しポイント
40代は子供の教育費が本格化し、住宅ローンの返済も重なる「人生で最も支出が増える時期」です。
- 見直しの軸: 高額な死亡保障の確保と、保険料の最適化
- 具体例: 子供が独立するまでは数千万円規模の保障が必要ですが、すべて終身保険で準備すると保険料が膨れ上がります。掛け捨てで割安な「収入保障保険」などを組み合わせ、合理的に備えるのが基本です。
50代の見直しポイント
50代は教育費の負担が減り始める反面、自身の老後資金や健康リスクへの備えが急務となります。
- 見直しの軸: 死亡保障の減額と、医療・介護保障へのシフト
- 具体例: 子供が独立すれば、遺族に必要な生活費は夫婦2人分に減るため、高額な死亡保障は不要です。浮いた保険料は、老後資金作りや医療保険の充実に回しましょう。古い医療保険が最新の治療事情に対応できているかの確認も必須です。
60代の見直しポイント
定年退職を迎え、収入の柱が年金へと移る60代。セカンドライフを本格的に見据える時期です。
- 見直しの軸: 葬儀・死後整理資金の準備と、相続税対策
- 具体例: 死亡保障は、配偶者の当面の生活費や葬儀代として300万〜500万円程度あれば十分なケースが大半です。また、資産がある場合は生命保険の「非課税枠(500万円 × 法定相続人の数)」を活用し、現金を一時払終身保険などに変えておくことで合法的に相続税負担を軽減できます。
国税庁の規定により、相続人が受け取る死亡保険金には以下の非課税限度額が設けられています。
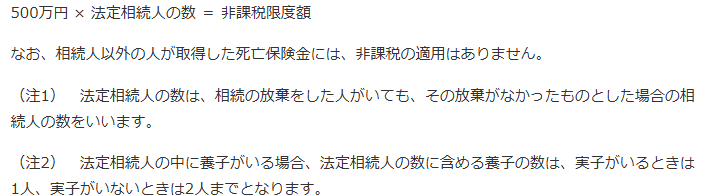
計算式は「500万円 × 法定相続人の数」です。(例:妻と子供2人なら1,500万円まで非課税)
ただし、画像内の(注)にもある通り、以下の実務ルールには注意が必要です。
- 相続放棄: 放棄した人がいても、計算上の人数は減らない
- 養子: 計算に含められる人数には上限がある
- 受取人: 相続人以外(孫など)が受け取ると非課税の対象外
現金のままでは全額が課税対象ですが、生命保険に形を変えておけば合法的に相続税を減らせます。単なる「保障の減額」だけでなく、こうした資産保全の視点で見直すことが大切です。
年代共通——「守るべき家族」と「不足する保障」で判断
全年代に共通する鉄則は、「公的制度で不足する金額はいくらか」を明確にすることです。
日本には、医療費の自己負担上限が定められた「高額療養費制度」や「遺族年金」など、優れた公的保障があります。民間の生命保険は、あくまでこの「公的保障の穴埋め」に過ぎません。
例えば、医療費が高額になった場合でも、以下のように年齢や年収に応じて自己負担の上限が決められています。
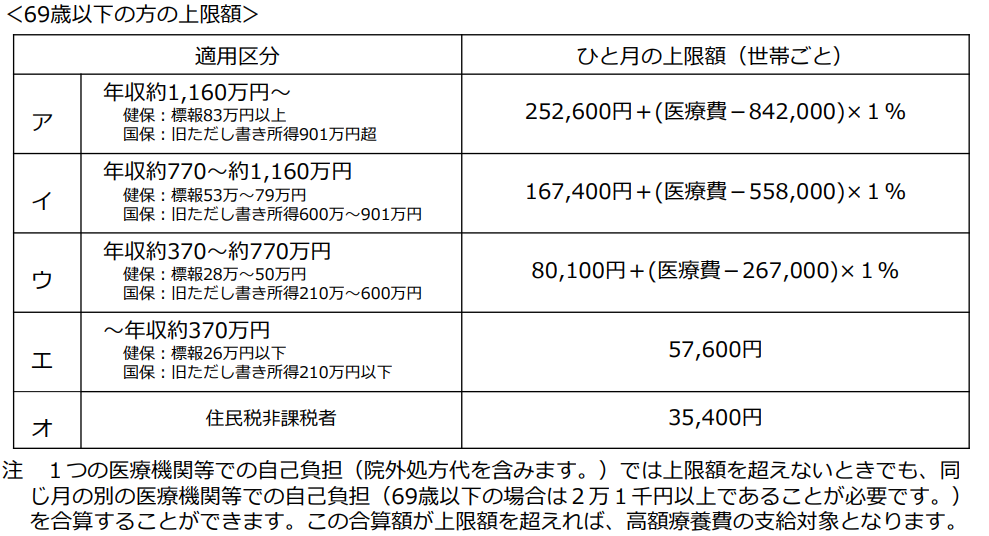
表の区分【ウ】(年収約370〜約770万円)をご覧ください。 一般的な収入の方であれば、ひと月の医療費がいくらかかっても、窓口での自己負担は約8万〜9万円(80,100円+α)で済むことが分かります。
つまり、民間の医療保険で備えるべきは「この上限額(約9万円)」と、保険適用外となる「差額ベッド代」「食事代」などの実費のみです。これを知らずに過剰な医療保険に加入すると、結果的に保険料の「払いすぎ」につながってしまいます。
まずはご自身の公的保障の枠組みを把握することが、正しい見直しの第一歩となります。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
生命保険を見直すときの注意点
見直しの手順を誤ると、大きな不利益を被るリスクがあります。特に注意すべき4つのデメリットをまとめました。
無保険期間を作らない
保険を乗り換える際、絶対に避けるべきなのが「無保険期間」を作ることです。
新しい保険に申し込んでも、審査を通過し、第一回保険料を払い込んで初めて保障が開始されます。新しい保険が成立する前に古い契約を解約してしまうと、その間に起きた病気や事故に対して一切保険金が下りません。必ず「新しい保険の保障開始を確認してから、古い保険を解約する」という順序を守ってください。
解約返戻金の元本割れに注意
終身保険などの貯蓄型保険を途中で解約する場合、「元本割れ」のリスクが伴います。
加入から数年〜十数年の早期で解約すると、手元に戻る解約返戻金が支払総額を大きく下回るのが一般的です。目先の保険料を浮かすために安易に解約すると、トータルで大きな損失が確定してしまいます。解約前には必ず保険会社へ現在の解約返戻金額を照会しましょう。
健康状態によっては再加入できない
生命保険の加入には、現在の健康状態や過去の病歴を申告する告知義務があります。
もし健康診断で異常を指摘されていたり、定期的な通院・服薬をしていたりすると、新しい保険の審査に落ちるかもしれません。加入できても「特定の部位は対象外」「保険料が割増になる」といった条件がつくことがあります。
年齢が上がると再加入時の保険料が上がる
保険料は加入時の年齢をベースに計算されるため、年齢が上がるほど毎月の負担は重くなります。
「なんとなく古いから」という理由だけで解約し、同じような保障に入り直そうとすると、結果的に保険料負担が跳ね上がる点に注意が必要です。
安易に解約・やめると後悔するケース
「保険料が高い」という理由だけで解約するのは危険です。現在の契約を維持したほうが有利なケースや、解約以外の対処法が存在します。
古い保険ほど予定利率が高いことがある
バブル期から1990年代前半にかけて加入した終身保険や個人年金保険は、保険会社が約束する運用利回り(予定利率)が非常に高い、いわゆる「お宝保険」の可能性があります。
当時は予定利率が5%前後あり、現在のゼロ金利下の商品とは比較にならないほど効率的にお金が増えます。一度解約すると二度と同じ条件で再加入できないため、極力維持すべき貴重な資産です。
医療特約・がん特約が消滅することがある
生命保険の多くは、死亡保障などの「主契約」に、医療・がん保障などの「特約」を上乗せする構造になっています。
見直しの際、主契約を解約すると、付帯する医療特約などもすべて同時に消滅してしまいます。原則として「死亡保障だけ解約して特約だけ残す」ことはできないため、貴重な医療保障まで失うことのないよう注意してください。
解約前に「減額」「払済」も検討する
保険料の支払いが苦しい場合でも、解約せずに負担を減らす制度があります。
- 減額(一部解約): 保障額を減らして保険料を安くする方法です。(例:2,000万円の死亡保障を1,000万円にする)
- 払済保険(はらいずみほけん): 以後の保険料支払いをストップし、その時点の解約返戻金をもとに保障額を小さくして契約を継続する方法です。
前述のお宝保険などは払済保険にすることで、高い予定利率を活かしたまま以後の保険料負担をゼロにできます。
しつこい勧誘を受けずに中立的に見直す方法
「相談するとしつこく営業されそう」とためらう方に向け、ストレスなく中立的なアドバイスを得る方法を解説します。
見直しでしつこい勧誘が不安な人へ
無料の保険相談窓口などは、新しい保険を販売することで手数料(コミッション)を得るビジネスモデルです。そのため、構造上どうしても新規加入や乗り換えを勧められる傾向があります。相談する際は、そうした背景を理解した上で相手を慎重に選ぶ必要があります。
中立的に診断してもらうポイント
営業目的ではない客観的な意見を求めるなら、「保険の販売手数料」ではなく「相談料(フィー)」を受け取る独立系FPや、士業などの専門家への相談が有効です。彼らには無理に保険を売る動機がないため、「これは残すべき」「ここは公的制度で足りる」といった中立的な診断が期待できます。
払いすぎ・不足を中立的に診断してもらう
私どものような士業グループは、単なる保険販売ではなく「ライフプランニング」や「相続・資産保全」という広い視点からアドバイスを行います。
万が一の保障や相続時の納税資金に不足がないかを診断する際、最新の税制や社会保険制度の知識をもとに客観的な数値でお示しします。中立的なプロの視点を入れることで、初めて納得のいく保険の見直しが可能になります。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
生命保険 見直しでよくある質問
生命保険はいつ見直すべきですか?
結婚、出産、住宅購入、子供の独立などの「ライフステージの変化」があったときや、更新型保険の「更新時期」が最適です。
また、保険料負担が大きいと感じたときも重要なタイミングとなります。
50代・60代で生命保険は減らしてもいいですか?
大半のケースで減額可能です。
子供が独立していれば、遺族のための大きな死亡保障は不要になります。ただし、老後の医療費への備えや、相続対策(非課税枠の活用)としての保険は別途確保を検討してください。
生命保険を解約すると損することはありますか?
貯蓄型保険の早期解約による「元本割れ」や、予定利率の高い「お宝保険」を手放す損失リスクがあります。
解約前には必ず現在の解約返戻金を確認してください。
見直しで強引に勧誘されないか不安です。
保険販売を主目的としない専門家(相談料制の独立系FPや、相続対策を専門とする士業など)に相談することで、しつこい勧誘を避けられます。
今の保険が払いすぎか不足か、自分で分かりません。
まずは「高額療養費制度や遺族年金などの公的保障でどこまでカバーされるか」を把握することが出発点です。
ご自身の生活費と公的保障を差し引き、足りない部分を計算します。迷った際はプロによる客観的な診断をおすすめします。
まとめ
生命保険の見直しについて、タイミングや年代別のポイント、注意点を解説しました。本記事の重要なポイントは以下の5点です。
- 見直しのベストタイミングは「ライフステージの変化・保険の更新時・家計の見直し時」
- 年代別に「守るべき家族」と「公的保障で不足する額」をベースに必要な保障額を計算する
- 見直し時は「無保険期間の発生」や「健康状態による再加入不可リスク」に注意する
- 古いお宝保険の解約は避け、困った時は「減額」や「払済保険」も選択肢に入れる
- しつこい勧誘を避けたいなら、保険販売を主目的としない士業などに中立な診断を依頼する
生命保険は、あなたとご家族を守る大切な財産です。安易な解約や放置を避け、ご自身の現状に合った最適な保障をしっかりと備えていきましょう。