
「損害保険」という言葉は知っていても、具体的な仕組みや他保険との違いまで正確に把握している方は多くありません。日常生活やビジネスに潜む予期せぬリスクから、財産や生活を守るのが損害保険の役割です。
本記事では、個人・法人のリスク管理に携わる実務家の視点から、損害保険の仕組みや種類を基礎からわかりやすく解説します。
- 損害保険の基本的な仕組みと「実損填補」の原則
- 損害保険と生命保険の決定的な違い(補償対象や支払い方法)
- 火災保険や自動車保険など、損害保険の主な種類と特徴
- 傷害保険や自動車保険と損害保険の関係性
- 個人や法人が損害保険を正しく選ぶための基礎知識
【西山 尚志|ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ 代表/altruloopホールディングス グループ
法人保険・個人保険・損害保険をワンストップで扱うファイナンシャルプランナー。法人向けには事業保障・退職金準備・事業承継・福利厚生制度の設計を、個人向けには生命保険・医療保険の見直しやライフプランニングを支援。複数の保険会社を取り扱う乗合代理店として、顧客の状況に合わせた比較提案を行い、保険を通じて経営課題と人生設計の両面をサポート。
損害保険とは
損害保険とは、偶然の事故や災害による「モノや財産の損害」を補償する保険です。まずは根幹となる仕組みから解説します。
損害保険の基本的な仕組み
損害保険は「相互扶助(助け合い)」の仕組みで成り立っています。多数の加入者で少しずつ保険料を出し合って準備金を作り、事故や災害に遭った人へそこから保険金を支払うシステムです。
保険法第2条でも、損害保険契約は「一定の偶然の事故によって生ずることのある損害をてん補する」ものと定義されています。いつ、どの程度の被害が起きるか予測できないリスクへの経済的な備えとして機能します。
損害保険は「実際の損害額」を補償する
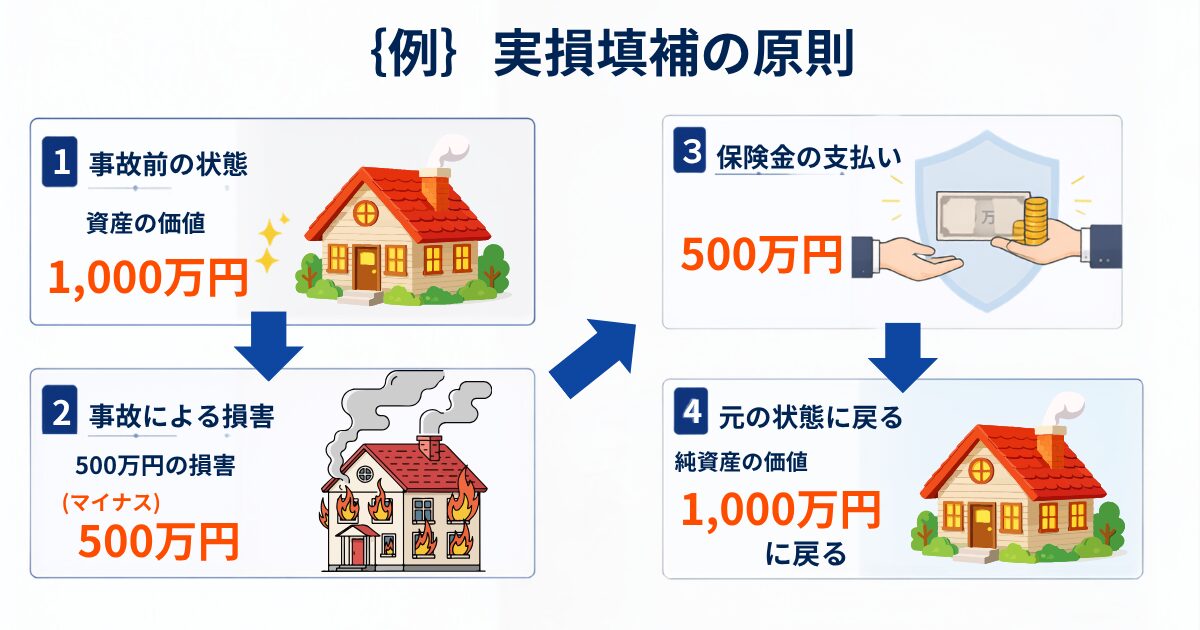
損害保険で最も重要なルールが「実損填補(じっそんてんぽ)の原則」です。これは、事故等で生じた「実際の損害額」のみを補償する仕組みを指します。
この原則の目的は、保険金を利用した不当な利益(焼け太り)を防ぐことです。たとえば、時価1,000万円の建物に2,000万円の火災保険をかけて全焼した場合でも、支払われるのは実際の損害額である1,000万円にとどまります。被害に遭う前の状態にお金を戻す(マイナスをゼロにする)ことが基本原則です。
損害保険と生命保険の違い
損害保険と生命保険の明確な違いを、以下の表にまとめました。
| 項目 | 損害保険 | 生命保険 |
|---|---|---|
| 主な補償対象 | モノ、財産、損害賠償責任 | 人の生死(死亡、生存) |
| 保険金の支払い方 | 実損払い(実際の損害額を補償) | 定額払い(あらかじめ定めた金額を支払う) |
| 保険期間 | 短期(1年〜数年程度が多い) | 長期(10年、終身などが多い) |
| 根拠となる法律の分類 | 第二分野 | 第一分野 |
補償の対象が違う
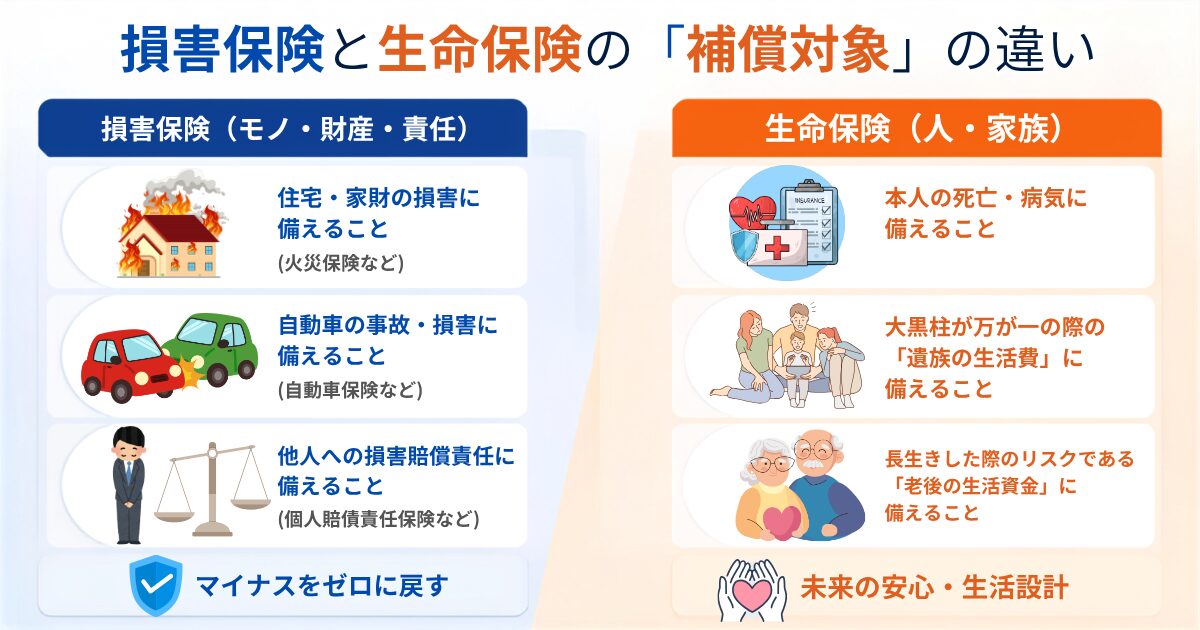
損害保険は、主に「モノや財産」のリスクを対象とします。建物の火災、自動車事故、他人への損害賠償責任など、財産的なマイナスをカバーするのが特徴です。
対して生命保険は、「人の生死」に関わるリスクを対象とします。遺族の生活費や老後資金の確保などに利用されます。「モノを守るのが損害保険、人を守るのが生命保険」と捉えると分かりやすいでしょう。
保険金の支払われ方が違う
損害保険は、実際の修理費用や損害賠償額など、かかった費用分だけが支払われる「実損払い」が基本です。
一方、生命保険は「定額払い」が原則となります。契約時に「死亡時3,000万円」と定めていれば、実際の経済的損失に関わらず約束の金額が支払われます。人の命の価値は客観的に計れないため、あらかじめ金額を取り決める方式が採用されています。
第三分野の保険(医療・傷害・がんなど)
医療保険、がん保険、介護保険、傷害保険などは、生命保険(第一分野)と損害保険(第二分野)のどちらにも属さない「第三分野の保険」と呼ばれます。
「人」を対象とする点は生命保険に近く、治療費などの「実際の出費」を補償する点は損害保険に近い性質です。現在では、生命保険会社と損害保険会社の双方がこれらの商品を販売しています。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
損害保険の主な種類
対象となるリスクに応じて、損害保険には多種多様な商品が存在します。ここでは代表的な種類と特徴を見ていきましょう。
火災保険(モノの損害に備える)
建物や家財への損害を補償する保険です。「火災」と名前がついていますが、火事以外にも落雷、風災(台風)、水災(洪水)、盗難、水濡れなど、住まいのリスクを総合的にカバーします。
ただし、契約プランによっては水災補償が外れているケースもあります。ハザードマップ等で自宅の立地を確認し、必要な補償を過不足なく選択することが重要です。
自動車保険(事故に備える)
交通事故による損害を補償する保険で、大きく2種類に分けられます。
- 自賠責保険(強制保険): 自動車損害賠償保障法により加入が義務付けられています。被害者救済が目的のため、補償対象は「対人(他人のケガや死亡)」のみで、支払上限額も決まっています。
- 任意保険: 自賠責保険で足りない部分を補う保険です。対人賠償の無制限補償、他人の車や物を壊した際の「対物賠償」、自身のケガを補償する「人身傷害」、自分の車の修理代が出る「車両保険」など幅広く対応します。
賠償責任保険(他人への賠償に備える)
他人にケガをさせたり物を壊したりして、法律上の損害賠償責任(民法第709条の不法行為責任など)を負った場合に備える保険です。
個人向けには、自転車事故や買い物中の物損トラブル等で使える「個人賠償責任保険」があります。過去には自転車事故で約9,500万円の高額賠償が命じられた判例もあり、個人でも加入の重要性は高まっています。法人向けには、製造物が原因の事故に備える「PL保険(生産物賠償責任保険)」などが代表的です。
傷害保険(ケガに備える)
日常生活やスポーツ、旅行中などに起きた事故による「ケガ」を補償します。死亡、後遺障害、入院・手術・通院などに対して保険金が支払われます。
補償の対象となるには、「急激・偶然・外来」の3要件を満たす事故でなければなりません。そのため、徐々に進行する病気や靴擦れ、故意に起こしたケガなどは対象外となります。
その他(地震保険・旅行保険など)
- 地震保険: 地震・噴火・津波を原因とする火災や倒壊の損害を補償します。通常の火災保険では地震による延焼等は補償されないため、原則として火災保険とセットで加入します。
- 旅行保険(国内・海外): 旅行中のケガや病気、手荷物の盗難、他人への賠償責任などを総合的に補償します。とくに海外は医療費が高額になりやすいため、加入が強く推奨されます。
傷害保険・自動車保険は損害保険?
「傷害保険や自動車保険は損害保険とは別物か」という疑問を持つ方は少なくありませんが、これらは対立する概念ではなく、大きな枠組みのなかの分類にあたります。
自動車保険は損害保険の一種
自動車保険は、損害保険というカテゴリーに含まれる「ひとつの種類」です。車の修理代(モノの損害)や相手への賠償金(損害賠償責任)など、偶然の事故によるマイナスを実損填補の原則で補償するため、典型的な損害保険に該当します。
傷害保険の位置づけ
前述のとおり、傷害保険は法律上「第三分野の保険」に分類されます。
しかし、ケガという「突発的な事故による損害」を対象とする性質から、日本では歴史的に損害保険会社がメインで扱ってきました。現在では生命保険会社でも販売していますが、「傷害保険は損害保険の一種(損害保険会社が主に扱う商品)」という認識が広く定着しています。
損害保険を選ぶときの基礎の考え方
数ある損害保険から最適なものを選ぶため、実務家も実践している基礎的な考え方を解説します。
自分・自社のリスクを洗い出す
保険選びの第一歩は、自分や自社の周囲に潜む危険(リスク)を客観的に洗い出すことです。
車を運転しない人に自動車保険は不要ですが、自転車に乗るなら個人賠償責任保険は必要です。法人の場合、「顧客の個人情報漏洩」や「工場火災による休業」など、事業の致命傷になり得るトラブルをリストアップします。
洗い出したうえで、貯蓄などの自己資金ではカバーしきれない巨大なリスク(高額な損害賠償や建物の再取得費用など)に対し、優先的に損害保険を充てていくのが鉄則です。
個人・個人事業主・法人で必要な保険は変わる
置かれている立場によって、必要な損害保険は大きく変わります。
- 個人: 火災保険、自動車保険、個人賠償責任保険など、生活基盤と日常のトラブルを守る保険が中心です。
- 個人事業主(フリーランス): 個人の保険に加え、業務上のリスクカバーが必要です。労災保険の特別加入や、業務中の事故に備える賠償責任保険などを検討します。
- 法人: 企業規模が大きくなるほどリスクは多岐にわたります。店舗・工場の火災保険、サイバー攻撃に備える「サイバー保険」、役員が訴えられるリスクを防衛する「役員賠償責任保険(D&O保険)」など、実務に即した専門的な設計が不可欠です。
法人の保険設計は複雑なため、リスク管理に精通した士業等へ相談しながら進めることを推奨します。
損害保険とはでよくある質問
損害保険とは何ですか?
偶然の事故や自然災害で生じた、建物・車などの「モノ」や、他人への「損害賠償責任」といった財産的な損害を補償するための保険です
損害保険と生命保険は何が違いますか?
損害保険は「モノや財産」を対象とし実際の損害額分を支払う(実損払い)のに対し、生命保険は「人の生死」を対象としあらかじめ決めた金額を支払う(定額払い)点が異なります。
損害保険にはどんな種類がありますか?
建物の被害に備える「火災保険」、車の事故に備える「自動車保険」、他人にケガをさせた際の「賠償責任保険」、自身のケガに備える「傷害保険」などが代表的です。
自動車保険は損害保険ですか?
自動車保険は損害保険の一種です。車というモノの損害や、交通事故による損害賠償責任をカバーするため、損害保険の代表的な商品と言えます。
傷害保険は損害保険ですか、生命保険ですか?
法律上は生命保険と損害保険の中間にあたる「第三分野の保険」に分類されます。ただし、突発的な事故によるケガを補償するという性質から、主に損害保険会社で取り扱われています。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
本記事の要点は以下のとおりです。
- 損害保険は、偶然の事故による「モノ・財産の損害」を補償する仕組み
- 実際の損害額を補償する「実損払い」が基本であり、生命保険の「定額払い」とは異なる
- 代表的な種類として、火災保険・自動車保険・賠償責任保険などがある
- 自動車保険は損害保険の一種であり、傷害保険は第三分野に属するが主に損害保険会社が扱う
- 保険選びは、個人・事業主・法人それぞれの「カバーしきれない巨大なリスク」を洗い出すことから始める
損害保険は、いざという時の経済的破綻を防ぐための命綱です。自分や自社のリスクを正しく把握し、適切な保険を設計して、安心して生活やビジネスに専念できる環境を整えましょう。
とはいえ、多様なリスクを漏れなく洗い出し、最適な保険プランを自己判断で設計するのは容易ではありません。
当グループでは、リスク管理に精通した専門家による無料相談を実施しております。ご自身や貴社に本当に必要な備えを見極めるためにも、まずはお気軽にお問い合わせください。