人事・労務DD
人事労務デューデリジェンス|M&A・IPO・事業承継
買収や上場の前に、対象会社の人事労務を社会保険労務士が調査します。未払賃金や社会保険の加入漏れを金額で示し、契約条件への反映から統合後の是正まで、グループ内の弁護士と一気通貫で対応します。
人事・労務DDとは
人事・労務DD(人事労務デューデリジェンス)とは、M&A・IPO・事業承継などの際に、対象会社の人事労務の状況を調べ、財務諸表に表れない債務やリスクを把握する調査です。
調査の中心は、未払賃金や社会保険の加入漏れといった簿外債務です。これらは帳簿に計上されていないため、財務の調査では見つかりません。加えて、統合や上場の後も人と組織が機能するかを、人事制度・人件費・キーパーソンの観点から確認します。
労務DD
法令どおりに運用されているか
- 未払残業代・社会保険の遡及負担の金額換算
- 労働時間管理、36協定、管理監督者、固定残業代
- 就業規則と運用の乖離、紛争・是正勧告の履歴
人事DD
統合後も人と組織が機能するか
- 等級・評価・報酬制度の運用実態と統合の難易度
- 人件費構造、退職金・企業年金の債務
- キーパーソンの特定と離脱リスク、リテンション
人事・労務DDが必要になる3つの局面|M&A・IPO・事業承継
人事・労務DDを行うタイミング
M&A
- 打診・検討
- 基本合意
- デューデリジェンス
- 最終契約
- クロージング
- PMI
IPO
- N-3期
- N-2期
- N-1期
- N期(申請期)
- 上場
目的ごとの調べ方
同じ人事・労務DDでも、目的によって調べ方が変わります。
さ
金額まで算定
さ
さ
論点から確認
M&A(買収・出資)の場合
簿外債務を特定し、金額に換算します。未払賃金は1名の請求が判明した時点で同じ雇用形態の従業員全員に波及しうるため、金額が大きくなりやすい項目です。算定した金額は、買収価格の調整、表明保証・補償条項の設計に用います。
IPO(株式上場)の場合
上場審査では労働関係法令の遵守が確認されるため、法令違反の有無を網羅的に確認します。IPO準備の労務DDは「労務ショートレビュー」「労務監査」と呼ばれることもあります。指摘事項は上場までに是正が必要なため、N-3期からN-2期に実施し、是正期間を確保するのが目安です。是正の進め方はIPO労務支援で詳しく説明しています。
事業承継・売却準備の場合
売り手側で事前に行う調査です。買い手から指摘される前に不備を把握し、是正できるものは是正したうえで交渉に臨むことで、価格の引き下げや交渉の長期化を避けられます。
M&AとIPOの違い
M&A
IPO
行う買収価格に直結するため必須
金額の算定
原則行わない是正の要否が主眼
深く重要論点に絞って金額影響を深掘り
調べ方
広く労働関係法令全般を漏れなく確認
抽出して換算雇用形態別・職種別に抽出し、時効期間で換算
労働時間の確認
サンプルで確認集計方法に誤りがないかを確認
契約へ反映価格調整・表明保証・補償条項・クロージング条件
結果の使い道
是正計画へ主幹事証券・監査法人への説明
人事・労務DDで調査する14の領域
「規程があるか」ではなく「実態が法令と規程どおりに動いているか」を、書類・データ・インタビューの3方向から突合します。
| 領域と主な確認内容 | 簿外債務 | 法令違反 | 紛争 | 事業価値・PMI |
|---|---|---|---|---|
| 労務:法令と運用 | ||||
| 労働時間勤怠記録と実態(PCログ・入退室)の乖離、36協定、変形・みなし労働の要件 | ||||
| 賃金割増賃金の算定基礎、固定残業代の設計と運用、控除の適法性 | ||||
| 管理監督者管理監督者として扱う従業員の権限・処遇の実態 | ||||
| 労働保険・社会保険パート・役員・外国人の加入状況、標準報酬月額、算定・月変・賞与支払届 | ||||
| 雇用形態・契約関係業務委託の労働者性、派遣・出向、無期転換、同一労働同一賃金、在留資格 | ||||
| 労働契約雇用契約書・労働条件通知書の整備と明示事項、有期契約の更新管理 | ||||
| 就業規則・諸規程法改正対応、届出・周知、規程と運用の整合、法定帳簿 | ||||
| 休暇・休業年次有給休暇の付与と年5日取得義務、育児・介護休業 | ||||
| 安全衛生・ハラスメント健康診断・ストレスチェック、面接指導、相談窓口と対応記録 | ||||
| 労使関係・紛争労働組合・労働協約、係属中の紛争、是正勧告の履歴 | ||||
| 人事:制度と組織 | ||||
| 等級・評価・報酬制度運用実態、買い手側制度との差、統合時に不利益変更となる箇所 | ||||
| 退職金・企業年金制度設計と規程、退職給付債務、確定給付型の有無 | ||||
| 人員構成・人件費年齢・勤続・雇用形態の構成、離職率の推移、人件費の構造 | ||||
| キーパーソン・組織重要人材の特定と離脱リスク、リテンション、キーマン条項の要否 | ||||
人事・労務DDで検出される主なリスクと金額への影響
人事・労務DDでよく検出される項目を、金額への影響の大きさで3つに分けています。
金額への影響
大
時効期間分が、まとめて債務になる
- 未払残業代
- 勤怠記録上の労働時間と、支払った割増賃金が一致しない
- 固定残業代の無効
- 時間数・金額が不明確、差額精算をしていない。既払い分も算定基礎に入る
- 管理監督者の該当性
- 役職名だけで割増賃金を払っていない。対象者全員に遡って発生
- 労働時間の未把握
- 自己申告のみ・打刻の丸め。リスクの上限が見積もれない
金額への影響
中
保険料が、遡って追徴される
- 社会保険の加入漏れ
- パート・役員・短期雇用者の加入判定の誤り
- 標準報酬月額の誤り
- 通勤手当・現物給与の未算入、月額変更届の未提出
- 業務委託の労働者性
- 指揮命令下の業務委託が労働者と認定され、社会保険・残業代が発生
金額への影響
算定困難
金額は確定しにくいが、交渉と事業価値に響く
- キーパーソンの離脱
- 統合後の制度で処遇が下がる、引き留め策がない
- 就業規則と実態の乖離
- 規程の効力を争われ、有利な条項が使えない
- 年次有給休暇
- 付与日数の誤り、年5日取得義務の未達
- 労使紛争
- 退職者との係争、是正勧告、ハラスメント案件
未払賃金はいくらになるか|概算試算と消滅時効
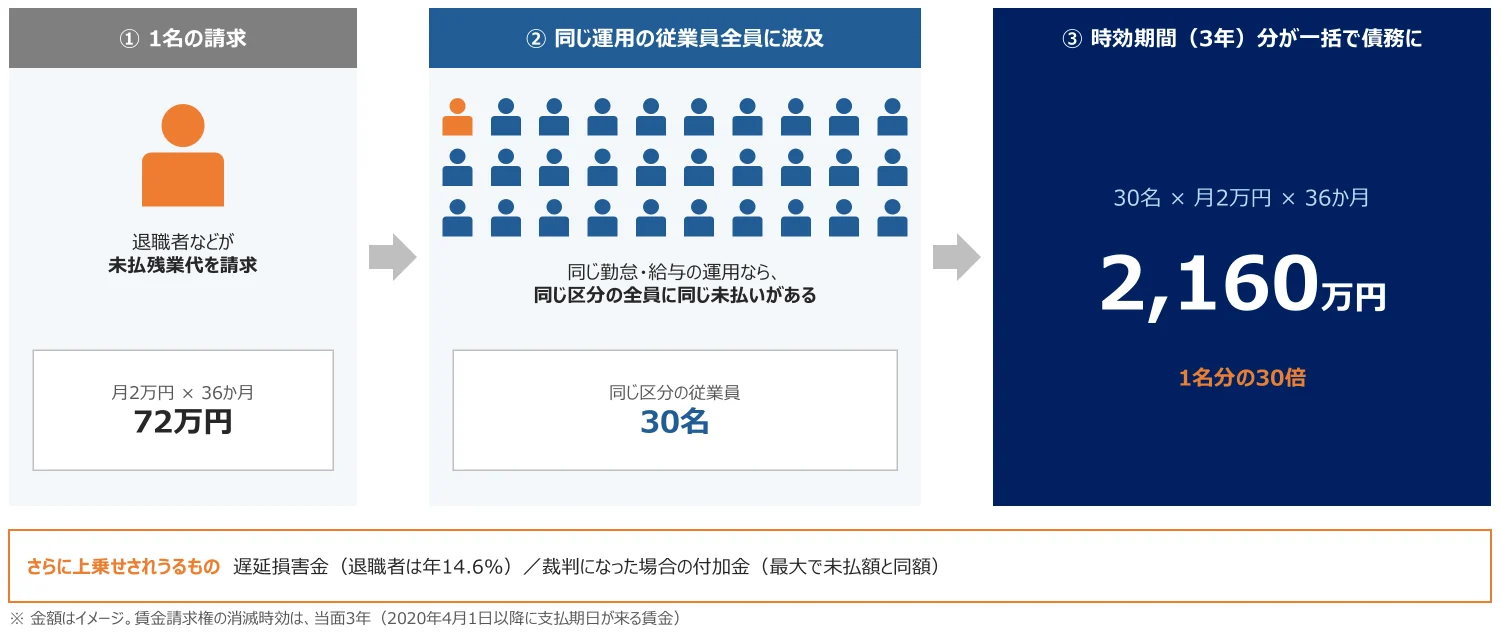
人事・労務DDで最も金額影響が大きいのが未払賃金になります。
想定される未払賃金の総額
9,000万円
金額が膨らむ過程
- 1人・1か月
- 1人・1年
- 全員・1年
- 全員・3年
このほか遅延損害金・付加金・社会保険料が発生しうる。バーは対数目盛。
概算の規模感を把握するための試算です。実際の金額は、個別の勤怠データと賃金台帳の突合により算定します。
算定の基本式
月間の未計上時間 × 割増後の時間単価 × 対象人数 × 12か月 × 遡及年数
- 月間の未計上時間:勤怠記録上の労働時間と、割増賃金の支給根拠となっている時間の差
- 割増後の時間単価:算定基礎賃金 ÷ 月平均所定労働時間 × 割増率(時間外1.25/深夜0.25加算/法定休日1.35)
消滅時効の期間
2020年4月1日施行の労働基準法改正により、賃金請求権の消滅時効は5年とされましたが、附則により当分の間は3年です。実務上は3年で算定し、将来5年へ移行した場合の影響も併せて把握します。
賃金(割増賃金を含む)
3年本則は5年
退職手当
5年
年次有給休暇の請求権
2年
災害補償その他の請求権
2年
社会保険料の徴収権
2年
未払賃金に付随して発生しうる負担
未払額そのものに加えて、次の負担が上乗せされる可能性があります。
- 遅延損害金年14.6%×1年分+146万円
- 社会保険料会社負担 約15%+約150万円
- 合計未払額の約2.3倍約2,300万円
付加金
裁判所が命じた場合、未払額と同額の支払いが命じられることがあります。
遅延損害金
退職した労働者の未払賃金には、退職日の翌日から年14.6%の遅延利息が課されます。
社会保険料
追加で支払った賃金に対応する保険料が遡って発生します。上の図は会社負担分(約15%)の目安です。
是正勧告への対応
労働基準監督署の調査に至った場合、資料準備と是正報告の対応工数がかかります。
法務DD・財務DDとの守備範囲の違い
法務DDは規程や契約の条文が法令に適合しているかを確認しますが、その規程が運用されているか、労働時間と賃金の支払いが一致しているかまでは踏み込みません。財務DDは計上された費用を見ますが、計上されていない債務は対象外です。
| 確認項目 | 法務DD | 財務DD | 人事・労務DD |
|---|---|---|---|
| 就業規則・諸規程の法適合性 | 条文の適法性 | 運用実態との整合まで | |
| 係属中の労働紛争 | 背景の労務管理まで | ||
| 未払残業代の存在の指摘 | |||
| 未払残業代の金額算定 | 引当計上の有無 | 勤怠・賃金データから算定 | |
| 労働時間の実態把握 | |||
| 管理監督者の該当性 | |||
| 固定残業代の有効性 | |||
| 社会保険の加入漏れ | 法定福利費の水準 | ||
| 退職給付債務 | 金額 | 制度設計・規程 | |
| 人員構成・離職率・キーパーソン | |||
| 業務委託の労働者性 | 費用計上区分 |
人事・労務DDの進め方と期間
資料依頼から報告まで、スタンダードで4〜6週間が目安です。
工程
- 範囲の確定・資料依頼
- 資料レビュー
- インタビュー
- リスク評価・金額試算
- 報告・活用
実施内容
- 目的(M&A/IPO)と調査範囲・優先順位を確認
- 資料依頼リストを提示
- NDAの締結
- 規程・協定・契約書の法令適合性を確認
- 勤怠・給与データを突合し、未払賃金・社保未加入を抽出
- 疑問点をQAシートで事前送付
- 経営者・管理部門・現場責任者に運用実態を確認
- 書類と実態のずれ、口頭ルールを確認
- オンライン可
- 指摘事項を重要度4段階で評価
- 未払残業代・社保遡及額を試算
- 是正の方向性と優先順位を整理
- 報告書の納品と報告会
- 価格調整・表明保証・補償への反映を支援
- 是正計画・PMIへ接続
期間の目安
成果物
期間は従業員100名以下・単一拠点の場合の目安です。規模・拠点数・資料の整備状況により前後します。
開始時に共有いただく資料
41項目
11区分
- 必須
- 重要
- 任意
規程5
- 就業規則
- 賃金規程
- 退職金規程
- 育児・介護休業規程
- その他付属規程
契約4
- 雇用契約書(雇用形態別)
- 労働条件通知書
- 業務委託契約書
- 出向・派遣の契約書
勤怠4
- 勤怠データ(12か月以上)
- タイムカード
- 勤怠システムの設定
- PCログ・入退室記録
賃金4
- 賃金台帳(12か月以上)
- 支給控除一覧表
- 賞与の支給明細
- 退職金の支給実績
協定4
- 36協定
- 変形労働時間制の協定
- 賃金控除協定
- その他の労使協定
社会保険5
- 被保険者一覧
- 算定基礎届の控
- 月額変更届の控
- 賞与支払届の控
- 労働保険の申告書
名簿・組織4
- 従業員名簿
- 組織図
- 役員一覧
- 退職者一覧
人事制度4
- 等級制度
- 評価制度
- 報酬制度
- 人件費の推移
紛争・行政3
- 是正勧告書・指導票
- 労使紛争の記録
- ハラスメント相談記録
安全衛生3
- 健康診断結果報告
- ストレスチェック実施報告
- 産業医・衛生委員会の記録
外国人雇用1
- 在留資格関連書類
人事・労務DD報告書の内容
投資委員会・経営会議・契約交渉の場でそのまま使える形で作成します。
人事・労務デューデリジェンス報告書
目 次
- リスク評価サマリー重要度・発生可能性・想定金額
- 論点ごとの詳細事実関係・法的評価・算定根拠
- 資料の開示状況確認できなかった範囲
- 契約条件への反映事項価格調整・表明保証・特別補償
- 実行前/実行後の対応区分是正の時期
- PMI上の留意点人事制度・人件費・キーパーソン
- 是正計画案優先順位つき
指摘事項の重要度
各指摘を4段階で評価します。数字が大きいほど優先度が高く、報告書でも同じ区分で整理します。
未払賃金に
つながる
早急に是正が必要
例:労働時間の未計上による未払残業代是正が必要
例:固定残業代の設計不備法令違反
早急に是正が必要
例:36協定の未締結・未届出是正が必要
例:労働条件通知書の明示事項の不足例は一般的なものです。実際の評価は事実関係と金額影響により個別に判断します。
人事・労務DDの料金
人事・労務DDは目的に合わせて3つのプランから選べます。対象会社の従業員数・拠点数・資料の整備状況により変動するため、案件の概要をうかがったうえでお見積りします。
レッドフラッグ(簡易)DD
スタンダード労務DD
労務DD+人事DD
料金(税別)
500,000円〜
700,000円〜
1,200,000円〜
期間の目安
こんな会社に
初期検討の段階で、重大なリスクだけを短期間で判断したい
会社売却・IPOを控え、労務全般の評価が必要
買収後の統合まで見据え、人事施策の設計も同時に進めたい
資料レビュー
勤怠・給与データの突合
インタビュー
重要度評価・報告書
組織・人件費・キーパーソン分析
価格調整・表明保証への反映助言
是正計画の策定
料金が変わる5つの要因
従業員数・雇用形態
少人数・雇用形態が1〜2種類
多人数・雇用形態が多い
事業場(拠点)数
単一拠点
複数拠点
資料の整備状況
勤怠データの形式が統一
形式が不統一・規程が複数版
調査範囲と深さ
レッドフラッグ(簡易)DD
金額算定の細分化・人事DDまで
納期
標準の期間
短期間での実施
まず、案件の概要をお聞かせくださいNDA締結後、必要な調査範囲とお見積りをご提示します。ご相談・お見積りは無料です。
人事・労務DDを相談する検出したリスクを、契約・是正・PMIにどうつなぐか
人事・労務DDは、リスクを把握して終わりではありません。検出した内容を買収条件や契約条項、統合後の是正計画に反映して初めて目的を果たします。
契約への反映方法
検出した論点ごとに、次の順で反映方法を考えます。
表明保証条項
網羅的なカバーとして併用します。ただし、DDで把握済みの事項は買主が知っていたとして補償の対象外となる場合があります(サンドバッキング条項の定め方によります)。検出した論点は特別補償として個別に定めるのが実務上の対応です。
キーマン条項
事業価値が特定の人材に依存している場合、重要人材の残留を実行の条件や対価の算定に織り込みます。
是正・PMIの進め方
調査を担当した社会保険労務士がそのまま是正まで担当するため、経緯の説明をやり直す必要がありません。
- 実行前
- クロージング
- 〜3か月
- 〜6か月
- 1年〜
立場別の使い方|買い手・売り手・投資会社・仲介会社
買い手企業・事業会社バイサイド
- 買収前に簿外債務の規模を把握し、買収価格に反映する
- 実行後に請求が発生しやすい論点を特定する
- 重要人材の離職リスクと、キーマン条項の要否を確認する
- PMIで最初に着手すべき課題と、制度統合の難易度を見積もる
売り手企業・事業承継セルサイド
- 買い手から指摘される前に不備を把握し、是正する
- 是正が間に合わない項目の開示の仕方と交渉の準備をする
- 価格の引き下げ材料を減らし、企業価値を維持する
- 従業員の労働条件が実行後に不利にならないよう整理する
投資会社・ファンド
- 投資判断の材料として人事労務リスクを定量化する
- 投資委員会に説明できる形で論点を整理する
- 投資後のバリューアップにおける人事労務課題を洗い出す
M&A仲介会社・FA
- 買い手からの人事労務面の質問に備える
- 成約前に懸念点を整理し、交渉の停滞を防ぐ
- ディール初期の簡易スクリーニングとして組み込む
人事・労務DDの支援事例
コンサルティング数十名規模・成長フェーズ2回目の労務DD
成長フェーズのコンサルティング会社|書面中心の労務DDで残った論点を実態とログから判断し、未払残業代を金額で提示
他事務所の労務DDで「要検討」のまま残った事業場外みなし・賞与での残業代の支払い・管理監督者の範囲を、勤務実態のヒアリングとチャット・カレンダー・PCログから判断し、過去3年分の未払残業代を試算した事例。
飲食・多店舗展開数百名規模・成長フェーズ勤怠と賃金の全件突合
多店舗展開の飲食チェーン|勤怠と賃金を全件突合し、割増賃金の計算誤りと影響額を特定
勤怠・給与システムを検証期間なしで入れ替えた飲食チェーンで、約600名分の給与を2通りの方法で計算して1名ずつ突合し、計算の差異の原因と未払額、社会保険の加入漏れの可能性を特定した事例。
モビリティ・研究開発数百名規模・出資の受け入れ開発職と運行職
モビリティ分野のスタートアップ|出資の受け入れに向けて、開発職と運行職の労務リスクを分けて評価
研究開発から運行の段階へ移った組織で、働き方の異なる開発職と運行職を分けて調べ、深夜割増の算定誤りや改善基準告示への対応状況を金額とともに整理し、出資の前後で対応すべき事項を区分した事例。
自社のケースで、どこまで調べるべきか目的・規模・スケジュールから、必要な調査範囲を整理してご提案します。
人事・労務DDを相談するaltruloopの人事・労務DDが選ばれる理由
Point 1
そのまま判断に使える報告書の品質
指摘ごとに事実関係・法的評価・金額の算定根拠を記載し、重要度を4段階で示します。担当者とは別のメンバーが内容を確認したうえで納品し、投資委員会や契約交渉の場でそのまま使える品質に仕上げます。
Point 2
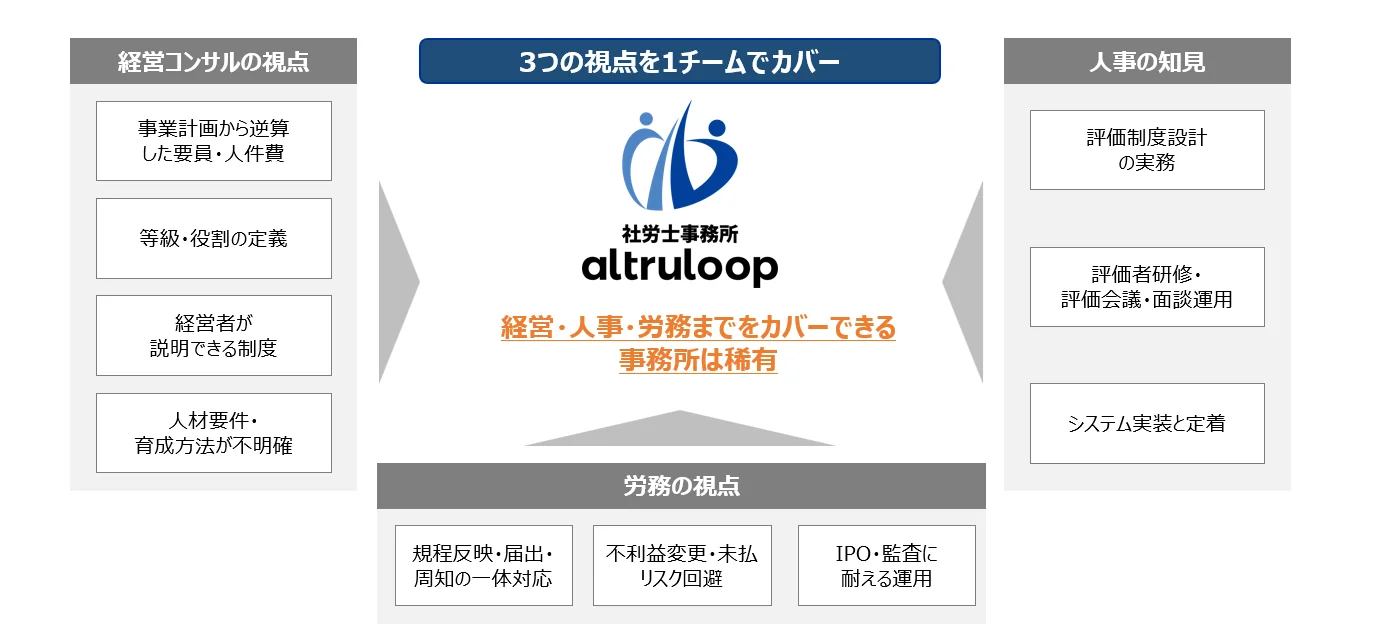
調査から契約・是正まで一つのチーム
社会保険労務士の算定を弁護士が契約条項に反映し、調査を担当した社会保険労務士がそのまま是正・PMIを担当します。上場準備企業での労務DD後の是正プロジェクトも担当しています。
Point 3
労務だけでなく、人事と経営の視点で見る
戦略コンサルティング出身の代表と、人事制度の構築を手がけるメンバーが担当します。累計100社以上の労務顧問の経験をもとに、統合後の人事制度・人件費・キーパーソンまで見据えて論点を整理します。
人事・労務DDを担当する専門家
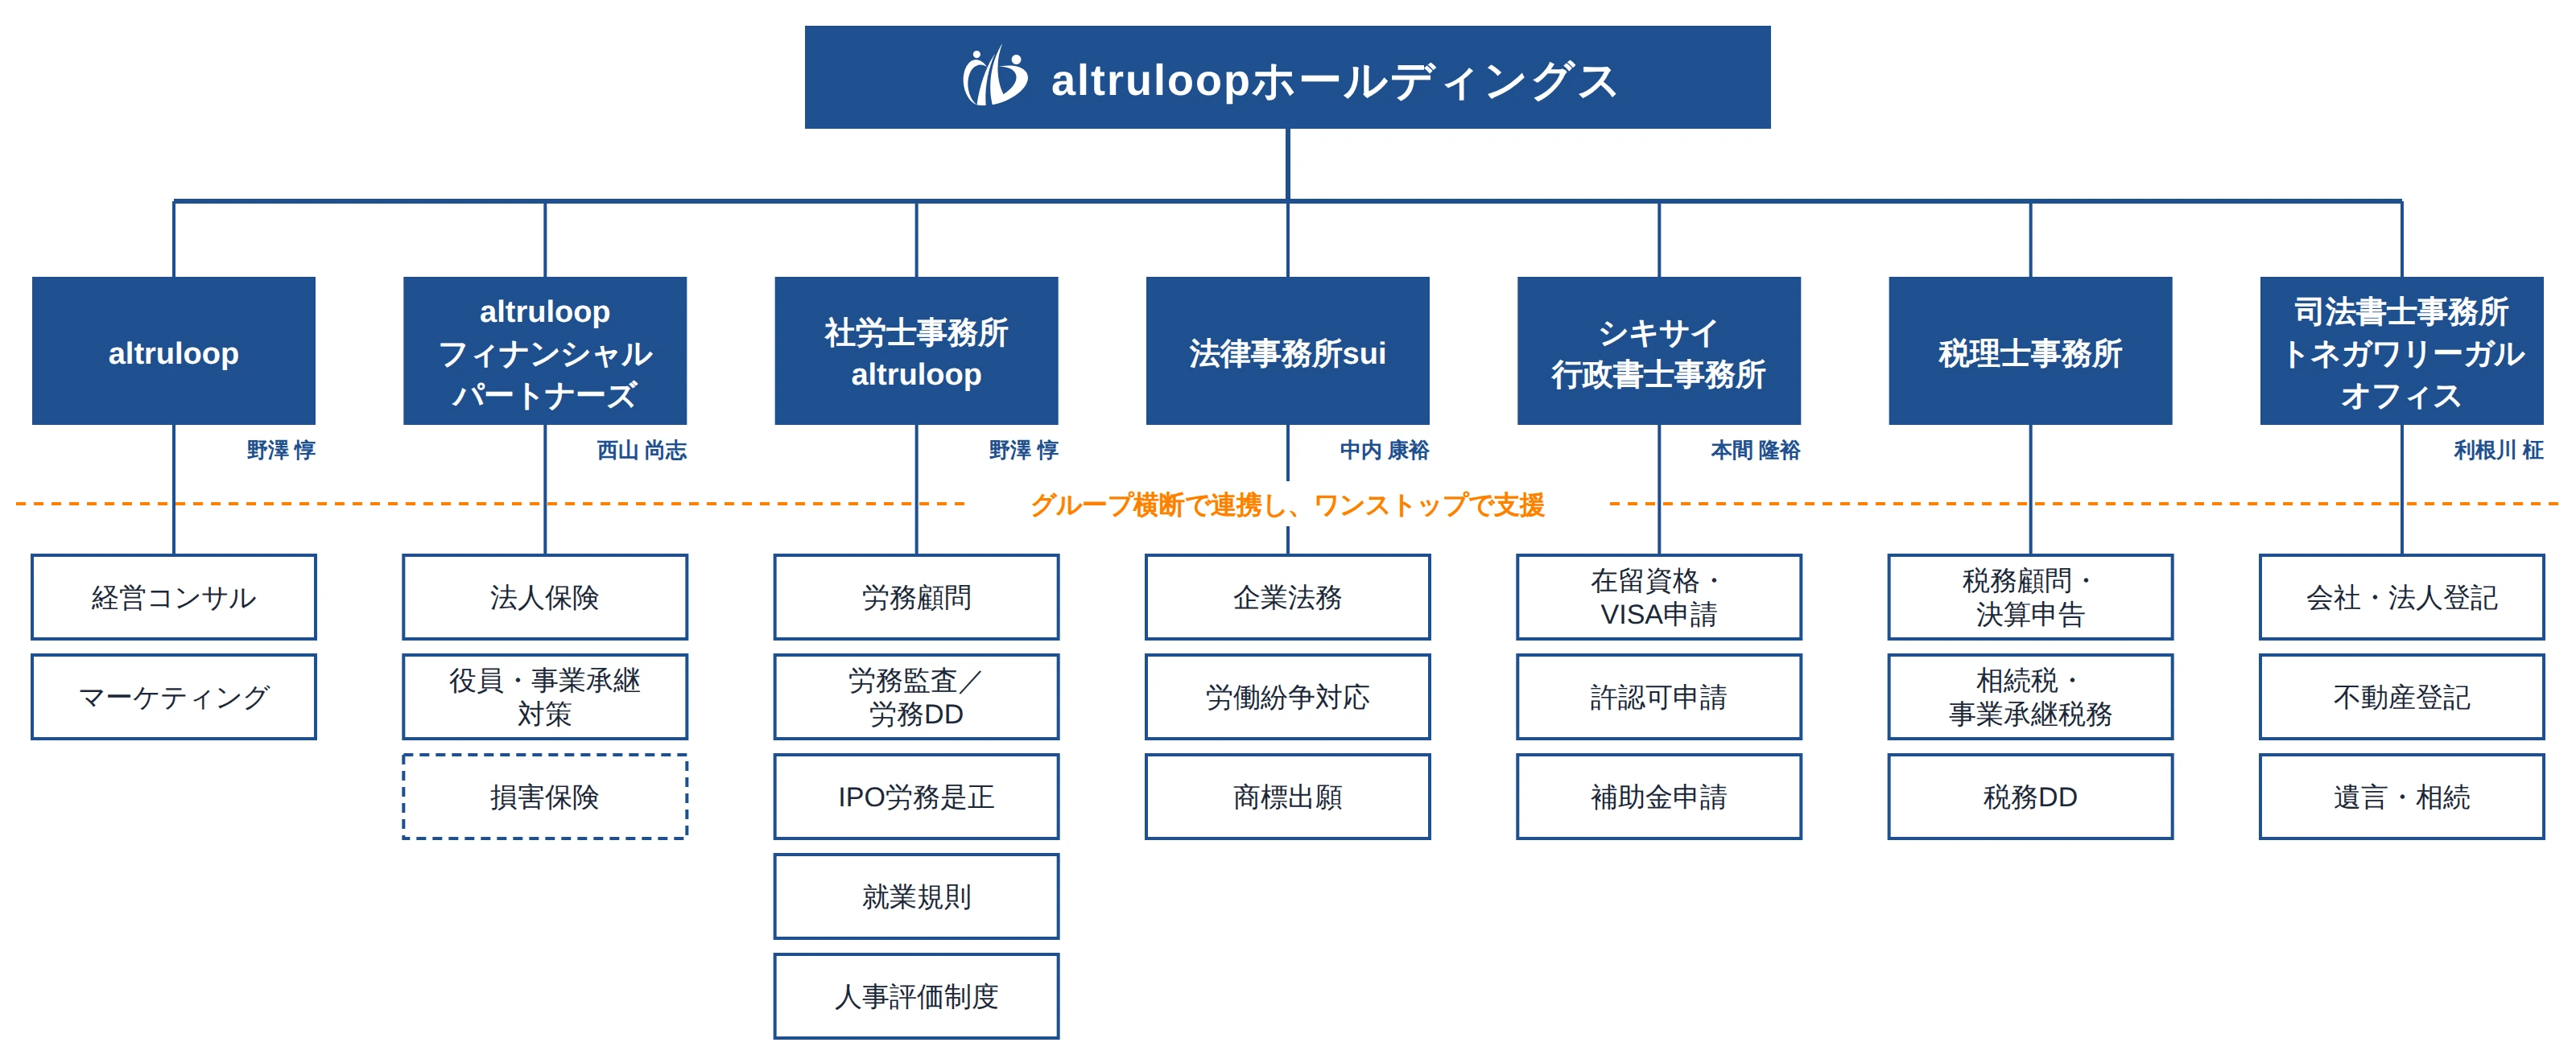
調査と金額算定を社会保険労務士が、契約条項への反映と実行後の紛争対応をグループ内の弁護士が担当します。財務・税務の論点はグループ内の税理士、外国人雇用の在留資格は行政書士と連携します。
社会保険労務士/社労士事務所altruloop 代表
野澤 惇Jun Nozawa
代表紹介を見る- 資格
- 社会保険労務士(登録番号 第13250298号)
- 専門分野
- 人事労務デューデリジェンス、上場準備の労務支援、労務是正、労務顧問(労務相談・給与計算・手続き)
- 実績
- 建設・介護・医療・IT業界など、累計100社以上の労務顧問を担当
弁護士/法律事務所sui 代表
中内 康裕Yasuhiro Nakauchi
プロフィールを見る- 資格
- 弁護士(【登録番号・所属弁護士会】)
- 専門分野
- 契約書の作成・レビュー、資金調達・株式発行、会社設立、訴訟・紛争
- 経歴
- アンダーソン・毛利・友常法律事務所、三村小松法律事務所を経て参画
人事・労務DDに関するよくあるご質問
料金・依頼の範囲
費用はどのように決まりますか?
従業員数、事業場数、資料の整備状況、調査範囲と深さ、納期の5つの要因で決まります。レッドフラッグ(簡易)DDは500,000円、スタンダード労務DDは700,000円、労務DD+人事DDは1,200,000円からです。
中小企業のM&Aでも依頼できますか?
対応します。小規模な案件では、レッドフラッグ(簡易)DDや未払賃金に絞った調査から始める方法もあります。規模に応じて調査範囲を設計します。
売り手側からの依頼にも対応できますか?
対応します。売却前に不備を把握し、是正できるものを是正しておくことで、価格の引き下げ材料を減らせます。
人事DDと労務DDは別々に依頼できますか?
できます。M&Aの価格交渉が目的であれば労務DDを中心に、買収後の制度統合を予定している場合は人事DDまで含めるのが一般的です。目的をうかがったうえで範囲をご提案します。
DD後の是正やPMIも依頼できますか?
対応します。未払賃金の精算方針の設計、労働時間管理の見直し、社会保険の加入是正、規程整備、人事制度の統合まで一貫して支援します。調査を担当した社会保険労務士がそのまま担当します。
税理士・弁護士・M&A仲介会社と連携できますか?
連携します。財務DD・法務DDを担当される事務所と論点を共有し、重複と漏れが生じないよう調整します。仲介会社・FAからのご依頼も承ります。
人事・労務DDの基礎知識
人事・労務DDはどのタイミングで実施すべきですか?
M&Aでは基本合意後から最終契約前が一般的で、財務DD・法務DDと並行して行います。IPOでは是正に期間がかかるため、N-3期からN-2期の実施をお勧めします。事業承継・売却準備では、買い手との交渉を始める前に行うことで是正の時間を確保できます。
財務DD・法務DDを実施していれば、労務DDは不要ではありませんか?
未払残業代は、条文上は問題がなく帳簿にも計上されていないため、法務DD・財務DDのいずれでも把握できません。勤怠データと賃金台帳を突合して初めて検出できる項目で、金額が大きくなりやすい領域です。
未払残業代のリスクは、どの程度の金額になりますか?
月間の未計上時間、割増後の時間単価、対象人数、遡及年数の掛け算で概算できます。対象50名・月20時間・時間単価2,500円・遡及3年の場合、9,000万円程度です。1名の請求は同じ運用の従業員全員に波及するため、人数の影響が大きくなります。
賃金請求権の時効は5年ではないのですか?
2020年4月1日施行の労働基準法改正で消滅時効は5年とされましたが、附則により当分の間は3年です。実務上は3年で算定し、将来5年へ移行した場合の影響も併せてご報告します。退職手当は5年です。
IPOのショートレビュー・労務監査との違いは何ですか?
IPO準備の労務DDはショートレビュー・労務監査と呼ばれることがあり、内容はほぼ同じです。M&Aと異なり、金額算定よりも法令違反の有無を網羅的に確認することが主眼です。
検出したリスクを買収契約にどう反映すればよいですか?
価格調整、表明保証、特別補償、クロージング前提条件のいずれか、または組み合わせで対応します。DDで具体的に検出した論点は、表明保証に委ねず特別補償として個別に定めるのが実務上の対応です。条項の設計はグループ内の弁護士が担当します。
進め方・資料
資料がすべて揃っていなくても依頼できますか?
できます。就業規則と賃金台帳で確認できる論点から着手し、勤怠データが得られた段階で労働時間との突合を行います。開示されなかった範囲は、リスクの上限が見積もれない旨を報告書に明記します。
秘密保持契約(NDA)は締結できますか?
締結できます。ご相談の段階から締結のうえ対応し、案件の存在自体を含めて機密として取り扱います。
急ぎの案件にも対応できますか?
重要論点を優先して確認する進め方で、短期間での実施も可能です。確認できる範囲が限られるため、どの範囲を確認したかを報告書に明記します。スケジュールを最初にお聞かせください。
まず何から始めればよいですか?
案件の概要、対象会社の規模、進行状況をお聞かせください。NDAを締結したうえで、必要な調査範囲を整理してご提案します。ご相談の段階で費用は発生しません。
人事・労務DDのご相談
案件の概要と対象会社の規模、進行状況をお聞かせください。NDAを締結のうえ、必要な調査範囲を整理してご提案します。資料が揃っていない段階でも、優先して確認すべき論点を整理できます。ご相談の段階で費用は発生しません。