労務監査・IPO労務是正支援未払賃金の試算から是正・運用定着まで、社労士事務所が支援
上場審査や
労務監査とは|労務DDとの違い
労務監査は、
書類
- 就業規則・賃金規程・各種規程
- 36協定などの
労使協定と 届出の 控え - 労働者名簿・賃金台帳・出勤簿
- 雇用契約書・業務委託契約書
データ
- 勤怠の
打刻・申請・承認の 記録 - 給与の
支給・控除の 明細 - PCログ・入退室の
記録 - 社会保険・労働保険の
届出履歴
インタビュー
- 経営者
- 管理部門
(人事・労務・経理) - 現場の
責任者 - 口頭で
運用している ルールの 確認
3つが
労務監査と労務DD(デューデリジェンス)の違い
調べる
労務監査
自社が
VS
労務DD
第三者に
自社の
目的
第三者が
自社の
依頼の
M&Aの
労務全般を
調査の
金額の
監査報告書と
成果物
DD報告書
是正と
その
M&A:価格・
IPO:指摘事項の
監査法人や
社労士法の改正で、労務監査は社会保険労務士の業務に明記
2025年6月に
対象:事業に
法令
並びに 労働協約、 就業規則及び労働契約の
遵守の状況を 監査する こと
概要第9次社会保険労務士法改正
- 社会保険労務士の
使命に 関する 規定の 新設 - 労務監査に
関する 業務の 明記 - 裁判所への
出頭・陳述に 関する 規定の 整備 - 名称の
使用制限の 明記
- 成立
- 2025年6月18日
- 公布・施行
- 2025年6月25日
労務監査が必要になる場面
労務の
- 上場準備を
始める 主幹事証券や監査法人の 確認より 前に、 労務の 全体 像を つかんで おきたい - 会社の
売却・M&Aを 買い手の控えている 労務DDで 価格を 下げられる 前に、 指摘を 先に 解消しておきたい - 従業員が
50人・100人を 産業医・衛生委員会・ストレスチェックなど、超えた 人数で 増える 義務を 確かめたい - 労働基準監督署の
調査や 指摘された是正勧告を 受けた 点以外にも、 同じ 問題が 残っていないか 確かめたい - 取引先や
親会社から 取引先の労務管理の 確認を 求められた 監査や、 サプライチェーンでの 労働環境の 確認に 回答したい - 社労士の
変更や、 これまでの労務担当者の 退職が あった 手続きと 運用に 漏れが ないか、 一度 棚卸ししたい
IPO準備で求められる労務管理|審査で見られる7つの領域
上場審査では
簿外債務に
01
労働時間・未払賃金
3年
未払残業代を
- 客観的な
勤怠の 記録 - サービス残業を
防ぐ 仕組み - 過去分の
清算
02
管理監督者・みなし労働
3年
適用が
- 名ばかり管理職
- 事業場外みなしの
要件 - 裁量労働制の
要件
03
社会保険・労働保険
2年
保険料を
- 加入漏れ
- さかの
ぼって 加入した ときの 対応 - 保険料の
申告
体制・ルールの
04
36協定・長時間
45時間
時間外労働の
- 上限の
遵守と 管理 - 医師に
よる 面接指導 - 違反時の
再発防止策
05
規程・協定・帳簿
10人
就業規則の
- 法改正への
対応と 周知 - 労使協定
- 法定三帳簿
06
安全衛生・
50人
産業医・衛生委員会・ストレスチェックが
- 健康診断・面接指導
- 相談窓口の
実効性 - 休職・復職の
運用
07
雇用形態の
2.7%
障害者の
- 業務委託の
労働者性 - 派遣・出向の
適法性 - 法定雇用率の
達成
労務を後回しにすると起きること
スケジュールが
1年以上
直前期に
一度に
約9,000万円
従業員100名・月10時間の
内部統制の
経営者の
労務管理の
上場準備の
労務監査のチェック項目
チェック項目は
労働時間・賃金簿外債務に
- 労働時間の
把握と PCログとの 乖離 - 固定残業代・管理監督者の
有効性 - みなし・裁量・変形労働の
要件 - 休憩・休日・深夜の
割増賃金
確認する
社会保険・労働保険簿外債務に
- パート・役員・外国籍の
加入漏れ - 標準報酬月額の
届出漏れ - 労働保険料の
申告漏れ - 遡及加入の
負担額 (最大2年)
確認する
規程・協定・帳簿法令違反・是正の
- 就業規則の
法改正対応・届出・周知 - 36協定と
過半数代表者の 選出 - 労働条件通知書の
明示事項 - 法定三帳簿の
記載と 保存
確認する
雇用形態・契約簿外債務・紛争
- 業務委託の
労働者性 (偽装請負) - 派遣・出向の
適法性 - 無期転換・同一労働同一賃金
- 在留資格と
業務内容の 整合
確認する
安全衛生・
- 健康診断・ストレスチェック・衛生委員会
- 長時間
労働者への 面接指導 - ハラスメント相談窓口の
対応 - 休職・復職の
運用
確認する
組織・人件費事業価値
- 人員構成と
離職率の 推移 - 人件費と
退職金・賞与の 債務 - キーパーソンの
離脱リスク
確認する
指摘事項は重要度を4段階で評価
指摘は
優先度が
Lv.4
審査・取引を
多額の
36協定の
Lv.3
金額が
社会保険の
管理監督者の
Lv.2
法令違反・影響は
通知書の
帳簿の
Lv.1
改善の
規程の
口頭ルールの
自社が
労務監査の流れと期間
資料の
時期
1〜2週目
3週目
4〜6週目
7〜8週目
内容
ご用意いただく資料
就業規則
各種規程
36協定・労使協定
法定三帳簿
勤怠・給与データ
雇用契約書
社会保険の
健康診断の
納品物
指摘事項と
未払残業代
是正の
IPO労務是正の全体像
監査で
労務監査4〜8週間
監査
全体を
労務是正6〜12か
是正
勤怠管理の
運用定着・審査対応直前期〜上場
運用実績づくり・審査対応
社内で
期首から
是正を形だけで終わらせない3つのポイント
POINT 01
仕組みで
- 記録
- 承認
- 集計
- 給与
指摘を
POINT 02
実態と
規程や
POINT 03
回し続ける
- 現場の
管理職 - 承認
- 管理部門
- 締め・確認
- 当事務所
- 月次チェック
工程ごとに
勤怠の記録が残っていない期間の未払賃金を、どう清算するか
事業場外みなし労働時間制を
- 制度の
適用の みなし労働時間制などが可否を 先に 確定する 要件を 満たしていたかを 事実から 整理し、 必要に 応じて 弁護士の 意見を 得て 結論を 出します - 社内に
残る PCログ・入退室の記録から 労働時間を 推計する 記録・チャットの 稼働・案件の アサイン記録などを 棚卸しし、 どの 資料を どの 順で 使うかの ルールを 先に 決めます - 共通の
ロジックで 職位・案件・繁閑・勤務形態・在籍期間などで金額を 算定する 従業員を グループに 分け、 同じ 計算方法で 金額が 決まるようにします - 金額の
算定と、 金額は個別の 合意を 分ける 共通の ロジックで 出し、 受け取りは 一人 ひとりとの 合意書で 確定させます。 並行して 今後の 勤怠の 記録を 始め、 未払いが 積み上がる 状態を 止めます
労務監査・IPO労務是正支援の料金
労務監査
500,000円〜
期間 4〜8週間・税別
ご支援内容の
- 労務全般の
網羅的な 点検 - 指摘の
重要度の 評価と 金額の 試算 - 是正計画の
策定 (優先順位・担当・期限)
労務是正
1,000,000円〜/月
期間 6〜12か月・税別
ご支援内容の
- 勤怠管理の
作り直し (客観的な 記録・承認の 流れ) - 未払賃金・社会保険の
清算の 設計と 従業員への 説明 - 就業規則・賃金規程・労使協定の
改定と 届出 - 管理監督者・みなし労働・業務委託の
整理 - 産業医・衛生委員会・ストレスチェックの
整備
運用定着・審査対応
150,000円〜/月
期間 直前期〜上場・税別
ご支援内容の
- 月次の
労務モニタリング (36協定の 上限・年5日の 有給休暇・健康診断) - 主幹事証券・監査法人・取引所からの
質問への 対応 - 従業員50人・100人に
達した ときの 義務への 対応 - 管理職向けの
労務管理研修
従業員数・拠点数と、
労務監査・IPO労務支援の依頼先の比較
 |
IPO コンサル会社 |
一般的な 社労士事務所 |
法律事務所 | |
|---|---|---|---|---|
| 労務全般の | 現場まで | 労務は | 法的 | |
| 未払賃金・社会保険の | 事務所次第 | |||
| 規程・協定の | 社労士業務 | 別途依頼 | ||
| 上場スケジュール・審査との | 事務所次第 | |||
| 清算の | 弁護士と | |||
| 相談する |
労務監査・労務是正の支援事例
ITサービス100名規模・成長フェーズ労働時間
ITサービス企業|職種ごとに労働時間制度を振り分け直し、実際の稼働と記録が一致する勤怠管理に
エンジニアを
医療法人複数拠点シフト・夜勤の
複数拠点の医療法人|勤務実態を突き合わせ、シフト制と夜勤の運用を法令に合う形に作り直し
分院の
ほかの
altruloopの労務監査・IPO労務支援が選ばれる理由

書面だけで終わらせず、現場の運用まで確かめる
規程と
監査・人事労務DDから是正まで一気通貫で対応
労務顧問・給与計算・規程の
清算や紛争、税務・登記までグループで対応
未払賃金の
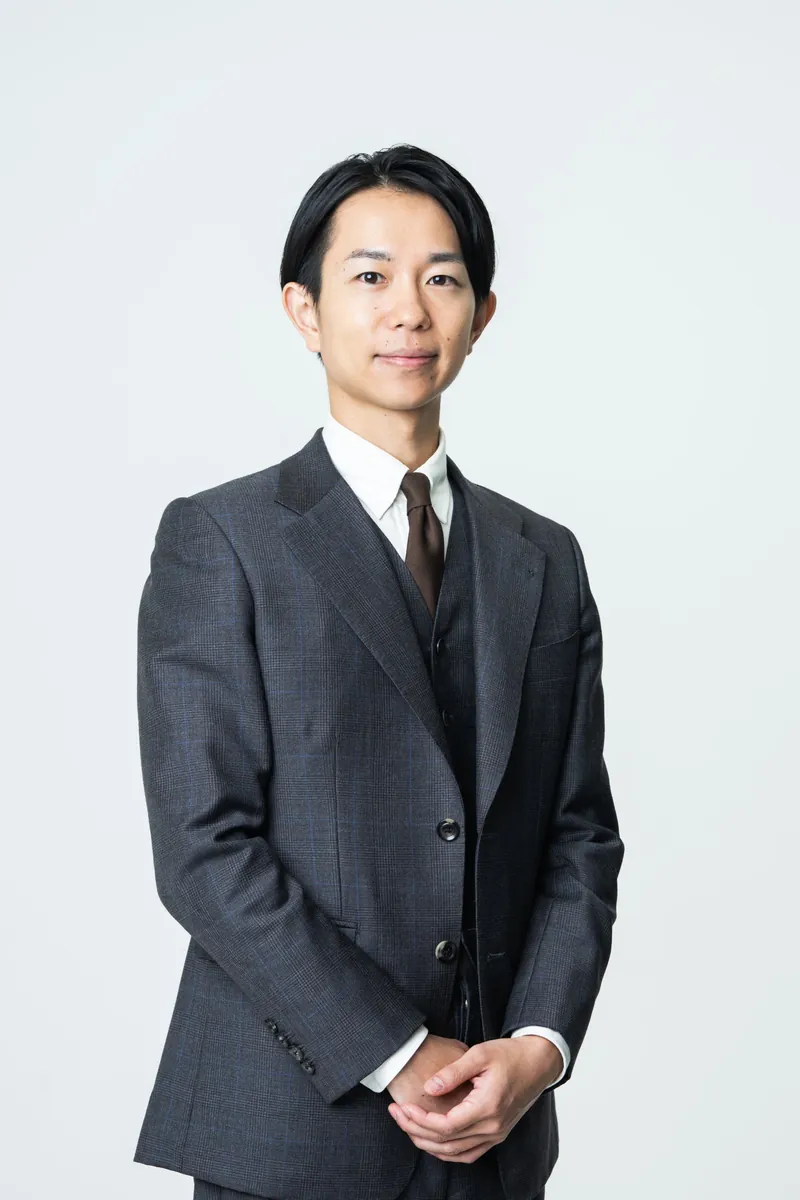
労務監査・IPO労務支援を担当する専門家
社会保険労務士/社労士事務所altruloop 代表
野澤 惇Jun Nozawa
代表紹介を見る- 資格
- 社会保険労務士(登録番号 第13250298号)
- 専門分野
- 人事労務デューデリジェンス、上場準備の労務支援、労務是正、労務顧問(労務相談・給与計算・手続き)
- 実績
- 建設・介護・医療・IT業界など、累計100社以上の労務顧問を担当
弁護士/法律事務所sui 代表
中内 康裕Yasuhiro Nakauchi
プロフィールを見る- 資格
- 弁護士(【登録番号・所属弁護士会】)
- 専門分野
- 契約書の作成・レビュー、資金調達・株式発行、会社設立、訴訟・紛争
- 経歴
- アンダーソン・毛利・友常法律事務所、三村小松法律事務所を経て参画
労務監査・IPO労務支援のよくあるご質問
料金・依頼の範囲
労務監査の費用はいくらですか?
社労士事務所altruloopの労務監査は500,000円〜(税別)で、期間の目安は4〜8週間です。従業員数・拠点数と調査の範囲によって変わります。監査で見つかった事項の是正支援は1,000,000円〜/月(6〜12か月)、直前期から上場までの運用定着・審査対応は月額150,000円〜です(いずれも税別)。
顧問契約を結ばなくても依頼できますか?
できます。顧問契約の前提はなく、労務監査や労務是正のみでご依頼いただけます。
他社の監査や労務DDで指摘を受けた後の、是正だけを依頼できますか?
できます。指摘事項が記載された報告書を拝見し、是正の範囲と順番をご提案したうえでお見積りします。監査だけ、是正だけ、運用定着だけの切り出しも可能です。
労務監査の基礎知識
労務監査とは何ですか?
労働時間・賃金・社会保険・就業規則などの運用が、法令と自社の規程どおりに行われているかを点検する調査です。規程や帳簿の書類、勤怠や給与のデータ、経営者・管理部門・現場へのインタビューの3方向から突き合わせ、食い違っている箇所を指摘事項として洗い出し、是正計画につなげます。
労務監査は誰が行いますか?社会保険労務士でなければできませんか?
2025年6月に施行された改正社会保険労務士法で、法令や就業規則などの遵守状況の監査が社会保険労務士の業務として明記されました(第2条第1項第3号)。ただし労務監査そのものは独占業務ではなく、社内の内部監査部門が自社で点検することもできます。是正で必要になる届出書類の作成・提出の代行は、社会保険労務士の業務です。
労務監査と労務DD(デューデリジェンス)の違いは何ですか?
調べる観点はほぼ同じで、違うのは目的です。労務監査は会社が自社のリスクを把握し、是正するために行う調査です。労務DDは第三者がリスクを評価するための調査で、M&Aでは買い手や投資家が価格や契約条件に反映するために、IPOでは監査法人や主幹事証券が上場準備の前提として確認するために求めることがあります。
労務監査ではどのような項目を確認しますか?
労働時間・賃金、社会保険・労働保険、規程・協定・帳簿、雇用形態・契約、安全衛生・ハラスメント、組織・人件費の6つの観点で確認します。未払残業代や社会保険の加入漏れなど、金額に直結する項目ほど優先して深く調べ、指摘は重要度を4段階で評価します。
IPO準備
IPO準備では、いつ労務監査を受けるべきですか?
直前々期(N-2期)の前半までに労務監査で全体を把握し、直前期(N-1期)の期首から是正済みの状態で運用していることが基本です。上場審査では是正した後の運用実績も確認されるため、未払賃金の清算や勤怠管理の作り直しが必要な場合は、早めに着手するほど上場スケジュールへの影響を抑えられます。
IPOの準備で、監査法人や主幹事証券から労務DDを求められました。依頼できますか?
できます。監査法人や主幹事証券に提出できる形でDD報告書を作成し、指摘事項の重要度の評価と、未払賃金・社会保険の遡及額の試算まで行います。その後の是正と、直前期からの運用定着まで一気通貫で対応できるため、指摘を受けてから別の依頼先を探す必要がありません。
未払残業代が見つかったら、上場はできなくなりますか?
見つかったこと自体で、直ちに上場できなくなるわけではありません。審査では、過去分を清算したか、再び起きない仕組みが運用されているかが確認されます。清算と是正後の運用実績づくりに時間がかかるため、直前期に見つかると申請期がずれることがあります。
未払残業代や社会保険料は、何年分さかのぼって清算が必要ですか?
賃金を請求できる権利の時効は当面の間3年のため(労働基準法第115条・附則第143条第3項)、未払残業代は過去3年分が目安です。社会保険料は、保険料を徴収する権利の時効が2年のため、さかのぼって加入する場合は最大2年分の負担が発生します。労務監査では、これらの金額を試算します。
勤怠の記録が残っていない期間があります。未払賃金は清算できますか?
できます。PCログ・入退室の記録・チャットの稼働・案件のアサイン記録など社内に残るデータから労働時間を推計し、職位や勤務形態などで従業員をグループに分けて、共通のロジックで金額を算定します。金額の算定と一人ひとりとの合意を分けることで、第三者に説明できる清算にします。
東京以外の会社でも依頼できますか?
できます。打ち合わせとインタビューはオンラインで行えます。日々の連絡はSlack・Chatwork・Google Chat・LINE・メール・電話に対応しています。現地での確認が必要な場合はご相談ください。
労務監査・IPO労務是正のご相談
上場準備の