

日常的に耳にする「生命保険」という言葉。しかし、いざ加入や見直しを検討する段になると、「中身が曖昧でよくわからない」「終身や定期など種類が多すぎて、自分に何が必要なのか迷ってしまう」と悩む方は非常に多くいらっしゃいます。
生命保険の本質は、「万が一の経済的リスクに備える助け合いの仕組み」です。種類や仕組みを正しく理解しないまま加入すると、無駄な保険料を払い続けたり、肝心な時に十分な保障が得られなかったりする恐れがあります。
本記事では、生命保険の基礎知識から「終身・定期・養老」の違い、選び方のポイントまでを、士業実務家の視点も交えてわかりやすく解説します。
- 生命保険の基本的な仕組みと役割
- 混同されがちな「生命保険」と「死亡保険」の明確な違い
- 死亡保険、医療保険、貯蓄型保険など、目的別の主な種類
- 死亡保険の代表格である「終身保険・定期保険・養老保険」の比較
- 自分に合った保険を選ぶための基礎知識(公的保障の活用法など)

【西山 尚志 | ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ マネージャー
個人・法人保険及びファイナンシャルプランナーとして、個人のライフプランニングから法人の経営課題解決まで、多角的な視点でトータルサポートを提供している。保険商品の販売にとどまらず、保険募集人として、高度な専門性と倫理観を持ち、客観的かつ公正な立場から、顧客の最善の利益を追求する。
生命保険とは
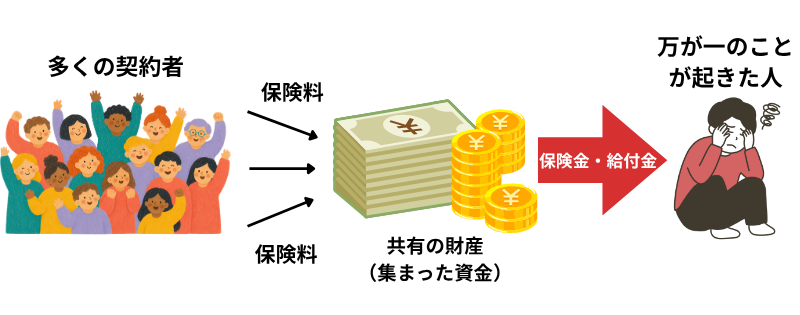
生命保険とは、多くの人が少しずつお金を出し合い、参加者の誰かに死亡や病気といった万が一の事態が起きた際、集めた資金からまとまったお金(保険金・給付金)が支払われる制度です。
生命保険の基本的な仕組み
生命保険の根本にあるのは「相互扶助(助け合い)」の精神です。
個人の貯蓄だけで、数千万円にのぼる死亡保障や長期の入院費用をすぐに準備するのは困難です。そこで、同じような不安を持つ多くの人々が「保険料」という形で資金を出し合い、共有の財産を作ります。そして、不測の事態が生じた際にそこからお金を受け取ることで、経済的なピンチを乗り切る仕組みになっています。
この制度は、年齢や性別ごとの死亡率・罹患率などの過去のデータに基づき、公平性が保たれるよう緻密な計算のうえで成り立っています。
生命保険で備えられるリスク
生命保険を活用することで、私たちの人生に潜む主に3つの経済的リスクに備えられます。
- 万が一の死亡リスク
一家の大黒柱が亡くなった場合、残された家族は生活費や住居費、子どもの教育費などにたちまち困窮してしまう可能性があります。死亡保険は、遺族の生活を守るための重要な資金源となります。 - 病気やケガによる医療費・就労不能リスク
重い病気やケガで長期入院を余儀なくされた場合、高額な医療費がかかるだけでなく、働けない期間の収入減少が家計を直撃します。医療保険や就業不能保険は、この経済的ダメージを和らげます。 - 長生きによる老後資金の枯渇リスク(長生きリスク)
人生100年時代と言われる現在、想定以上に長生きした結果、公的年金や貯蓄だけでは生活費が足りなくなるリスクが高まっています。個人年金保険などは、将来の資金不足に備える役割を持ちます。
生命保険と死亡保険の違い
日常会話では「生命保険」と「死亡保険」が同じ意味で使われることも多いですが、厳密には意味合いが異なります。ここを整理すると、保険全体の構造が理解しやすくなります。
「生命保険」は広い意味の言葉
生命保険とは、人の生死や病気・ケガに関わる保険全般を指す大きなカテゴリーです。
日本の保険業法上、死亡時に備える保険だけでなく、入院時の医療保険、老後資金のための個人年金保険、子どもの教育費に備える学資保険なども、広くこの「生命保険(または第三分野の保険)」の枠組みに含まれます。
「死亡保険」は生命保険の一種
一方で「死亡保険」とは、生命保険という大きな枠組みの中に含まれる「具体的な保険の種類」の一つに過ぎません。被保険者(保険の対象となっている人)が死亡、または高度障害状態になったときにのみ保険金が支払われる商品を指します。
よく「終身保険と生命保険の違い」と検索されることがありますが、正しくは「終身保険は死亡保険の一種であり、死亡保険は生命保険の一種である」という包含関係にあります。
生命保険の主な種類
生命保険は、備えたい目的に応じて複数の種類に分かれます。ここでは代表的なものを3つに分類して解説します。
死亡保険(定期保険・終身保険など)
被保険者が死亡した際に遺族へ保険金が支払われる保険です。残された家族の当面の生活費や教育費、葬儀代などを準備するために利用されます。
士業の実務的な観点から見ると、死亡保険には生活保障以外の重要な役割があります。
一つは「相続税対策」です。死亡保険金には「500万円 × 法定相続人の数」という相続税の非課税枠(相続税法第12条)があり、現金をそのまま残すより税負担を軽減できるケースが多くあります。
もう一つは「遺産分割対策」です。死亡保険金は原則として受取人固有の財産となるため、遺産分割協議の対象外となります。「この子に確実にお金を残したい」といった特定の相続人への財産移転手段として、極めて有効です。
医療保険・がん保険
病気やケガによる入院・手術の費用に備えるための保険です。入院日数に応じた給付金や、手術内容に応じた給付金が支払われます。
日本では「高額療養費制度」があるため、ひと月の医療費の自己負担上限額は一定に抑えられます。しかし、差額ベッド代や入院中の食事代、先進医療の技術料、家族の交通費などは全額自己負担です。医療保険は、こうした公的制度ではカバーしきれない出費を補填し、治療に専念するためのセーフティネットとして機能します。
個人年金保険・学資保険(貯蓄性のある保険)
将来に向けた計画的な資金準備を目的とするのが、個人年金保険や学資保険です。
個人年金保険は、契約時に定めた年齢(60歳や65歳など)に達した時点から年金を受け取れる仕組みです。学資保険は、子どもの進学タイミングに合わせて祝金や満期金を受け取れます。万が一の保障を確保しつつ、確実な資産形成を行いたい方に向いています。
種類は「何に備えたいか」で選ぶ
これまで見てきたように、保険にはそれぞれ明確な役割があります。保険選びの第一歩は、「自分は何のリスクをカバーしたいのか」を明確にすることです。家族の生活を守るなら死亡保険、治療費の不安を消すなら医療保険といったように、目的に合致した種類を選ぶことが鉄則です。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
終身保険・定期保険・養老保険の違い
死亡保険を検討する際、多くの方が直面するのが「定期保険」「終身保険」「養老保険」の違いです。いずれも死亡時に保険金が支払われる点は同じですが、保障期間と貯蓄性に大きな違いがあります。
定期保険——一定期間の保障
「10年間」や「60歳まで」など、あらかじめ決められた期間のみ保障される死亡保険です。
解約返戻金や満期保険金がない、いわゆる「掛け捨て型」であるのが特徴です。その分、毎月の保険料が非常に割安に設定されており、少ない負担で数千万円という大きな死亡保障を持てます。「子どもが独立するまでの間だけ、手厚い保障が必要」といった子育て世代の生活保障に最適です。
終身保険——一生涯の保障
その名の通り、保障が「一生涯(終身)」続く死亡保険です。途中で解約しない限り、何歳で亡くなっても必ず死亡保険金を受け取れます。
掛け捨ての定期保険とは異なり、支払った保険料の一部が積み立てられるため、途中で解約した場合には解約返戻金を受け取れます(貯蓄性がある)。ただし、必ず保険金が支払われる仕組み上、定期保険に比べて保険料は高めです。お葬式代や死後の整理資金の確保、前述した相続税の非課税枠を活用する目的でよく利用されます。
養老保険——保障と満期金を兼ねる
一定期間の死亡保障を備えつつ、無事に満期を迎えた場合には、死亡保険金と同額の「満期保険金」を受け取ることができる保険です。「生死混合保険」とも呼ばれます。
亡くなっても生き延びても必ずお金が受け取れるため、貯蓄性が極めて高いのが特徴です。しかし、将来必ず支払うお金を保険会社が積み立てておく必要があるため、3つの種類の中で最も保険料が高くなります。現在の低金利環境下では、運用資金を増やす目的としての魅力は薄れつつあります。
3種類の違いを比較
定期・終身・養老の違いを整理すると以下のようになります。
| 項目 | 定期保険 | 終身保険 | 養老保険 |
|---|---|---|---|
| 保障期間 | 一定期間(例:10年、60歳まで) | 一生涯 | 一定期間 |
| 貯蓄性 | なし(掛け捨て) | あり(解約返戻金) | 極めて高い(満期保険金) |
| 保険料の目安 | 安い | やや高い | 高い |
| 主な活用目的 | 子育て期など期間限定の大きな保障 | 葬儀代、相続税対策、遺産分割対策 | 計画的な将来の資金準備 |
自分に合った生命保険を考えるための基礎
生命保険の仕組みや種類を理解したうえで、実際に自分に合った保険をどう選べばよいのでしょうか。失敗しないための基本的な考え方を2つ紹介します。
まず「目的」と「必要保障額」を考える
保険選びで最も大切なのは、「誰のために」「何のために」「いくら必要なのか」を具体的に計算することです。
例えば、一家の働き手が亡くなった場合に必要な保障額は、単純に「残された家族の生活費の総額」ではありません。そこから「遺族年金などの公的保障」「死亡退職金」「現在の貯蓄額」「配偶者の将来の収入」を差し引いた金額が、真に必要な保障額です。
日本の社会保障制度は比較的充実しています。民間の生命保険は、あくまで「公的制度や自己資金では足りない部分を補うもの」という大前提を持つことが、合理的な保険設計の第一歩です。
保険料と保障のバランスを考える
どれほど手厚い保障を用意しても、毎月の保険料支払いが家計を圧迫しては本末転倒です。保険料は、現在の収入と支出のバランスを崩さない無理のない範囲で設定する必要があります。
また、必要な保障額はライフステージの変化とともに変わります。子どもが独立すれば必要な死亡保障額は減りますし、年齢を重ねれば医療保障の必要性が高まります。結婚、出産、住宅購入、子どもの独立といった人生の節目において定期的に保障内容を見直すことが、無駄な支出を抑える秘訣です。
生命保険とはでよくある質問
生命保険に関する基礎的な疑問について、一問一答形式でお答えします。
生命保険とは何ですか?
多数の人が保険料を出し合い、万が一の事態(死亡や病気など)が起きた人にまとまったお金を支払う「相互扶助(助け合い)」の仕組みを持った金融商品です。
生命保険と死亡保険は違うものですか?
厳密には異なります。「生命保険」は人の生死や医療に関わる保険全般を指す大きな分類です。「死亡保険」はその中に含まれる、「死亡時に保険金が支払われる商品」に特化した名称です。
終身保険と定期保険の違いは何ですか?
最も大きな違いは「保障期間」と「貯蓄性」です。終身保険は一生涯保障が続き解約返戻金がありますが、保険料は高めです。定期保険は一定期間のみの掛け捨てですが、保険料が安く大きな保障を持てます。
養老保険とはどんな保険ですか?
定められた期間の死亡保障があり、満期まで生存していた場合は死亡時と同額の満期保険金が受け取れる保険です。貯蓄性が高い分、毎月の保険料負担も大きくなります。
生命保険はどの種類を選べばいいですか?
「何のリスクに備えたいか」という目的で選びます。家族の生活を守るなら「死亡保険」、病気の治療費に備えるなら「医療保険」、老後資金を貯めるなら「個人年金保険」など、目的に合った種類を選ぶことが基本です。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
本記事では、生命保険の基本的な仕組みから種類、具体的な選び方の基礎について解説しました。ポイントは以下の5点です。
- 生命保険は「相互扶助」の仕組みで成り立ち、死亡・病気・長生きなどの経済的リスクに備えるための制度
- 「生命保険」は保険全般を指す広い言葉であり、「死亡保険」はその中に含まれる一つの種類に過ぎない
- 遺族保障(死亡保険)、医療費補填(医療保険)、資産形成(個人年金)など、目的に応じて種類を選ぶ必要がある
- 死亡保険の代表である「定期・終身・養老」は、保障期間と貯蓄性の有無によって明確な違いがある
- 保険選びの基本は、遺族年金などの公的保障を差し引いた「真の必要保障額」を把握し、家計に無理のない保険料に設定すること
生命保険は「家の次に高い買い物」と言われるほど、生涯で支払う総額が大きくなる金融商品です。また、相続税対策や遺産分割の円滑化など、残された家族を守るための法務・税務的な機能も持っています。
最適な保険選びや将来の相続対策にお悩みの方は、税務・法務の専門家が揃う当士業グループへご相談ください。
家計のバランスから法的な視点まで総合的にアドバイスいたしますので、まずは無料相談をお気軽にご活用ください。