

「掛け捨てと貯蓄型のどちらを選べば損をしないのか」
保険選びで、多くの方が最初にぶつかる疑問です。
実のところ、誰にとっても「絶対的に得」な正解はありません。保険に求める目的が「万が一の大きな保障」なのか、「将来に向けた資産形成」なのかで、選ぶべき商品が変わるからです。大切なのは、ご自身のライフプランに合わせて適切に見極めることです。
本記事では、士業実務家としての知見を交え、掛け捨てと貯蓄型の違いや選び方を分かりやすく解説します。
- 掛け捨て型と貯蓄型(積立型)の根本的な仕組みの違い
- それぞれの保険が持つメリットとデメリット
- ネット上の「貯蓄型 おすすめ・ランキング」を見るときの注意点
- 「損したくない」人が考えるべき保障と貯蓄の分け方
- あなたにとってどちらの保険が向いているかの具体的な基準

【西山 尚志 | ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ マネージャー
個人・法人保険及びファイナンシャルプランナーとして、個人のライフプランニングから法人の経営課題解決まで、多角的な視点でトータルサポートを提供している。保険商品の販売にとどまらず、保険募集人として、高度な専門性と倫理観を持ち、客観的かつ公正な立場から、顧客の最善の利益を追求する。
生命保険の掛け捨て型と貯蓄型の違い
生命保険は、解約時や満期時にお金が戻ってくるかどうかで、「掛け捨て型」と「貯蓄型(積立 生命保険)」に分かれます。まずは基本的な仕組みを把握しましょう。
掛け捨て型とは
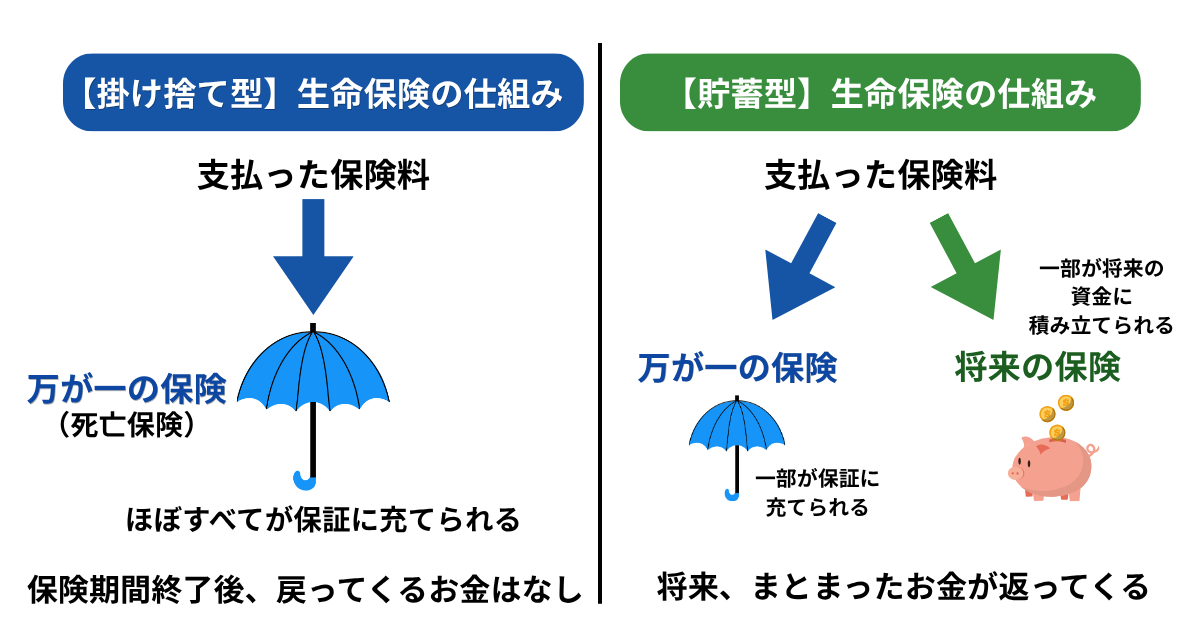
掛け捨て型は、支払った保険料が戻ってこない、または戻ってもごくわずかな保険です。「定期保険」や「収入保障保険」が代表例です。
支払った保険料の大部分が、他の加入者への保険金支払いに充てられます。貯蓄機能を持たない分、割安な保険料で高額な死亡保障を準備できるのが特徴です。
貯蓄型(積立型)とは
貯蓄型は、万が一の保障を備えつつ、解約や満期時にお金が戻ってくる「掛け捨てじゃない生命保険」です。「終身生命保険」「養老保険」「学資保険」などがあります。
支払った保険料の一部が将来のために積み立てられ、解約返戻金や満期保険金の原資となります。保障と資産形成を兼ねられますが、掛け捨て型と比べると保険料は高めです。
両者の違いを比較
掛け捨て型と貯蓄型の違いを、比較表にまとめました。
| 比較項目 | 掛け捨て型(定期保険など) | 貯蓄型(終身保険・養老保険など) |
|---|---|---|
| 主な目的 | 一定期間の大きな保障の確保 | 生涯の保障確保・将来の資産形成 |
| 保険料の相場 | 割安 | 割高 |
| 保障期間 | 一定期間(10年、60歳までなど) | 一生蓋、または一定期間 |
| 貯蓄性(解約返戻金) | なし(またはごくわずか) | あり |
| 見直しのしやすさ | 容易(解約による損失が少ない) | 難しい(早期解約は元本割れリスクあり) |
| インフレへの強さ | 影響を受けにくい(見直しやすいため) | 弱い(固定利率の場合、実質価値が目減りする) |
掛け捨て型のメリット・デメリット
掛け捨て型のメリット
家計への負担を抑えつつ、必要な時期に大きな保障を確保できる点です。
例えば、小さなお子様がいる世帯では、万が一の際に数千万円単位の生活費や教育費が必要です。これを貯蓄型で準備すると、毎月の保険料が数万円に達し家計を圧迫しかねません。掛け捨て型なら、月々数千円の負担で数千万円の死亡保障を持てます。
また、ライフステージの変化(子供の独立など)に合わせて、躊躇なく保険を見直したり解約したりできる身軽さも利点です。
掛け捨て型のデメリット
何事もなく保険期間が終了した場合、支払った保険料が1円も戻ってきません。これが「掛け捨ては損」と感じる大きな要因です。
また、定期保険は10年などの一定期間ごとに更新を迎えるのが一般的です。更新時の年齢で保険料が再計算されるため、年齢が上がるにつれて段階的に高くなる点には注意が必要です。
貯蓄型のメリット・デメリット
貯蓄型のメリット
万が一に備えながら、将来に向けた確実な資金準備ができる点です。毎月強制的に引き落とされるため、自分で貯金するのが苦手な方でも着実に資産を形成できます。
実務の観点からは、「相続税対策」としてのメリットも見逃せません。終身生命保険の死亡保険金には「500万円 × 法定相続人の数」の非課税枠があります。現金のまま遺すより、終身保険に換えておくことで相続税負担を軽減でき、遺された家族へ確実に現金を届けられます。
貯蓄型のデメリット
掛け捨て型に比べて保険料が割高です。同じ保障額を持とうとすると、数倍の保険料が必要になることも珍しくありません。
さらに「早期解約による元本割れ」のリスクがあります。加入後数年〜十数年で解約すると、受け取れる解約返戻金が支払った保険料総額を下回ることがほとんどです。一度契約すると簡単には辞められない流動性の低さを理解しておく必要があります。
「貯蓄型ランキング」を見るときの注意点
ネット上の「貯蓄型 おすすめ・ランキング」記事を鵜呑みにするのは危険です。
ランキング上位の保険は「返戻率(支払った保険料に対する戻り率)」が高い傾向にあります。しかし、返戻率を高く見せるため、「払込期間中に解約すると返戻金が極端に少なくなる(低解約返戻金型)」といった厳しい条件が付いているケースも少なくありません。
ご自身の資金計画と合致しているか、途中解約のリスクを許容できるか、冷静な判断が求められます。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
掛け捨てと貯蓄型、どちらが「得」か
「得」は目的によって変わる
どちらが得かは、加入する目的次第です。
「少ない掛け金で大きな安心を買う」なら掛け捨て型が得です。一方、「支払ったお金を無駄にせず、将来確実に回収する」なら貯蓄型が得だと感じるでしょう。
遺族年金などの公的保障や現在の貯蓄額、将来必要な資金の額によっても、正解は変わってきます。
「保障」と「貯蓄」を分けて考える方法もある
近年、専門家が推奨することが多いのが「保障と貯蓄を分ける」考え方です。
万が一の死亡保障は割安な「掛け捨て型」で確保し、浮いた保険料の差額をNISAやiDeCo(個人型確定拠出年金)で運用に回す手法です。
貯蓄型生命保険の予定利率が低い現代では、この方法のほうがインフレリスクに対応しやすく、効率的に資産を増やせる可能性が高まります。
「損したくない」なら目的の明確化が先
「損をしたくない」という心理から、安易に貯蓄型を選ぶ方は少なくありません。しかし、保険料の負担が重すぎて途中で解約し、結果的に元本割れで大きく損をするケースを実務上何度も目にしてきました。
損をしないための最短ルートは、商品選びの前に「いつまでに、いくらの保障(または資金)が必要か」を明確にすることです。目的が定まれば、選ぶべき保険の形は自然と見えてきます。
掛け捨て型・貯蓄型が向いている人
掛け捨て型が向いている人
- 子育て世代で高額な死亡保障が必要な人
-
子供が独立するまでの期間に限り、数千万円単位の保障を安く確保したい方に適しています。
- 投資や資産運用を自分で行える人
-
保険は純粋な保障と割り切り、貯蓄や運用はNISAなどで積極的に行いたい方向けです。
- 家計の固定費を最小限に抑えたい人
-
保険料に多くのお金を割けない方や、ライフスタイルに合わせて柔軟に見直したい方におすすめです。
貯蓄型が向いている人
- 貯金が苦手で、強制的に資産形成をしたい人
-
手元にお金があると使ってしまうため、毎月の引き落としで着実にお金を貯めたい方向けです。
- 確実な教育資金や老後資金を準備したい人
-
投資の元本割れリスクを避け、決まった時期に決まった額を受け取りたい方に適しています。
- 相続税対策や、特定の人にお金を遺したい人(士業観点)
-
非課税枠を活用して相続税を節税したい方や、遺産分割協議を待たずに特定の受取人へ現金を渡したい方に有効です。
生命保険 掛け捨てでよくある質問
生命保険は掛け捨てと貯蓄型どちらが得ですか?
目的次第です。割安な保険料で大きな保障を得るなら「掛け捨て型」、支払った保険料を無駄にせず将来の資産にするなら「貯蓄型」が有利です。
掛け捨ての生命保険は損ですか?
何も起きなかった場合は保険料が戻らないため、損だと感じるかもしれません。しかし「万が一の事態に対する安心」を少額で買っていると考えれば、決して損な選択ではありません。
貯蓄型は本当に貯蓄になりますか?
長期間継続すれば、支払った保険料以上の金額が戻る商品もあり、貯蓄として機能します。ただし、早期解約は元本割れするリスクが高いため、最後まで払い切れる無理のない保険料設定が不可欠です。
掛け捨てと貯蓄型、保険料はどのくらい違いますか?
加入年齢や保障内容によりますが、同じ死亡保障額を用意する場合、掛け捨て型が月数千円なのに対し、貯蓄型は月2〜3万円以上になるなど、数倍の開きが出るのが一般的です。相場や比較シミュレーションでの確認をおすすめします。
結局どちらを選べばいいですか?
まずは遺族年金などの公的制度でいくらカバーできるか確認しましょう。その上で足りない保障を掛け捨てで補い、余裕資金があれば貯蓄型やNISAなどで資産形成を行うのがスタンダードな選び方です。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
本記事では、生命保険の掛け捨て型と貯蓄型の違いやメリット・デメリットを解説しました。
- 掛け捨て型は「安価で大きな保障」、貯蓄型は「保障+将来の資産形成」が主な目的
- 掛け捨て型は見直しが容易な反面、解約返戻金がなく更新時に保険料が上がる
- 貯蓄型は確実な資金準備や相続税対策になるが、早期解約の元本割れリスクがある
- 「保障は掛け捨て、貯蓄はNISA等で運用」と分ける方法が現代の主流
- 損をしないためには、ランキングを鵜呑みにせず、自身のライフプランの明確化が最優先
生命保険の選択は、人生を左右する重要な決断です。自分にとってどちらが「得」か迷った際は、公的制度や税務の知識を持つ専門家へ相談し、最適な形を見つけてみてください。