

「種類が多すぎてどれを選べばいいか分からない」「ランキング1位の商品なら安心?」といった相談をよく受けます。
結論として、万人に共通する「おすすめの生命保険」はありません。なぜなら、年齢や家族構成、現在の貯蓄額によって、必要な保障が全く異なるからです。
本記事では、専門家の視点で、あなたに合う保険を無駄なく選ぶポイントを解説します。
- 生命保険を選ぶ前に整理すべき3つの前提条件
- 4つの主な保険種類と、それぞれの目的に合わせた選び方
- 20代から60代以降まで、年代別に見直すべきポイント
- 「安さ」や「女性向け」など、目的別の選び方
- ネットの保険ランキングを参考にする際の注意点

【西山 尚志 | ファイナンシャルプランナー】
株式会社altruloopフィナンシャルパートナーズ マネージャー
個人・法人保険及びファイナンシャルプランナーとして、個人のライフプランニングから法人の経営課題解決まで、多角的な視点でトータルサポートを提供している。保険商品の販売にとどまらず、保険募集人として、高度な専門性と倫理観を持ち、客観的かつ公正な立場から、顧客の最善の利益を追求する。
生命保険を選ぶ前に決めるべきこと
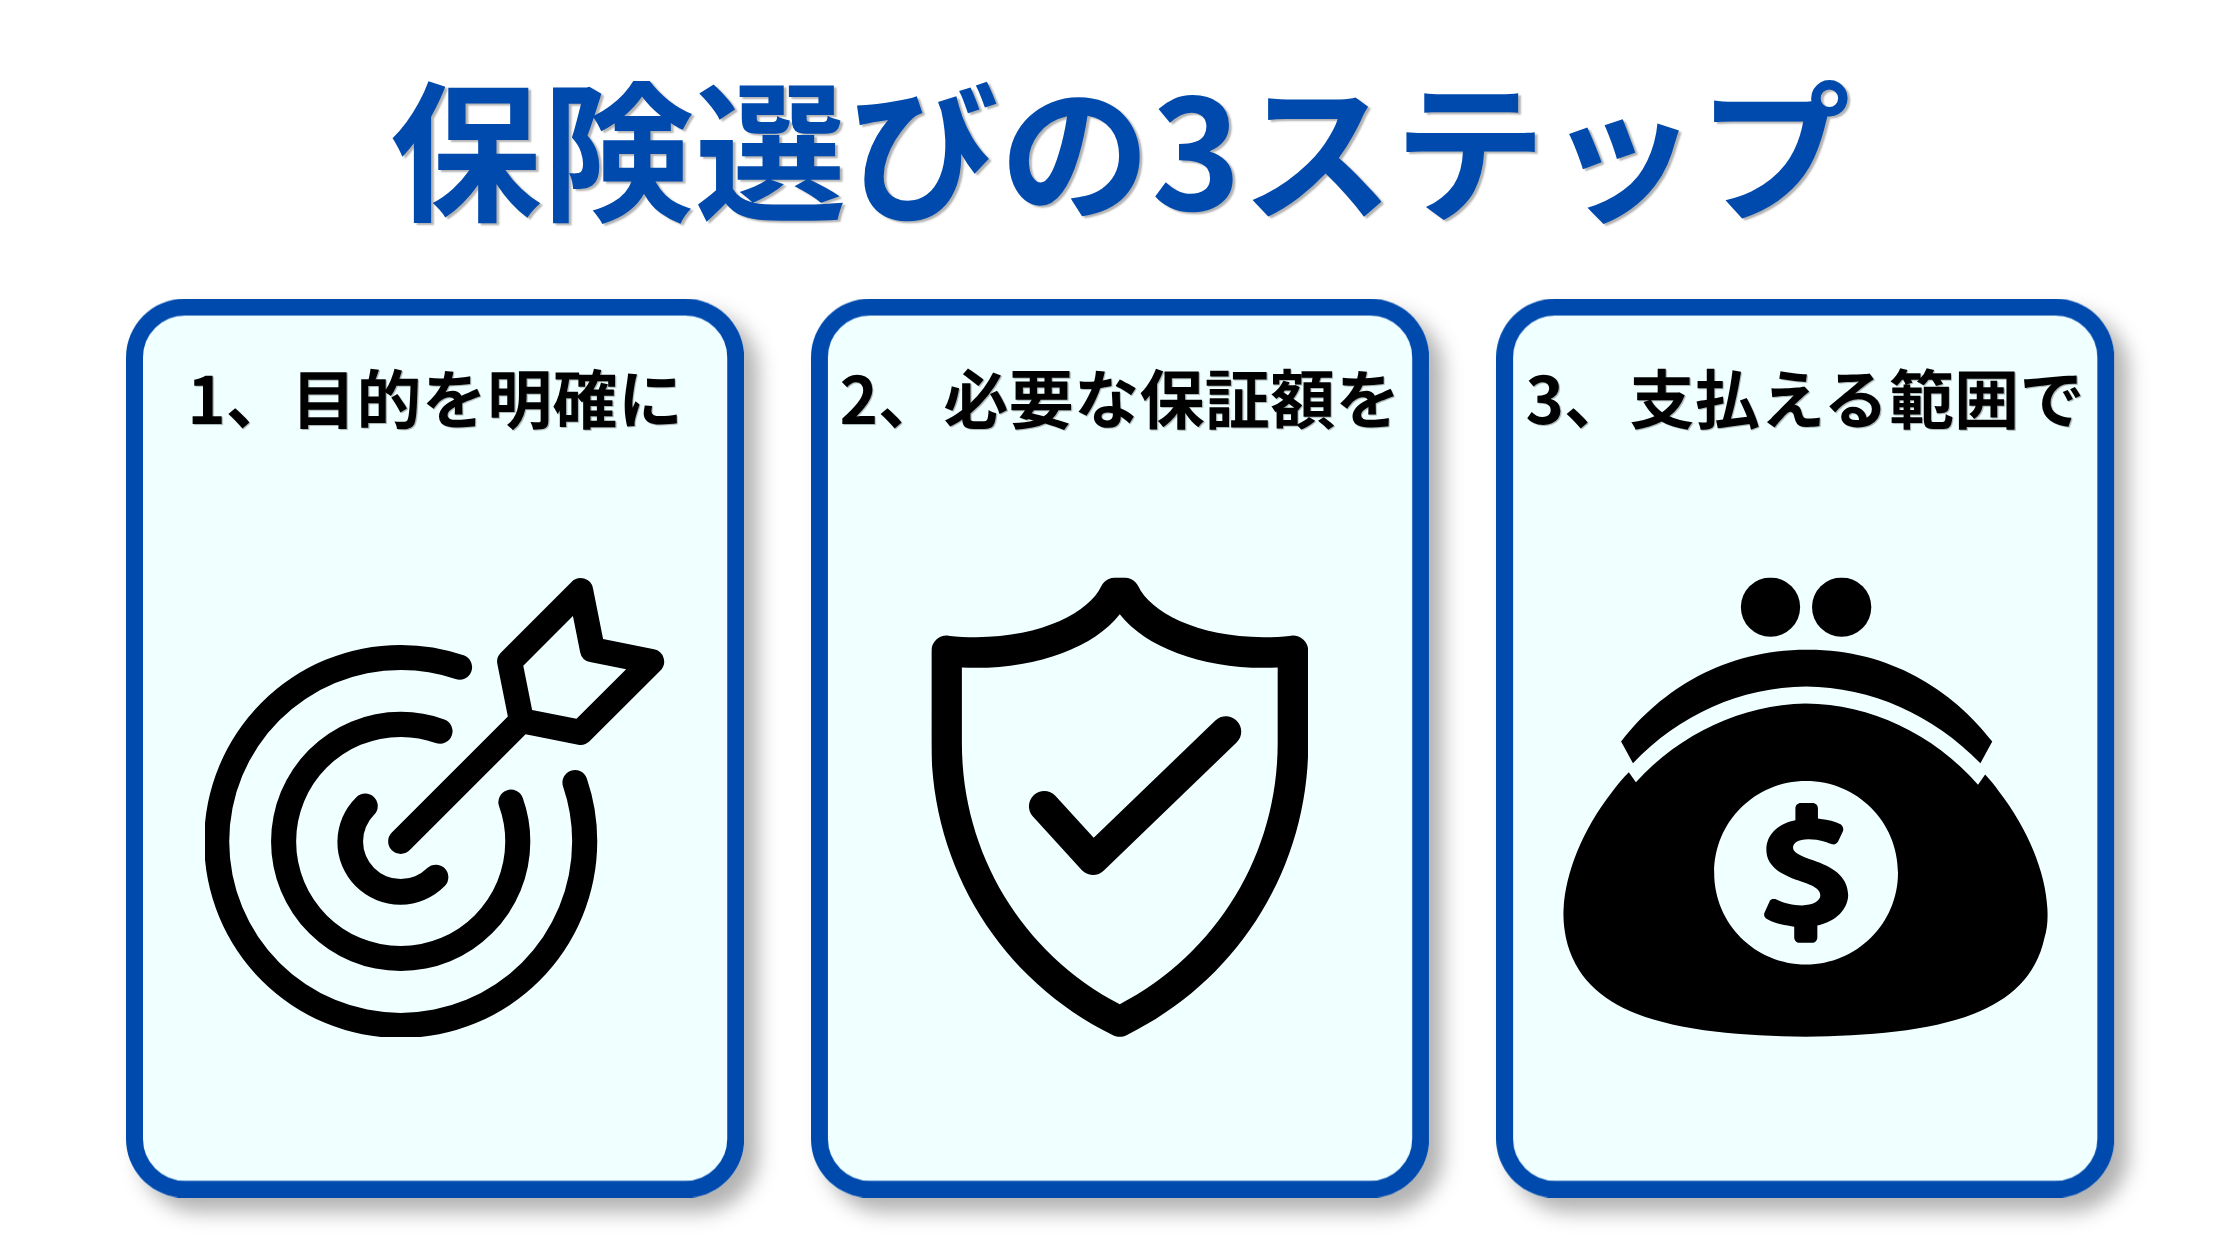
比較を始める前に、まずはご自身の現状と希望を整理しましょう。ここが曖昧だと、不要な特約をつけすぎたり、肝心な保障が不足したりする原因になります。
まず「目的」を明確にする
最初に「何に備えるのか」を決めます。目的がブレると適切な商品にはたどり着けません。
備えるべき主なリスクは以下の3つです。
- 万が一の死亡(残された家族の生活費、葬儀代)
- 病気やケガ(入院費、手術費、収入減少)
- 将来の資金準備(老後資金、教育資金)
まずはこの中から、ご自身が最も不安を感じているものの優先順位をつけてください。
必要な保障額を考える
目的が決まったら「いくら必要か」を計算します。ここで重要なのは「公的保障」を差し引くことです。
例えば死亡保障なら、会社員には遺族厚生年金が支給されます。医療費についても、高額療養費制度を使えばひと月の自己負担額は一定に抑えられます。つまり、「必要な総額」から「公的保障」と「現在の貯蓄」を引いた金額だけを、民間保険で補うのが基本です。
毎月払える保険料の範囲を決める
必要な保障額がわかったら、無理なく払い続けられる予算を決めます。
手取り月収の5〜7%が目安とされますが、家計の状況は人それぞれです。住宅ローンや教育費など他の固定費を見直し、家計を圧迫しない「確実に払える上限額」を冷静に見極めましょう。
生命保険の主な種類と向いている目的
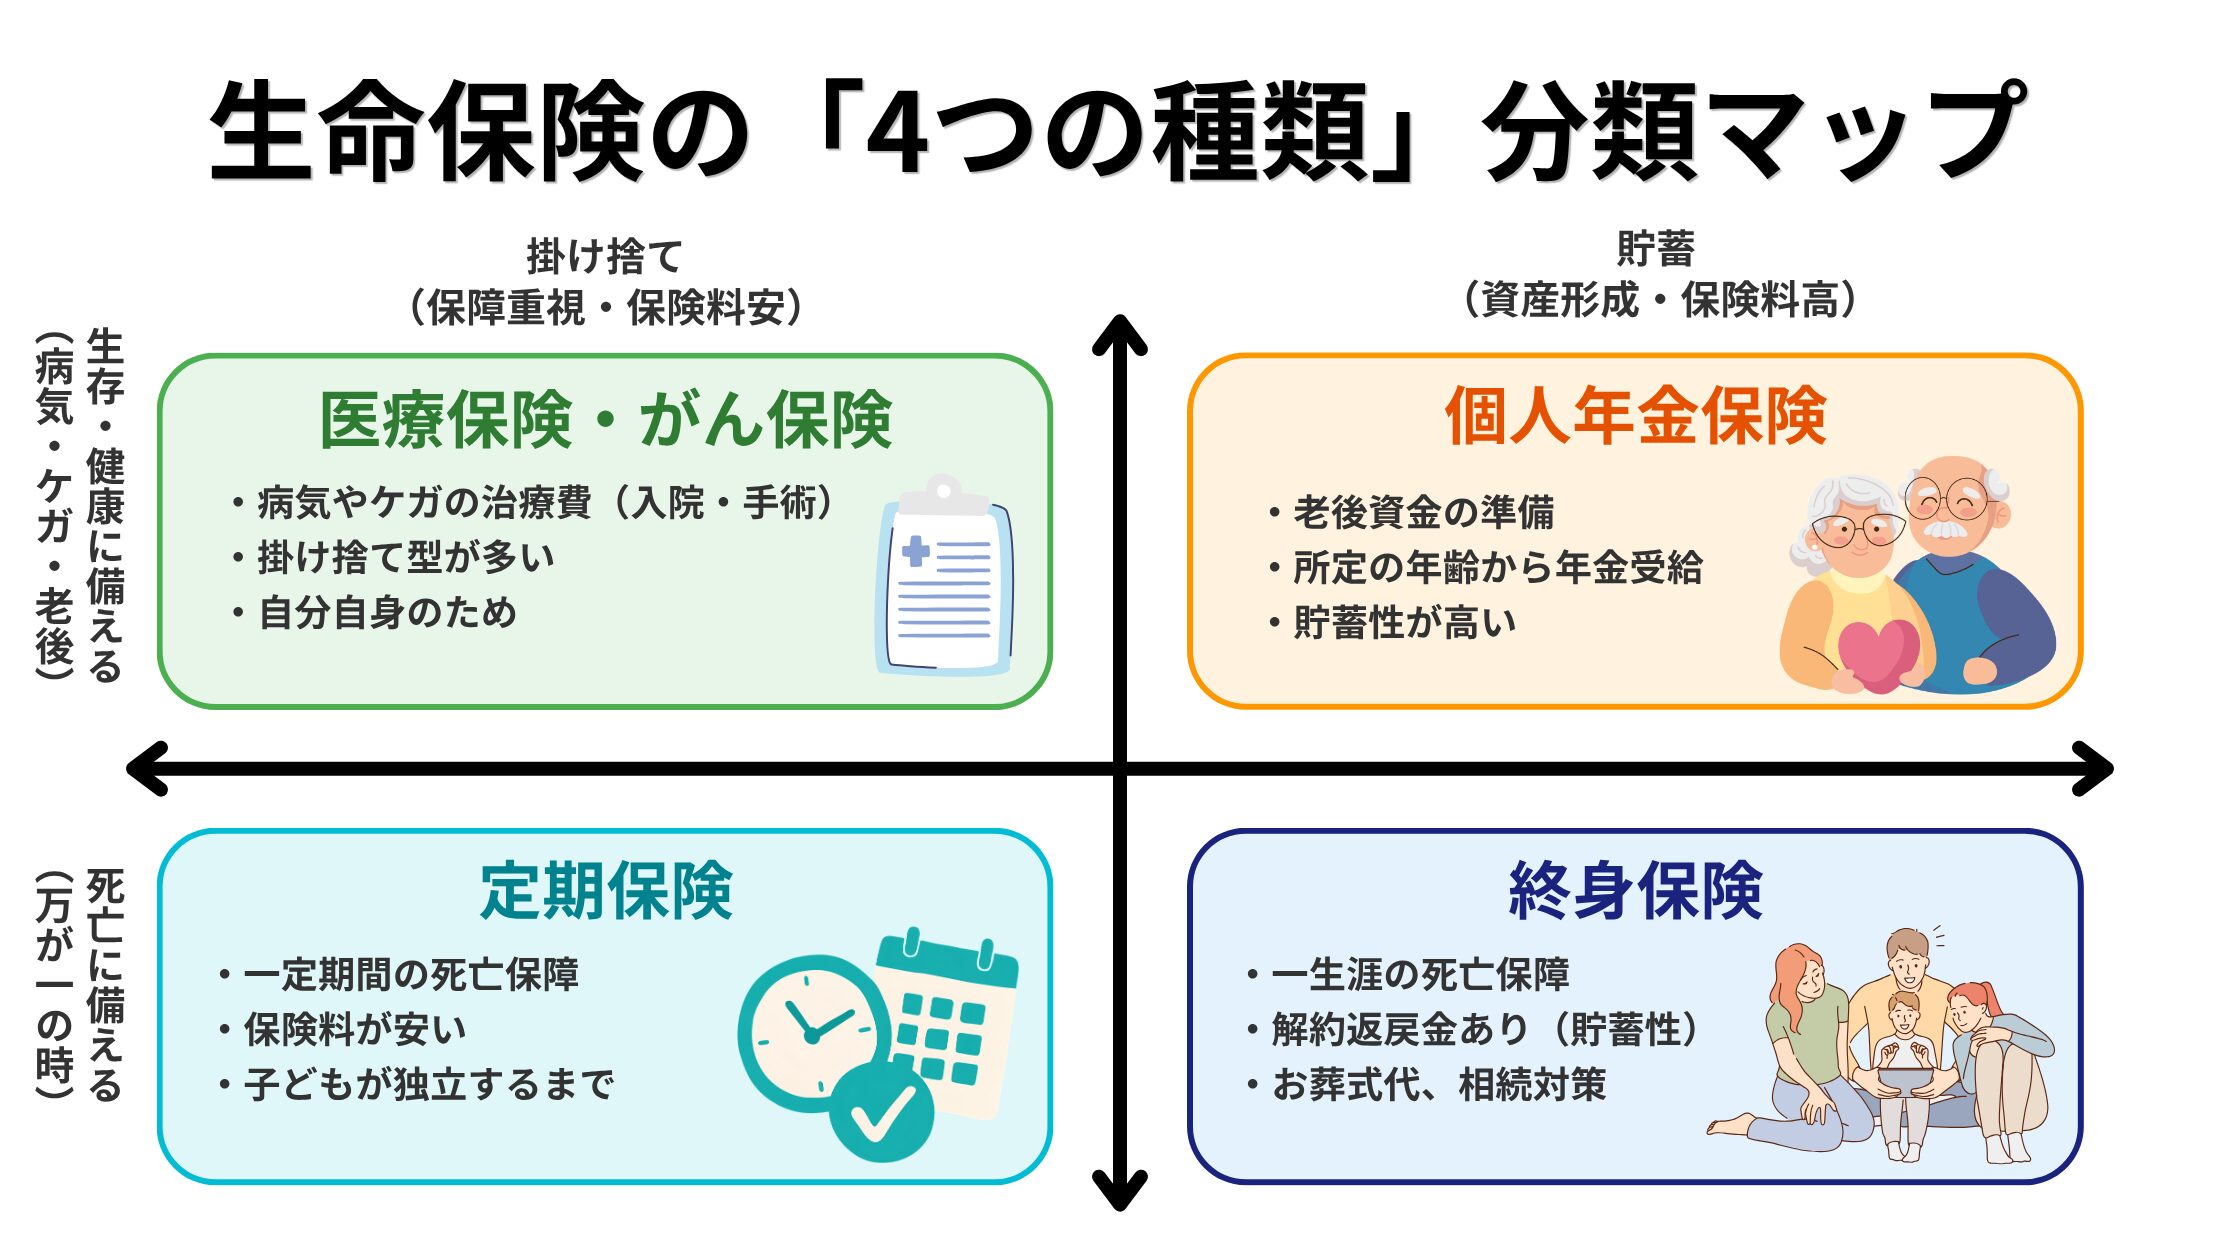
必要な保障が見えてきたら、具体的な保険の種類を選びます。生命保険は大きく4つに分けられます。
定期保険
「10年間」や「60歳まで」など、期間を区切って死亡に備える掛け捨て型保険です。
割安な保険料で大きな保障を持てるのが最大のメリットです。子どもが独立するまでの期間など、期間限定で数千万円の保障が必要な子育て世代に最も適しています。ただし、満期時の返戻金はなく、更新のたびに保険料が上がります。
終身保険
保障が一生涯続く死亡保険です。解約返戻金があるため貯蓄機能も兼ね備えます。
お葬式代や死後整理資金を確実に残したい方に向いています。また、生命保険の死亡保険金には「500万円×法定相続人の数」の非課税枠があります。そのため、士業の実務では相続税対策として活用を提案するケースも多いです。
医療保険・がん保険
病気やケガによる入院・手術の費用をカバーする保険です。
近年は入院期間が短期化し、通院治療が増加しています。医療保険を選ぶ際は、日帰り入院から保障されるものや、三大疾病(がん・急性心筋梗塞・脳卒中)に手厚い最新の商品を選ぶのがポイントです。
個人年金保険
将来の老後資金を作るための貯蓄型保険です。
計画的な貯蓄が苦手な方に向いています。「個人年金保険料控除」による所得税などの節税効果を得られるのも利点です。ただし、中途解約は元本割れリスクが高いため、最後まで払い続けられる余裕資金での加入が鉄則です。
【年代別】生命保険の選び方
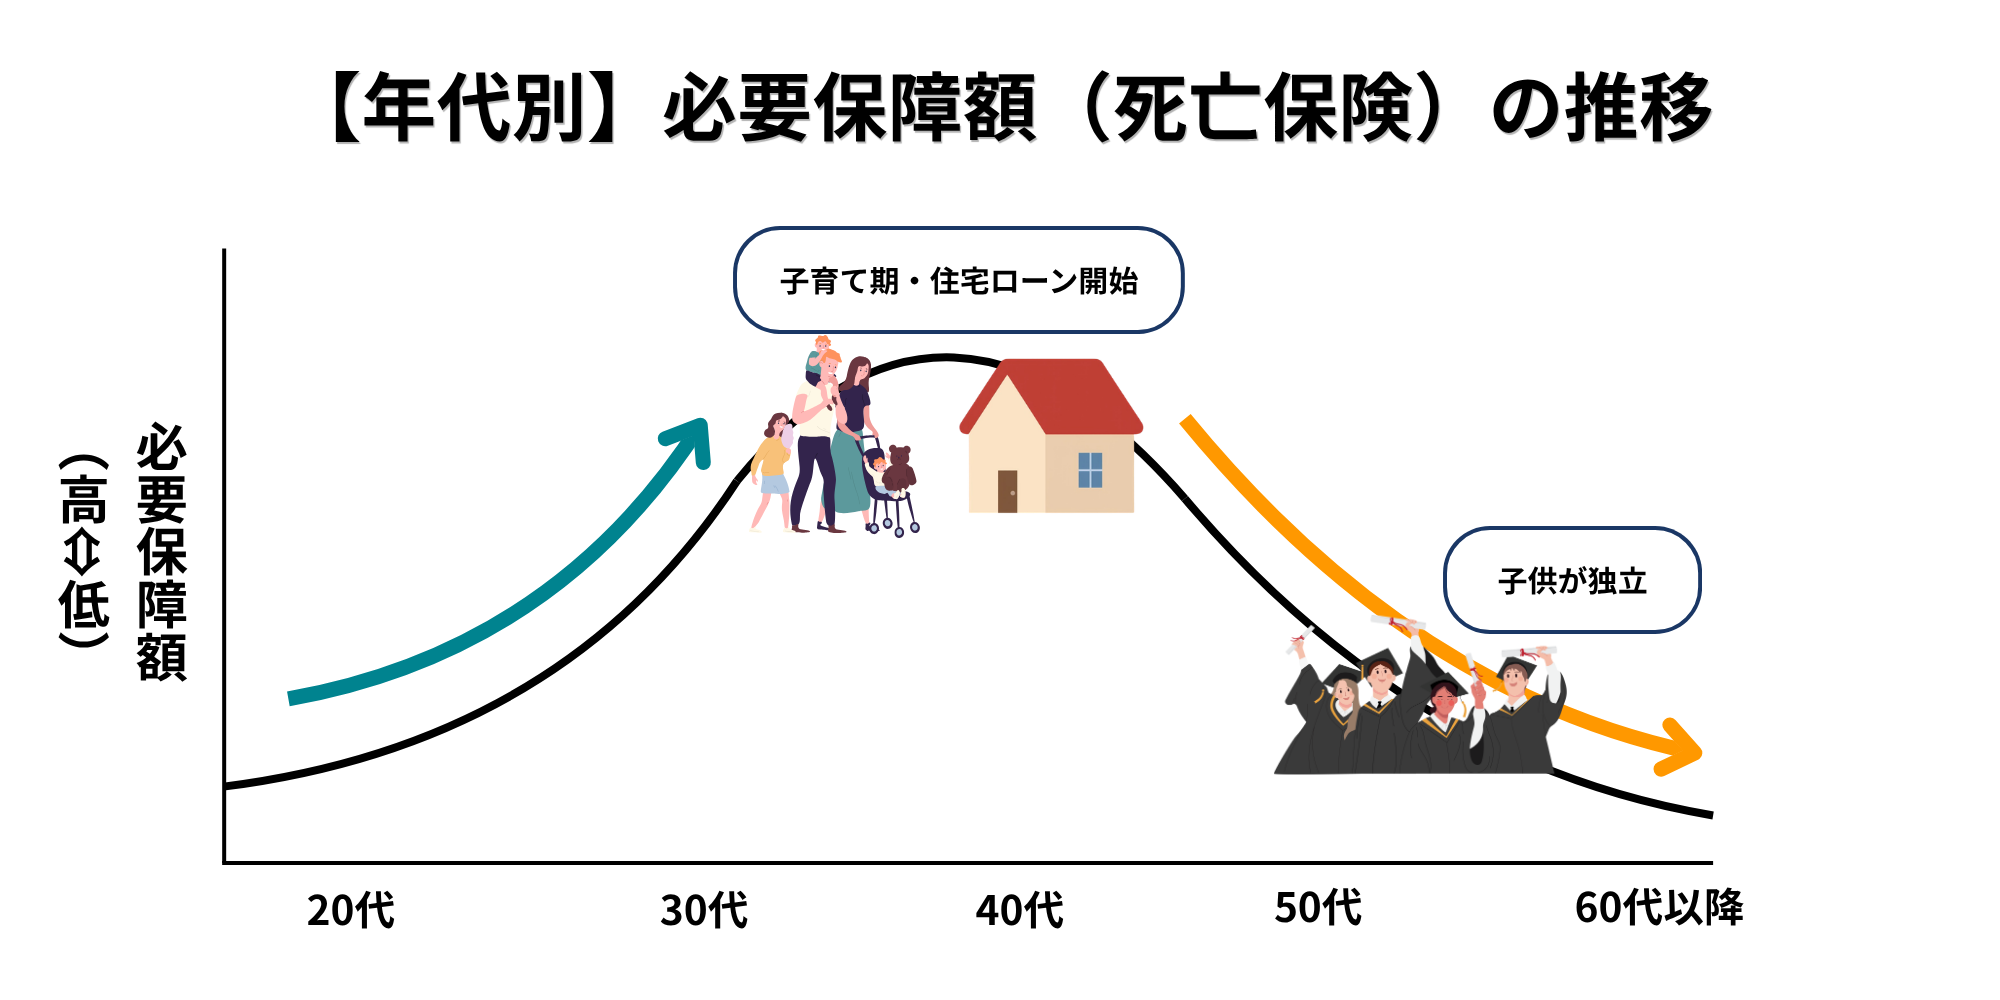
必要な保障内容は、年齢やライフステージの変化とともに移り変わります。年代別の選び方と見直しのポイントをまとめました。
20代・30代の選び方
就職や結婚、出産など変化の大きい時期です。独身であれば高額な死亡保障は不要で、最低限の医療保険で十分でしょう。
結婚して子どもが生まれた場合は、遺された家族の生活費として定期保険や収入保障保険で手厚く備える必要があります。学資保険など、教育資金の準備を始めるのもこの時期です。
40代の選び方
教育費や住宅ローンの負担が重くなる一方、病気のリスクも上がり始めます。
この時期は「保障の減額」が鍵になります。子どもが成長した分、将来必要な生活費の総額は減るためです。必要保障額の減少に合わせて定期保険を見直し、浮いた保険料を医療保障や老後資金に回しましょう。
50代の選び方
子どもが独立し、大きな死亡保障が不要になる年代です。
保険選びの焦点は「医療・介護の保障」と「老後資金」に移ります。持病があっても入りやすい引受基準緩和型医療保険や、お葬式代をカバーする程度の終身保険への切り替えを検討します。退職金を見据えた資産運用の観点も重要です。
60代以降の選び方
年金生活が中心となり、新規での保険加入は年齢的に保険料がかなり割高になります。
基本は、これまでに加入した保険を活用し、公的医療保険(後期高齢者医療制度など)と貯蓄で備えるスタンスになります。新たに加入するとすれば、前述した非課税枠を活用した「相続税対策」としての終身保険が主目的となります。

保険の見直し・新規加入まで無料サポート
ライフプランに合わせた最適な保険をご提案
相談料は何度でも無料! 無理な営業は一切ありません
目的別・属性別の生命保険の選び方
個人の属性や特定の目的に応じた選び方も知っておきましょう。
女性の生命保険の選び方
乳がんや子宮筋腫など、女性特有の病気に備える女性疾病特約付き医療保険が人気です。
ただし、通常の医療保険でも女性特有の病気はカバーされます。「上乗せの給付金」を得るために追加の保険料を払う価値があるか、貯蓄で対応できないかを冷静に比較してください。妊娠・出産時のトラブルに備えるなら、妊娠前に加入する必要があります。
保険料を抑えたい人の選び方
ネット経由で申し込む「ネット生保」や、非営利団体の「共済」が適しています。
人件費や店舗維持費が削減されているため、同じ保障内容でも掛け金が割安です。ただし専門家のサポートがないため、自分自身で必要な保障を見極め、手続きを行う知識が求められます。
貯蓄も兼ねたい人の選び方
外貨建て終身保険や変額保険などが候補になります。
しかし近年は、「保険は掛け捨てで安く済ませ、NISAやiDeCoで増やす」スタイルが主流です。保険の目的はあくまで保障であり、資産形成は投資商品で行う。このように役割を分けた方が、効率的に資金管理できるケースが多いです。
ランキングや「おすすめ」を見るときの注意点
ネット上のランキングを参考にする際は、情報の裏側を理解しておく必要があります。
ランキング・おすすめは広告を含むことがある
多くの比較サイトは、アフィリエイト(成果報酬型広告)で運営されています。
つまり、運営者にとって「紹介料(報酬)が高い商品」が意図的に上位へランクインしている可能性があるのです。順位だけを見て安易に決めるのは危険です。
「人気=自分に合う」ではない
仮に公平なランキングだとしても、「人気の商品」が「あなたに最適な商品」とは限りません。
独身の20代と子どもがいる40代では、最適な保険は全く異なります。ランキング1位が手厚い定期保険だった場合、独身者には明らかなオーバースペックです。万人に共通する正解はないと心得るべきです。
絞り込みに迷ったら専門家に相談する
生命保険の比較には、公的制度の知識やライフプランの策定など幅広い知識が求められます。
無理に一人で結論を出そうとせず、士業やFPなどの専門家に相談するのが確実です。特定の保険会社に偏らない中立な立場から、家計に合った無駄のないプランを提案してもらえます。
生命保険 おすすめでよくある質問
生命保険はどれがおすすめですか?
年齢や家族構成、貯蓄額によって全く異なります。
「死亡」「医療」「老後」のどれに備えたいか、目的を明確にすることが最初のステップです。
生命保険ランキングは信用できますか?
参考程度に留めるべきです。
広告収益を目的とした順位付けがなされているケースもあります。ご自身のニーズに合致しているかを必ず個別に確認してください。
安い生命保険を選びたいのですが?
ネット生保や共済を比較検討するのがおすすめです。
ただし、保険料の安さだけで選ばず、必要な保障額が満たされているかを必ずチェックしましょう。
女性向けの生命保険はありますか?
女性特有の病気への保障を手厚くしたプランが各社から販売されています。
特に、将来の妊娠・出産時の医療費負担に備えたい20代〜30代の女性に選ばれています。
数が多くて選べないときはどうすればいいですか?
ご自身での判断が難しい場合は、保険の相談窓口やFP、士業などの専門家に相談することをおすすめします。
公的制度を踏まえた過不足のないプランを提案してもらえます。

- 保険の見直し・新規加入まで無料サポート
- ライフプランに合わせた最適な保険をご提案
- 相談料は何度でも無料! 無理な営業は一切ありません
\まずはお気軽に相談!!/
まとめ
生命保険選びは、流行りやランキングに流されず、ご自身の状況を冷静に分析することが成功の鍵です。
- 保険選びの前に「目的」「必要保障額」「払える保険料」を明確にする
- 定期、終身、医療、年金の4種類から、目的に合ったものを選ぶ
- ライフイベントの変化に合わせて、定期的に保障を見直す
- ランキングは参考程度に留め、自分に合うかを見極める
- 迷ったときは、社会保障に精通した専門家に相談する
情報が多すぎて迷ってしまった際は、無駄な保険料を払い続ける前に、ぜひ一度プロの視点を取り入れてみてください。